


 我的網誌

大盤解析
科技股雪崩,那指正式進修正區間
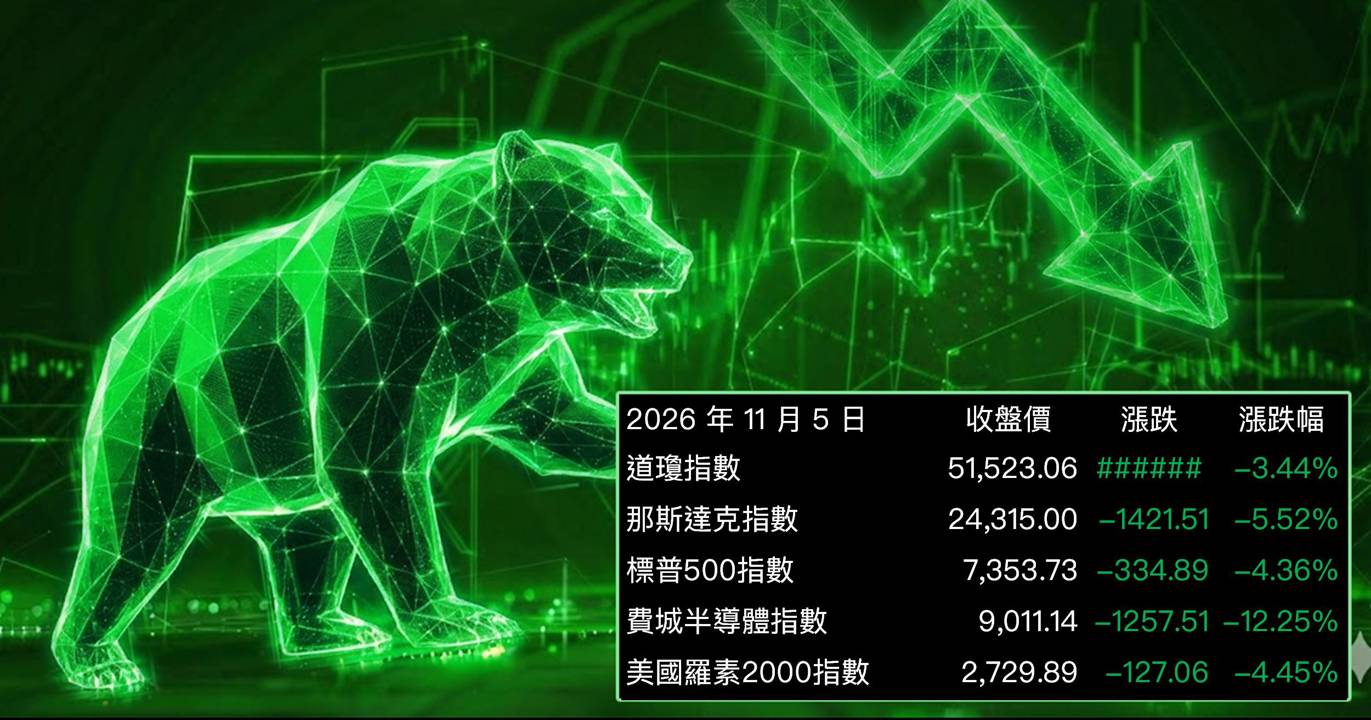
今日美股主線毫無疑問是半導體與AI科技股的全面崩跌。那斯達克指數收在24,314.998點,重挫5.52%,自上月高點回吐逾10%,正式進入技術性修正區間。標普500指數收在7,353.73點,下跌4.36%;道瓊工業指數收在51,523.06點,跌幅3.44%;羅素2000小型股指數亦重跌4.45%。今天的跌勢不是個別類股的小範圍調整,而是資金在選後政策預期轉向下的集體出走,且跌幅廣度之深、速度之快,令市場震驚。
費半單日崩12%,2020年3月以來最慘
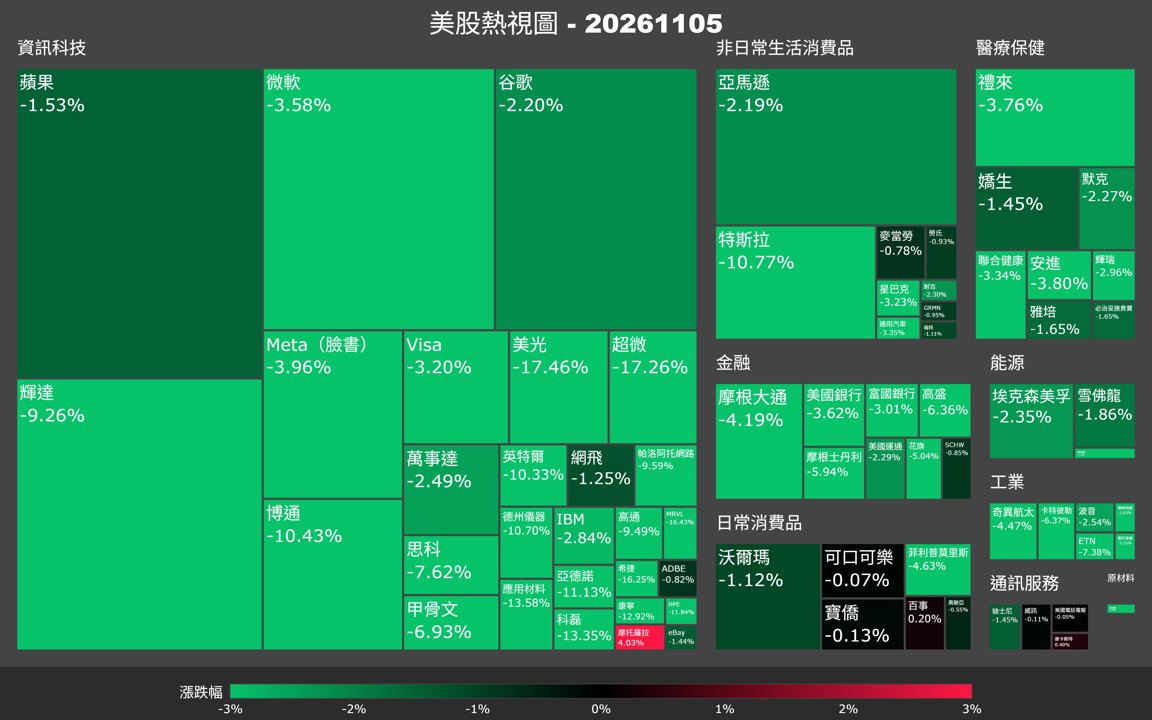
費城半導體指數(SOXX)今日收在9,011.14點,單日暴跌12.25%,創下2020年3月新冠疫情崩盤以來最大單日跌幅,是今天最觸目的盤面事件。半導體個股幾乎全線慘烈:超微(AMD)跌17.26%、美光(Micron)跌17.46%、科林研發(Lam Research)跌16.36%、邁威爾(Marvell)跌16.43%、科磊(KLA)跌13.35%、應用材料(Applied Materials)跌13.58%、ARM跌13.08%、博通(Broadcom)跌10.43%、英特爾跌10.33%、台積電ADR(TSM)跌10.78%、ASML跌9.33%,就連龍頭輝達(NVIDIA)亦重挫9.26%,收在181.60美元。整條半導體供應鏈無一倖免。
選後監管疑慮引爆AI交易退潮,輝達成賣壓核心
今日跌勢的直接導火線來自選後政治面的衝擊。民主黨在選後掌控參眾兩院,市場迅速定價AI基礎建設與資料中心將面臨更嚴格法規監管的風險,AI相關資金快速出逃,加速了這波退潮。輝達作為AI交易最具代表性的標的,今日創下2025年4月以來最大單日跌幅。科技巨頭方面,特斯拉跌10.77%、Meta跌3.96%、微軟跌3.58%、亞馬遜跌2.19%、Alphabet跌1.94%,蘋果相對抗跌僅跌1.53%,收在344.17美元。
油價反彈,AppLovin逆勢狂飆,成市場亮點
在全面恐慌的市場中,仍有少數亮點。布蘭特原油在前一日劇跌後強力反彈約3.9%至每桶約98.29美元,提供部分通膨對沖預期,能源類股在今日跌勢中相對表現堅挺。另一方面,行動廣告平台AppLovin(APP)公布2026年第三季財報後在盤後跳漲逾23%,成為今日最搶眼的反市場操作:公司營收年增約55%、EPS達4.30美元,大幅優於預期,展現AI廣告商業化的強勁動能,對比整體科技股的潰敗形成鮮明對照。
台股連動:費半重挫12%,半導體與AI硬體鏈恐震盪走低
美股今日遭遇罕見的半導體普遍下跌,費城半導體指數單日暴跌超過12%,那斯達克進入修正區間,台積電ADR重挫逾10%,這波跌勢對台股明日開盤將形成明顯的情緒壓力。台灣最具代表性的AI硬體鏈族群——包括晶圓代工、IC設計、半導體設備、AI伺服器相關供應鏈——在美股如此深幅回調後,開盤恐難以獨善其身,需留意追跌賣壓與外資調節動作。相對而言,今日油價強彈帶動能源題材、AppLovin財報揭示AI廣告應用商業化仍強勁,使電信服務、網路廣告平台等AI應用受益族群以及傳產能源相關類股今日美股表現較為抗跌,台股資金或有短暫轉向防禦性族群或內需消費的可能,但整體市場情緒偏空,操作上宜保守因應。機會族群可先觀察石油化工、內需消費、金融保險。風險族群則留意半導體設備、IC設計、AI伺服器、晶圓代工,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
選後監管恐懼引爆AI交易清倉,科技股史詩級崩跌
2026年11月5日美股遭遇近年罕見的科技股單日大崩盤,市場直接交易的核心邏輯是:民主黨在期中選舉後掌控國會兩院,AI基礎建設與雲端資料中心面臨更嚴格監管的風險大幅上升,資金快速從AI、半導體等高估值成長股出走,形成規模性的「去AI交易」浪潮,費半單日崩跌超過12%,創2020年3月以來最慘紀錄。
• 民主黨掌控參眾兩院,市場憂慮AI基礎建設法規趨嚴,科技股遭受系統性拋售
• 費城半導體指數(SOXX)單日重跌12.25%,為2020年3月新冠崩盤以來最大單日跌幅
• 那斯達克指數下跌5.52%,自上月高點回吐逾10%,正式進入技術性修正區間
• 標普500單日跌4.36%,道瓊跌3.44%,呈現全面性系統賣壓而非個別類股輪動
• AI相關資金快速退潮,市場恐慌情緒蔓延至全球科技類股,風險偏好急劇下降
個股
輝達單日跌9%,半導體全鏈爆崩,AMD與美光傷最重
輝達今日大跌9.26%收在181.60美元,創2025年4月以來最大單日跌幅,作為AI交易最具代表性的標的,輝達的重挫直接點燃整條半導體供應鏈的賣壓連鎖反應。AMD重挫17.26%、美光(Micron)跌17.46%是今日個股跌幅榜前段班,半導體設備廠商科磊(KLA)、科林研發(Lam Research)、應用材料(AMAT)跌幅均逾13%,台積電ADR(TSM)亦跌10.78%,顯示這波賣壓橫掃整條AI硬體供應鏈。
• 輝達(NVDA)跌9.26%收181.60美元,創2025年4月以來最大單日跌幅,AI旗艦股首當其衝
• AMD重挫17.26%、美光跌17.46%,成為今日半導體個股跌幅最深的兩檔
• 科林研發(LRCX)跌16.36%、邁威爾(MRVL)跌16.43%,半導體設備與IC設計雙雙慘跌
• 台積電ADR(TSM)重跌10.78%收353.10美元,ASML跌9.33%,全球晶圓代工與設備股同步受壓
• 博通(Broadcom)跌10.43%、ARM跌13.08%,AI基礎建設整條產業鏈無一倖免
AppLovin財報爆發,逆市盤後暴漲逾23%
在科技股全面崩跌的慘烈氛圍中,AppLovin(APP)以亮眼的第三季財報成為今日最罕見的亮點。公司於2026年11月4日收盤後公布Q3財報,營收達2.185億美元,年增約55%,EPS達4.30美元,大幅優於市場預期;受此激勵,AppLovin股價於今日盤後跳漲逾23%,展示AI驅動廣告商業化的強勁變現能力,與整體AI基礎建設股的潰敗走出截然不同的路徑。
• AppLovin Q3營收年增約55%,EPS達4.30美元,雙雙大幅優於市場預期
• 公司展望亦優於預期,高盛隨後上調目標價,進一步強化投資人信心
• 盤後股價跳漲逾23%,成為今日美股最大逆勢亮點
• AppLovin的強勁表現說明AI廣告商業化邏輯依然成立,與AI硬體監管疑慮形成對比
• 市場解讀:AI的價值不只在算力硬體,能直接變現的AI應用層更具防禦性
總經
油價強力反彈3.9%,能源股成今日最大相對強勢
在科技股重挫的背景下,原油市場走出截然不同的走勢。布蘭特原油在前一日劇跌後今日強力反彈約3.9%,重返每桶約98.29美元,部分補回通膨預期溢價。油價反彈帶動能源類股在今日整體跌勢中展現相對抗跌優勢,成為少數資金轉移的避風港之一,也再度提醒市場能源價格仍是通膨預期與Fed政策的重要觀察指標。
• 布蘭特原油今日反彈約3.9%,重返每桶約98.29美元,大幅回補昨日跌勢
• 油價強彈部分恢復通膨預期,影響市場對Fed後續利率路徑的判斷
• 能源類股在今日大盤全面崩跌中展現相對抗跌,成為資金短暫避風港
• 油價與科技股今日走勢相反,反映市場資金在選後政策不確定性中重新配置
• 若油價持續走強,通膨預期回升將對Fed降息預期形成壓力,間接影響成長股估值
放大鏡觀點
這不是短線修正,是AI交易結構性重定價的開始
今天的跌勢必須從結構層面理解,而不是簡單的「超漲後修正」。費半單日崩逾12%、那指進入修正區間,背後是選後政治格局改變所觸發的AI監管風險重新定價。當市場開始擔憂AI基礎建設的合規成本與監管上限,整個AI算力硬體鏈的高估值邏輯就會受到質疑。投資人此刻面臨的問題不是「要不要加碼反彈」,而是「AI交易的基本假設是否需要修正」。短線而言,費半跌幅過大或引發技術性反彈,但若監管方向尚未明朗,反彈力道與持續性都有限,建議不追跌、等待政策細節落地後再評估布局時機。
AI應用層逆勢強,硬體鏈崩跌揭示資金分歧
今日最值得深思的對比是:AppLovin財報爆發、盤後狂漲逾23%,而輝達、AMD、台積電ADR全線崩跌逾10%。這不是偶然,而是資金對AI產業鏈不同環節的重新評估。AI應用層(廣告、SaaS、商業化平台)直接產生現金流,對資料中心資本支出的監管風險暴露低;AI硬體層(算力晶片、設備、代工)高度依賴政策友善環境與大型科技公司持續的資本支出,監管收緊帶來的衝擊更直接。目前最大的市場分歧在於:這波政策轉向是否會讓大型科技公司縮減AI投資計畫?若微軟、亞馬遜、Google的資本支出指引在下一季財報出現降溫,半導體類股恐面臨進一步下修。
短線等待政策明朗,財報與數據是下週關鍵
展望後市,財報關注AppLovin後續回應市場的動態,以及下週陸續公布的大型科技公司法說會是否針對AI監管疑慮給出明確指引;數據關注本週稍後公布的CPI與初領失業金人數,以及Fed官員選後的公開表態方向。若民主黨推出的AI法規框架溫和、留有彈性空間,科技股可能快速止跌反彈;反之,若監管方向趨嚴且企業資本支出計畫出現修訂訊號,半導體與AI基礎建設鏈恐需更長時間消化估值壓力。油價續漲亦需留意通膨預期回升對降息節奏的干擾。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







