


 我的網誌

大盤解析
費半重挫3.4%,科技股全面承壓
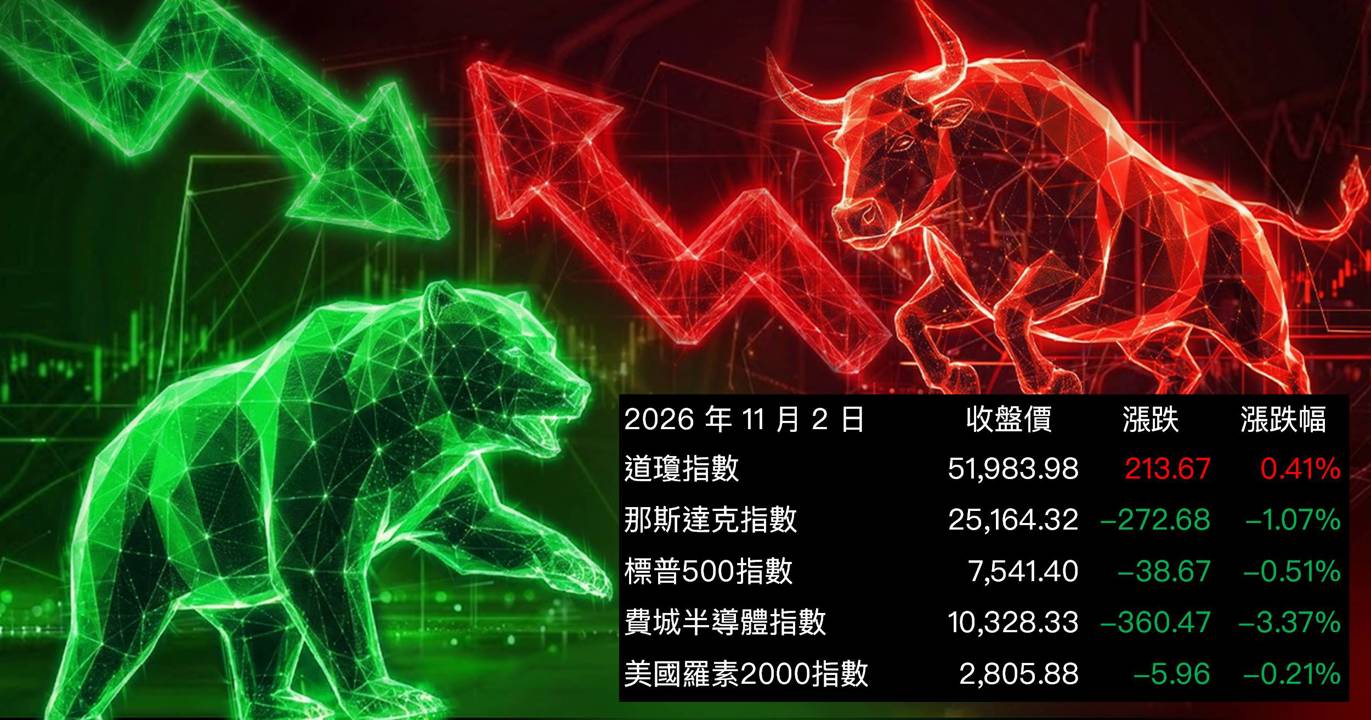
今日美股最核心的主線是半導體全面殺盤,費城半導體指數(SOXX)收跌3.37%至10,328點,成為拖累那斯達克下行的最大元兇。那斯達克指數收在25,164點,下跌1.07%;標普500指數收在7,541點,跌0.51%。道瓊指數則受油價下跌帶來的通膨降溫預期支撐,逆勢收漲0.41%至51,984點,形成今日多空分歧的最鮮明對比。三大指數走向不一,顯示資金在科技/半導體與傳統產業之間出現明顯分流。
油價下跌短暫提振盤中氣氛,但科技股反彈力道不足
早盤原油價格顯著走低,一度帶動標普與道瓊小幅反彈,S&P 500盤中曾上漲約0.5%至0.8%,道瓊也一度走高逾0.8%,市場對通膨壓力稍感緩解。然而科技與AI板塊的反彈明顯疲弱,上週五那斯達克大跌2.9%的震盪效應延續至今日,空方壓力並未因油價利多而消散,終場科技股普遍收在低點。
英特爾重挫8.8%領跌,AMD、美光跟殺最慘
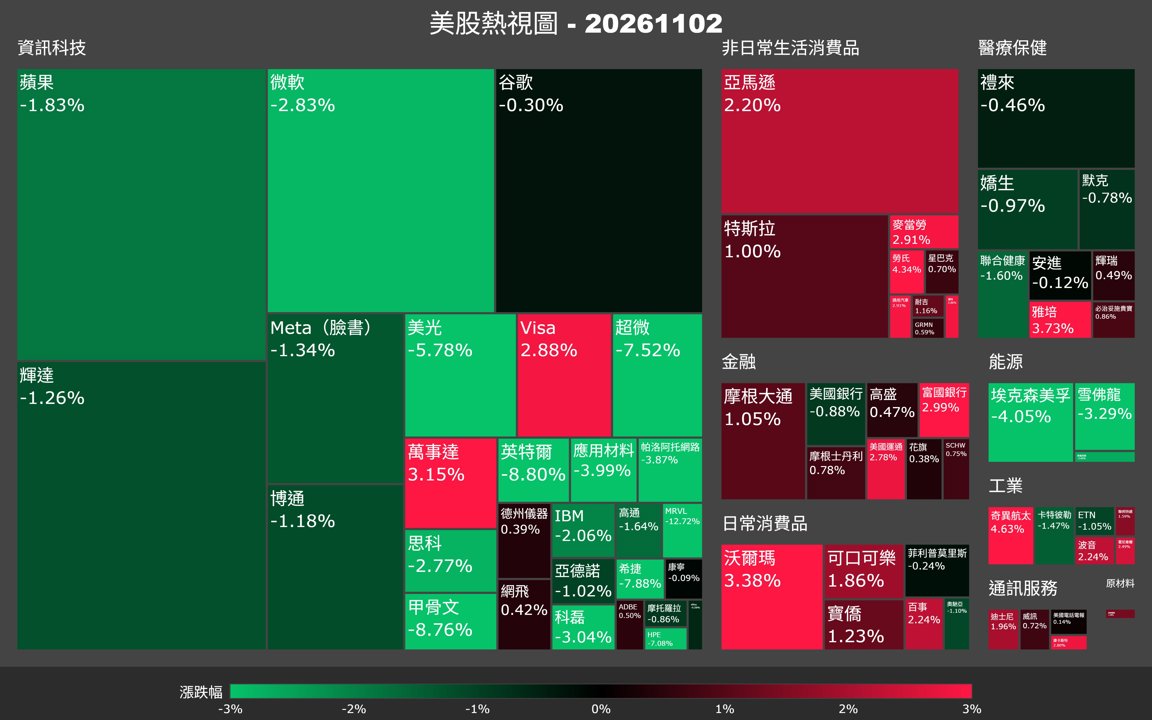
個股表現中,英特爾(INTC)重挫8.80%至59.97美元,為半導體板塊跌勢的震源;Marvell(MRVL)大跌12.72%至171.41美元跌幅最深;AMD下殺7.52%至466.84美元、美光(MU)跌5.85%至832.94美元、Lam Research跌4.83%、ARM跌4.46%、應用材料(AMAT)跌3.99%。相較之下,ASML跌2.54%、KLA跌3.04%,設備股同樣難逃。輝達(NVDA)跌1.26%、台積電ADR(TSM)跌1.85%,為大型半導體股中跌幅相對較小者,但仍無力抵擋整體下行趨勢。蘋果(AAPL)跌1.54%、微軟(MSFT)跌2.83%,科技巨頭亦全面收黑。亞馬遜(AMZN)上漲2.20%、特斯拉(TSLA)漲1.00%,是今日少數收紅的大型科技標的。
蘋果、Palantir盤後財報登場,市場屏息以待
今日盤中科技股普遍承壓,部分原因也與財報不確定性有關。蘋果與Palantir均預定於今日(11月2日)收盤後公布財季財報,截至收盤時點結果尚未揭曉。蘋果股價帶著1.54%的跌幅進入財報等待期,反映市場對財報結果及後續指引存在一定疑慮。Palantir(PLTR)則收跌3.13%至178.34美元,顯示市場在財報前已有部分獲利了結。此外,AMD將於明日(11月3日)收盤後公布財報,今日股價大跌7.52%,反映財報前市場情緒格外保守。
台股連動:費半重挫,半導體鏈震盪,蘋果財報結果為重要觀察
美股今日費城半導體指數重挫逾3%,那斯達克下跌逾1%,台股今日開盤半導體相關族群可能面臨震盪壓力,尤其與美系晶片設計股關聯緊密的IC設計、封測及半導體設備族群需留意開盤賣壓。蘋果盤後財報截至台股開盤前結果已出爐,若指引優於預期,蘋果供應鏈可能獲得支撐,成為開盤的相對亮點;反之若展望保守,相關供應鏈族群恐再度承壓。油價走低對航運與通膨敏感型類股形成一定支撐,道瓊逆勢收紅也顯示傳統產業與金融類股具相對抗跌性,可作為今日避風港觀察方向。整體而言,台股今日開盤以觀望為主,半導體鏈族群震盪風險較高,需待財報結果明朗後方能判斷方向。機會族群可先觀察蘋果供應鏈、金融保險、傳產內需。風險族群則留意IC設計、半導體設備、AI伺服器,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
油價急跌短暫救盤,但科技股仍是市場最大隱憂
週一美股早盤受油價顯著下跌激勵,道瓊與標普500一度走高,投資人解讀油價下行有助壓低通膨、緩解聯準會升息壓力。然而科技股對此利多反應冷淡,上週五那斯達克大跌2.9%所留下的恐慌情緒持續籠罩盤面,最終科技板塊收盤仍全面收黑,顯示油價利多無法解決市場對科技股本身體質與估值的疑慮。
• 油價下跌帶動早盤反彈,道瓊盤中一度上漲逾0.8%,S&P 500曾短暫上漲0.5%至0.8%。
• 油價走低被市場解讀為通膨降溫訊號,對利率敏感型資產形成短線支撐。
• 然而科技股對油價利多反應有限,那斯達克終場仍收跌1.07%,顯示科技板塊賣壓來自內部結構性問題。
• 上週五(10月30日)那斯達克大跌2.9%,Intel、AMD、Alphabet等重挫,恐慌情緒延續至今日。
• 今日多空分歧顯著:道瓊收漲0.41%,那斯達克與標普500分別收跌1.07%與0.51%,反映資金從科技轉向傳統產業。
那指10月跌幅遠超標普,科技股本輪調整結構性深於大盤
根據盤後數據分析,那斯達克10月份的累計跌幅約為標普500的六倍,顯示這波市場回調並非全面性下跌,而是高度集中在大型科技與AI相關股票。這一結構性分歧意味著市場並非系統性風險偏好下滑,而是投資人針對估值過高的科技類股進行選擇性撤退,也讓本輪半導體族群的殺盤更具震撼力。
• 那斯達克10月累計跌幅約為標普500的六倍,反映科技股集中性承壓。
• 大型科技與AI相關股票為本輪拖累主力,英特爾、AMD、Alphabet等首當其衝。
• 這一格局顯示市場賣壓並非全面風險趨避,而是針對高估值科技股的選擇性出清。
• 費城半導體指數今日再跌3.37%,延續10月末跌勢,半導體板塊成為壓力最集中的區域。
• 道瓊今日逆勢收紅,傳統產業與科技股走勢分化,反映資金輪動而非市場全面崩盤。
個股
蘋果盤後財報公布在即,Palantir同日出爐壓力升溫
蘋果(AAPL)與Palantir(PLTR)均預定於今日(11月2日)收盤後公布最新季度財報,市場對這兩份財報均抱持高度關注。蘋果股價帶著1.54%的跌幅收盤,投資人在財報揭曉前選擇保守持股甚至部分減碼;Palantir今日跌幅達3.13%,財報前賣壓明顯。這兩份財報加上明日AMD的財報,將是本週科技股能否止跌的關鍵觀察點。
• 蘋果Q4 2026財季財報預定於今日收盤後公布,並同步舉行財報電話說明會。
• 蘋果今日收跌1.54%至339.31美元,市場在財報前呈現觀望及部分獲利了結態勢。
• Palantir同日(11月2日)收盤後公布第三季財報,今日股價重挫3.13%至178.34美元,財報前不確定性壓制買盤。
• AMD財報定於明日(11月3日)收盤後揭曉,今日股價大跌7.52%,財報前賣壓格外沉重。
• 三大財報橫跨週一至週二盤後,成為科技板塊能否止血的最重要催化劑,市場目前持保守態度。
英特爾重挫8.8%、Marvell暴跌12.7%,半導體殺盤超乎預期
英特爾(INTC)今日重挫8.80%,Marvell(MRVL)大跌12.72%,兩者成為費城半導體指數重挫3.37%的核心殺手。半導體設備股亦全面跟殺,應用材料跌3.99%、Lam Research跌4.83%、KLA跌3.04%、ARM跌4.46%,顯示半導體供應鏈從設計到設備均遭資金逃離。上週五英特爾財測引發的恐慌情緒在今日延續發酵,即便盤中曾有反彈嘗試,終場仍難逃殺盤。
• 英特爾(INTC)收跌8.80%至59.97美元,持續受財測利空壓制,為主要拖累之一。
• Marvell(MRVL)大跌12.72%至171.41美元,今日跌幅最深,拖累費半顯著下行。
• AMD跌7.52%、美光(MU)跌5.85%,大型半導體設計股全面重挫。
• 設備股同步受傷:Lam Research跌4.83%、ARM跌4.46%、應用材料跌3.99%、KLA跌3.04%、ASML跌2.54%。
• 輝達(NVDA)跌1.26%、台積電ADR(TSM)跌1.85%,相對跌幅雖較小,但仍無力獨撐局面。
放大鏡觀點
半導體殺盤未止,財報結果才是關鍵轉折點
今日美股的核心邏輯清晰:費半重挫3.37%,那斯達克連帶下行,但道瓊在油價下跌帶動下逆勢收紅,顯示這並非系統性的市場崩盤,而是高度聚焦在半導體與科技股的結構性賣壓。對投資人而言,此刻盲目抄底半導體的風險仍高,因為英特爾財測引發的恐慌尚未充分消化,AMD財報明日公布前市場情緒難以平復。相對穩健的策略是等待蘋果、Palantir盤後財報結果出爐,若指引優於預期,才考慮分批佈局科技股反彈;若財報再度令市場失望,半導體殺盤恐進一步蔓延。
科技股估值壓力仍在,資金輪動防禦傾向短期難改
目前市場最大的結構性分歧在於:那斯達克10月跌幅遠超標普的事實已說明,科技股的本輪調整是高估值修正,而非單純的情緒性波動。即便油價下跌短暫提振了傳統產業,科技板塊的反彈力道始終有限,顯示市場對科技股的估值容忍度已在降低。若接下來蘋果、AMD財報無法提供強勁指引,甚至出現任何保守展望,資金繼續輪出科技、轉向能源、金融或防禦型類股的格局,短期內將難以逆轉。
本週財報密集,蘋果指引與AMD展望決定科技股走向
展望本週,財報焦點集中在蘋果(今日盤後)、Palantir(今日盤後)與AMD(明日11月3日盤後);數據方面需留意聯準會相關官員發言與後續就業、通膨數據的走向。若蘋果財報展示出AI功能帶動iPhone換機潮、指引優於市場預期,加上AMD數據中心需求指引樂觀,科技股有機會展開止血甚至反彈;反之,若財報指引保守或顯示需求趨緩,本輪半導體與科技股的殺盤恐怕還未見底,投資人需提高警惕。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







