


 我的網誌


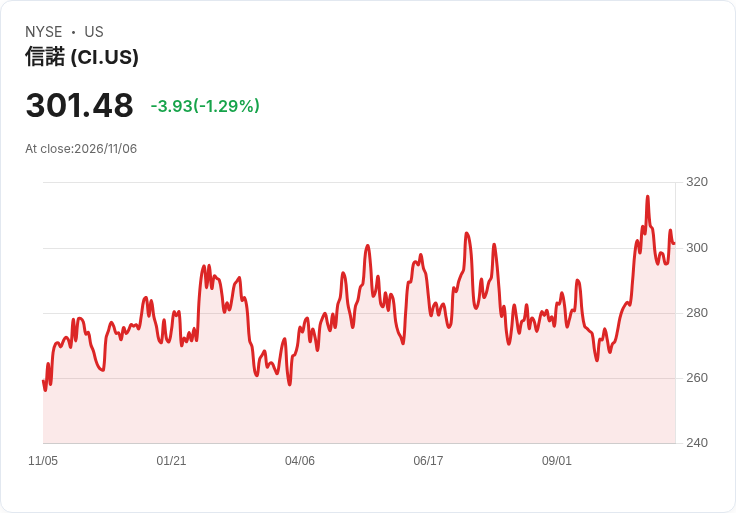
Cigna公佈Q3財報並上調2026年EPS至至少30.60美元,強調Signature PBM進度與「Accelerate to One」2030年3億美元儲效。
開場引人注意 在第三季財報強勁表現後,健保與醫藥服務巨擘Cigna宣佈將2026年調整後每股盈餘(EPS)上修至至少30.60美元,並重申推動長期成本與流程改造、鎖定2030年達成總計30億美元(gross)節省的目標,管理層指出此舉反映公司在個人化醫療與PBM(藥師照護管理)自建路線上的執行進度。

背景與財務亮點 Cigna第三季調整後營收報73.8億美元,調整後EPS為7.98美元。Evernorth(Cigna的醫藥服務單位)第三季營收63.8億美元,稅前調整後獲利18億美元;Cigna Healthcare第三季營收11.7億美元,稅前調整後獲利12億美元。公司同時揭露營運現金流26億美元、負債資本比約41.8%,並於季度內回購約90萬股,花費約2.5億美元;另錄得稅後特殊專案支出1.46億美元(每股0.55美元)。
核心訊息與分項說明 - 指引與成長預期:管理層將2026年調整後EPS目標由先前的至少30.45美元上調至至少30.60美元,並維持Evernorth全年稅前調整後獲利至少69億美元,將Cigna Healthcare全年稅前調整後獲利上調至至少46億美元;全年醫療照護比率(MCR)目標收緊至約84.2%,上下波動25個基點。公司亦預估2027年調整後EPS將較2026跑勢成長至少10%。 - Signature PBM進度:管理層報告Phase 1已完成、Phase 3進行中,內部首個里程碑為2027/1/1將Cigna Healthcare的fully insured業務轉用Signature,並預期2028年開始更廣泛客戶採用。 - Evernorth業務細節與風險:管理層指出Revlimid專利藥的特別仿製藥採用率約90%,Accredo持有逾330項限量或獨家分銷產品,第五座潔淨室亦在建置中。但Evernorth面臨PBS(藥局福利管理)毛利壓力、產業回扣池收縮與GLP-1相關給付下修等逆風,管理層預估2027年Evernorth獲利僅「低個位數」增長,PBS在2027年將呈「個位數下滑」;同時指出2028–2030年將有數款生物製劑生物相似藥陸續上市,帶來中期緩解。 - ACA退出與其他影響:公司將ACA Exchange退出估算為約2億美元「一次性」衝擊,並計畫透過消化遺留損失與移除架構性成本來回收;對於340B計畫新規也有「輕微向下壓力」,但管理層評估不至於構成重大逆風。 - 成本節省計畫(Accelerate to One):Cigna目標至2030年實現30億美元總節省,70–80%將來自自動化、流程現代化與人才效能,節省相關一次性成本(主要為資遣與重整費用)將於策略最佳化計畫中揭露。
包含資料與案例、管理回應質疑 公司在會中提供多項量化資料以回應分析師對2027年轉折項的疑慮:例如Evernorth之PBS與專科藥組合將消長,管理層稱兩大PBS逆風相對等量,且不將2026投資利得視為2027的顯著逆風來源;對於外界擔心Signature全面採用將導致短期獲利壓力,管理層反駁表示,因fully insured業務內部流動,短期不構成淨負擔,且DOL透明度規範的遵循成本「非重大」。此外,針對ACA退出與2027財務橋接的量化需求,管理層將更多細節留待第四季電話會議說明。
反駁替代觀點與風險評估 外界主要疑慮集中在PBM轉型執行風險、回扣池壓縮與專科藥上市節奏放緩會否拖累2027表現;Cigna則強調已明確里程碑(如2027/1/1內部採用)與多項流程及自動化投資,並預期2028年起因多款生物相似藥上市而出現回升。公司同時將ACA退出影響數值化為約2億美元,表明可管理與限定性;但若生物相似藥上市時點延後或PBM市況惡化超出預期,仍會使前述樂觀情況受挑戰。
總結與未來展望(行動呼籲) 關鍵外溢影響為:1) Cigna已以穩健Q3表現為基礎,微幅上修2026指引並設定明確的2027成長門檻;2) Signature PBM的里程碑與Evernorth的結構性調整將是未來業績能否兌現的關鍵指標;3) 投資人應密切關注Q4會議管理層對2027各項「橋接」數字的量化說明、Evernorth稅前獲利走勢、MCR變動,以及生物相似藥上市時程。總之,Cigna展現出在轉型與成本節省路徑上的可見度,但能否抵銷PBM與專科藥短期壓力,仍仰賴未來數季的執行與外部藥品市場節奏。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







