


 我的網誌


美國保險、醫療與相關服務企業第三季財報整體優於預期,從健康保險、醫療器材到專業保險與按揭保險,多數公司交出獲利成長成績單。儘管利率、監理與產品結構變動帶來壓力,但包括 The Cigna Group(CI)、ICU Medical(ICUI)、Figs(FIGS) 等,正藉由成本控管、專科藥局與自動化投資,在高利率環境中鞏固獲利能力。
在高利率與通膨壓力交錯的環境下,美國醫療與保險金融類股財報卻顯示出驚人韌性。從大型健康保險集團、醫療器材廠,到專業保險與按揭保險公司,多數企業第三季都繳出超出華爾街預期的獲利數字,彷彿成為利率升高時代中的少數贏家。

從產險與按揭保險端看,Skyward Specialty Insurance Group Inc.(SKWD) 第三季淨利 4,980 萬美元,每股盈餘(EPS) 1.09 美元,排除一次性成本後達 1.28 美元,優於分析師預估的 1.22 美元,顯示利率走升與風險定價調整,正讓利基型產險公司有能力擴大利差與承保利潤。相較之下,NMI Holdings Inc.(NMIH) 雖然同樣交出 9,350 萬美元淨利、每股 1.23 美元的成績,卻略低於市場預期的 1.32 美元,顯示按揭保險業仍承受房市與信用周期變化的壓力,獲利雖佳但已不再是「躺著賺」。
醫療服務與保險的巨頭 The Cigna Group(CI) 則展現規模化優勢。總裁兼執行長 Brian Evanko 指出,公司第三季調整後營收達 738 億美元,調整後每股盈餘高達 7.98 美元,在穩健表現支撐下,上調 2026 年全年調整後 EPS 展望至至少 30.60 美元。旗下 Evernorth 事業第三季營收 638 億美元,稅前調整後獲利 18 億美元;Cigna Healthcare 則有 117 億美元營收與 12 億美元稅前獲利,醫療保險客戶數年初以來已成長 2%,來到 1,850 萬人,顯示在醫療費用仍高企之下,大型保險商依然掌握議價與風險分散優勢。
更值得關注的是 Cigna 正押注長期結構轉型。Evanko 強調,以「Lead to One」為核心的策略,是要在大規模客戶基礎上實現個人化醫療,同時改善可負擔性。旗下 Evernorth Specialty 的專科用藥與配藥基礎建設被視為關鍵成長引擎,例如抗癌藥 Revlimid 已有約 90% 的專利到期後學名藥採用率,而 Accredo 專科藥局目前掌握逾 330 種高複雜度、限量或獨家配送藥品,公司還在建置第五座無塵室。這些布局,一方面是為了控管 GLP-1 減重藥等高成本新藥支出,另一方面也鞏固其在藥品福利管理(PBM)市場的議價能力。
在 PBM 業務上,Cigna 正推動 Signature 模式的多階段轉換。Evanko 表示,第一階段已完成,第三階段則按計畫推進,預計 2027 年起 Cigna Healthcare 的全保客戶將全面採用 Signature 模式,2028 年開始再擴大至更廣泛客戶群。管理層同時坦言,2027 年 PBM 收入將因產業回扣池壓縮、雇主對 GLP-1 減重藥覆蓋率下降,以及生物相似藥與專科學名藥上市節奏放緩而面臨單位數下滑。不過,Evernorth 整體獲利仍預期小幅成長,依賴的正是專科與照護業務 8% 至 12% 的成長動能。
在醫療設備與耗材方面,ICU Medical Inc.(ICUI) 財報同樣亮眼。公司第三季淨利 2,680 萬美元,每股 1.07 美元;若扣除一次性項目,調整後 EPS 高達 2.44 美元,遠高於分析師預期的 2.14 美元。營收 5.604 億美元,調整後營收 5.562 億美元,同樣優於市場預估。公司並預期全年 EPS 介於 8.60 至 9 美元,顯示在醫院資本支出謹慎、供應鏈成本仍高之際,ICU Medical 仍能透過產品組合與營運效率,穩定放大利潤率。
醫療周邊產業也有亮點。主攻醫療服飾與護理人員工作衣的 Figs Inc.(FIGS) 第三季獲利 1,930 萬美元,每股盈餘 0.10 美元,優於市場預估的 0.07 美元;營收則達 1.907 億美元,也超越預期。這顯示即便消費者支出轉趨保守,醫療專業人員對功能型工作服的需求仍具黏著度,品牌化與直銷模式讓 FIGS 得以抵消零售通路壓力,也成為醫療生態系中相對少見的「成長故事」。
資本市場角度來看,Cigna 管理層強調財務體質仍相當穩健。財務長 Ann Dennison 指出,公司第三季營運現金流 26 億美元,負債對資本比降至 41.8%,並在季內回購約 90 萬股股票、金額約 2.5 億美元,凸顯管理層對長期獲利成長的信心。她也重申 Evernorth 全年稅前調整後獲利至少 69 億美元,Cigna Healthcare 至少 46 億美元,並維持 2027 年調整後 EPS 至少 10% 成長的目標。
然而,風險並非不存在。Evanko 列出 2027 年幾項主要逆風,包括產業回扣壓縮、GLP-1 減重藥雇主覆蓋率下滑、ACA Exchange 退場造成約 2 億美元規模的獲利逆風,以及 340B 計畫規範調整可能帶來的溫和壓力。分析師在法說會上明顯聚焦於 2027 年獲利成長的「橋接細節」,要求公司更清楚量化各項逆風與投資收益影響。Cigna 則選擇在方向上給出承諾,細部數字則留待下一季更新,以保留調整空間。
綜觀這一輪財報,可見醫療保險與相關金融服務企業,正在高利率時代中重塑自己的獲利結構:一方面透過嚴格的費用控管與自動化提升效率,例如 Cigna 「Accelerate to One」計畫預計到 2030 年前帶來 30 億美元毛成本節省,其中 7 至 8 成來自流程現代化與組織精簡;另一方面則以專科藥與高附加價值服務,對沖傳統回扣與藥價壓力。對投資人而言,短期要留意 PBM 模式轉換與監管變動的波動,但從目前財報與展望來看,大型醫療與保險金融股仍是少數能在經濟不確定中維持獲利成長的族群,關鍵在於它們能否持續把龐大的醫療成本壓力,轉化為效率與產品創新的長期優勢。
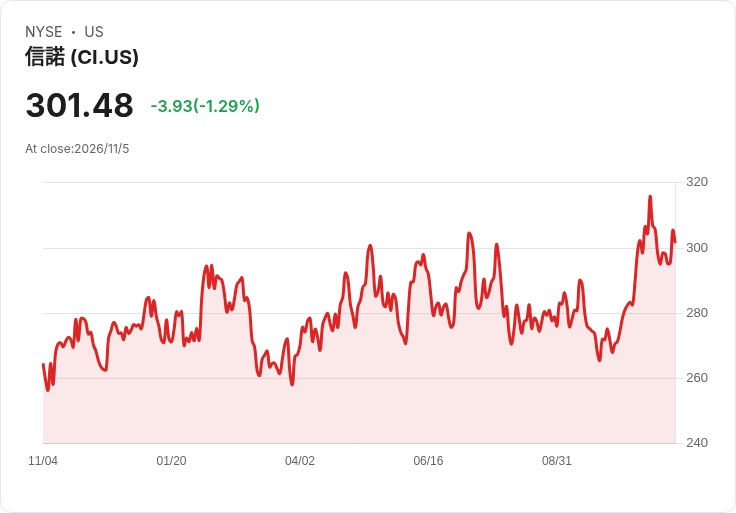
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







