我的網誌

美股財報季強勁開局,但AI 基礎建設瘋狂舉債與企業債風險同步升溫。CoreWeave 債息與 CDS 飆高,拖累科技股與半導體族群,市場開始懷疑AI 投資週期是否見頂,投資人被迫同時盯財報、利率與公司信用體質。
美股第三季財報才剛開跑,數據看起來亮眼,情緒卻愈來愈不安。根據統計,目前已公布成績的46家標普500成分股中,高達85%優於預期,整體第三季獲利成長率預估可達29%,且在科技與能源股推動下,市場原本期待這波財報可以成為牛市續航燃料。然而,指數表面光鮮,底層卻出現明顯裂痕:小型股已悄悄落入修正區,所謂「Magnificent Seven」大型科技股扛起大盤,其餘個股卻步履蹣跚,市場健康度備受質疑。
這波不安情緒,近期被人工智慧基礎建設新貴 CoreWeave 的債務風暴放大。CoreWeave 股價本週幾乎天天下挫,週跌幅約四分之一,周五收盤再跌近12%。比股價更驚人的是債券市場的變化:CoreWeave 2031年公司債殖利率一度逼近16%,目前仍在約14.5%高檔,而這檔債券在今年4月發行時殖利率僅約9.75%。同一時間,其五年期信用違約交換(Credit Default Swap,CDS)飆破1000個基點,較一年前大增178%,市場隱含其五年內違約機率高達約六成。
在通膨高於聯準會目標、美國10年期公債殖利率逼近5.1%的環境下,企業融資成本全面墊高。AI 相關公司為搶占算力與市場先機,紛紛以巨額舉債砸向資料中心與晶片採購。CoreWeave 被視為這波「借錢衝AI」模式的典型,一旦其債務風險被放大解讀,就會引發連鎖反應:投資人開始擔心整個AI 基礎設施鏈若資金鏈吃緊,是否會拖累整個科技股評價,從雲端平台到晶片供應商無一倖免。
這也是為什麼股市投資人突然開始盯著原本只屬債券圈的 CDS 市場。CDS 就像債券的保險,價格完全反映「違約風險」本身,不會被通膨預期、流動性溢價或無風險利率等因素直接稀釋。當CoreWeave CDS 飆破1000個基點,等於每持有100萬美元債務者,每年得付逾10萬美元保費才能自保,其實就是市場在用真金白銀表態:風險正在急速升高。對股東而言,真正可怕之處在於——通常股價早在公司真的違約前,就已被「信用危機」先行重擊。
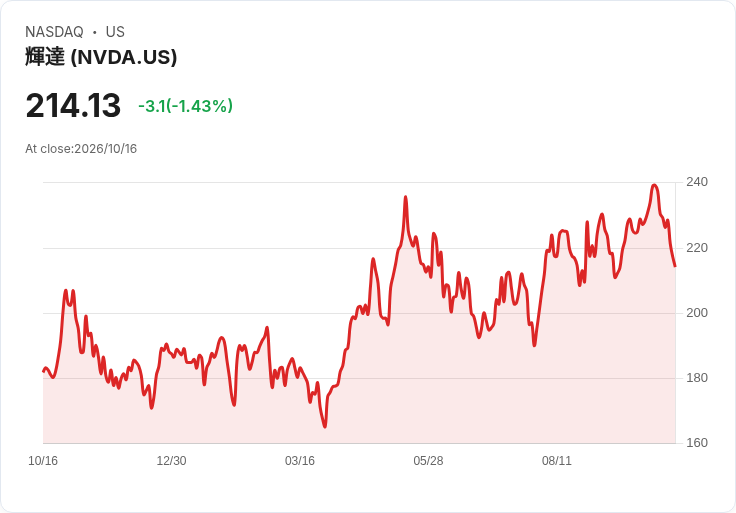
值得注意的是,這場信用風暴也牽動到上游供應商。CoreWeave 是 Nvidia(NVDA)的重要客戶與合作夥伴,使用其晶片提供AI運算服務。Nvidia 執行長 Jensen Huang(黃仁勳)近期在斯德哥爾摩活動中接受 Bloomberg 訪問時強調,CoreWeave 財務狀況「穩定且持續改善」,並稱對方資本成本正在下降,Nvidia 無須出手背書。這番談話一度穩住 CoreWeave 股價,扭轉周四早盤跌勢,但市場對整體AI 借貸模式的疑慮並未消失。
與此同時,半導體族群也遭波及。追蹤晶片股的 VanEck Semiconductor ETF(SMH) 已連續九個交易日收黑,寫下自2006年以來罕見的連跌紀錄,反映投資人開始押注AI 資本支出可能從「爆衝期」步入「降速期」。本週即將公布財報的 Lam Research(LRCX)、Texas Instruments(TXN) 等半導體企業,將成為市場判讀AI 訂單動能是否放緩的關鍵風向球,而 Nvidia 未來的任何財測與對AI需求的指引,更被視為全體科技股的集體考卷。
宏觀環境同樣不利於風險資產。聯準會官員在曼谷IMF活動釋出本月底會議可能暫停升息的訊號,但聯邦基金期貨價格顯示,市場仍預期年底前仍存在再升息一至兩碼的可能。油價居高不下、殖利率持續攀升,讓資金成本長期維持昂貴,對依賴舉債擴張的AI 基礎建設公司尤為不利。避險基金大佬 Paul Tudor Jones 更警告,2027年可能因大型科技IPO供給暴增與美國財政赤字膨脹,成為股市嚴峻考驗的一年。
更令人憂心的是,企業獲利成長可能已逼近顛峰。銀行股分析指出,若排除科技與能源兩大類股,標普500其餘企業第三季獲利成長將從第二季的12%放緩至7%。換句話說,指數漂亮的29%成長,某種程度是由少數AI與能源巨頭拉抬,一旦AI 投資週期放緩或信用風險擴大,整體獲利動能可能快速降溫。期望每季營收、獲利都維持20%至30%成長並不現實,當成長趨緩、資金變貴,股市的調整壓力終究會浮現。
從投資策略角度來看,這波 CoreWeave 事件提供了一個重要提醒:在AI 題材風靡的同時,不能只看 EPS 與故事,更要緊盯公司資本結構與債券市場給出的風險信號。CDS 雖然不像標準普爾(S&P Global)、Moody’s 或 Fitch 等評等機構那樣廣為人知,但其即時價格變動往往比年更換一次的評等實用得多。就像看房時,除了看賣價,也要查保險費;對股民而言,債券與CDS的動態,就是檢視企業體質的「保險費曲線」。
展望未來數季,市場將同時面對三重考驗:一是利率是否長期維持高檔;二是AI 資本支出會不會從狂熱轉向理性;三是企業信用風險是否被低估。若利率持續偏高、AI 投資放緩且信用利差持續擴大,分析師預期年底前美股出現5%左右拉回並非不可想像。對投資人而言,下一步關鍵不在於AI 題材是否「消失」,而在於誰能在高利率與高負債的新常態下活得長久。AI 狂潮之後,真正的考驗可能才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。