我的網誌
AI 股大跌,市場真正擔心的可能不只有通膨!
10月14日美股費城半導體指數重挫4.3%,隔日台股開盤急殺逾千點。除了美國通膨高於預期、升息疑慮升溫,市場也開始重新檢視AI產業龐大資本支出背後的融資風險。
當部分業者仰賴舉債擴建資料中心,利率走高可能同時增加資金成本、壓縮成長股評價。然而,當市場急於降低曝險時,率先遭到賣出的未必是基本面最弱的企業,也可能是流動性最好、持股最多的權值股。
本文從AI融資疑慮、外資賣超結構與客戶預付款機制切入,並以京元電子(2449)、緯穎(6669)對照基本面與籌碼差異,進一步整理11檔受市場賣壓影響的觀察名單,協助投資人在波動中區分產業風險與個股風險。
>立即下載 → https://www.cmoney.tw/r/2/b137c7
追蹤籌K新社群,重點文章不錯過!
一、費半暴跌4.3%,但通膨只解釋了一半
10月14日,美股四大指數全面收黑,費城半導體指數重挫4.30%、連續第六個交易日下跌;隔天台股開盤急殺逾1,400點、摜破月線。
大部分的報導都把原因歸給通膨——美國9月CPI年增3.7%、高於市場預期的3.6%,升息疑慮重燃。
這確實是主因之一。但還有第二個原因,被談得少得多,卻可能更值得長期關注:
投資人對「大型科技公司以外的AI相關企業過度舉債、藉此推動AI熱潮」的擔憂,也在同一天成為市場焦點。
請特別注意這句話裡的六個字:「大型科技公司以外」。
市場擔心的不是微軟、不是Google、不是Amazon——而是那些沒有龐大現金流、卻必須靠借錢來蓋資料中心的業者。
這個區分,是理解這次賣壓的關鍵,也是接下來判斷AI供應鏈風險最重要的一把尺。
二、AI資本支出的規模,已經大到必須靠借錢
2026年,全球九大雲端服務商(CSP)的合計資本支出預估將衝上8,300億美元,年增率高達79%;而美國四大CSP的累計資本支出,已超過1.1兆美元。
這麼龐大的金額,來源只有三種:自有現金、發債、或股權融資。
而這就是分化的起點——不同業者的「錢從哪來」,差距極大。
兩者的差別不在「有沒有需求」,而在「撐不撐得住」。
三、為什麼市場現在開始擔心?三件事湊在一起
原因①:利率環境變了
美國10年期公債殖利率先前曾一度衝上5.34%、創24年新高;而在CPI超預期後,交易員甚至短暫提高了「明年1月底前升息兩次」的押注。
對靠舉債擴張的企業而言,利率上升是雙重打擊:新債的成本更高,舊債到期後的再融資也更貴。
而市場已經出現警訊——有報導指出,隨著殖利率狂飆,美國高收益債市已經亮起黃燈。 高收益債正是信用評等較低的企業主要的募資管道之一。
原因②:連巨頭的獲利都快被資本支出吃光
微軟曾出現這樣的一季:營收813億美元、淨利385億美元,而同期資本支出375億美元——兩者幾乎持平。當一家公司把當季賺的錢幾乎全部投入資本支出,市場自然會開始問:這樣的投入,什麼時候才會變成回報?
原因③:一個很少被談的循環
聯準會主席華許曾公開把債券殖利率急升的原因,與AI相關聯。
邏輯是:AI業者需要龐大資金建資料中心 → 大規模發債 → 債券供給增加 → 價格下跌、殖利率上升 → 而殖利率上升又會壓縮所有成長股的估值。
換句話說:AI的融資需求,正在推高自己的折現率。
四、但也要給出另一邊的證據
證據①:回收期可能比想像中短
Google Cloud執行長Thomas Kurian曾公開表示,AI伺服器的整體投資回收期不到兩年;而採用自研晶片時,回收時間更只有其一半。
證據②:設備端完全沒有降溫
就在費半暴跌4.3%的同一天,ASML第三度上調全年財測,並強調明、後兩年的增產計畫仍不足以完全滿足需求。
證據③:客戶甚至開始自己掏錢
10月13日,京元電(2449)公告與輝達簽訂客戶預付款協議——由輝達先付錢,京元電赴美建置測試產能。 這是輝達首度與台灣業者建立這種模式。
當客戶願意預付現金來鎖定產能,代表的不是資金緊張,而是產能稀缺。
五、要小心的事:這種利空,最容易造成「無差別下殺」
這是投資人在這個階段最需要理解的一件事。
「AI舉債疑慮」這種利空有一個很麻煩的特性:它沒有明確的受害名單。
不像關稅有清楚的產業、不像缺料有明確的環節——「誰借太多錢」這件事,外部投資人根本無從一一查證。
而當市場面對一個「說不清楚誰會出事」的利空時,最直覺的反應就是:先全部賣掉再說。
為什麼恐慌時賣的不是「最該賣的」,而是「最好賣的」?
當外資要降低整體曝險,他會優先賣掉流動性最好、部位最大的標的——因為那樣最快、滑價最小。而流動性最好的,往往正是基本面最強、大家都在買的那些股票。
10月13日的賣超名單就是最好的證據:
外資單日賣超1,653億元(史上第三大),賣超前五大是力積電、友達、南亞科、華邦電、台積電。
台積電出現在名單上——而台積電的客戶是輝達、蘋果、博通,全是現金最充沛的企業。
它被賣,不是因為它有風險,而是因為它最好賣。
同樣的狀況也發生在10月15日:緯穎跌停、台達電先前單日重挫6.58%、聯發科開盤跌280元——而這些公司的客戶,幾乎都是四大CSP與輝達。
無差別下殺時,率先要關注的三件事
在這種行情裡,與其問「會跌到哪」,不如先盯住三個能最早反映轉折的訊號。
觀察點①:外資賣超名單的「結構」有沒有改變
全面性賣超(權值股、記憶體、面板、中小型股全在名單上)→ 代表還在無差別去槓桿階段,不要急著接
選擇性賣超(開始只賣特定族群,同時買進另一些)→ 代表恐慌結束,市場重新開始分辨好壞
10月13日外資一邊賣電子、一邊買台新新光金、陽明、元大金、合庫金——這其實已經出現「選擇」的跡象。 但要看到這個結構連續幾天穩定下來,才算確認。
觀察點②:有長約或預付款保障的標的,跌幅是否明顯較輕
這是驗證「市場有沒有開始分辨客戶體質」最直接的方法。
如果京元電(有輝達預付款)、南茂(新增產能已簽3年長約)這類標的,在大盤重挫時跌幅明顯小於同業——代表市場已經在分辨。
反之,如果連這些都跟著無差別下殺,那就還在恐慌階段。
觀察點③:高收益債利差與美債殖利率
只要10年期殖利率能從5%以上回落、高收益債的利差停止擴大,這個利空的壓力就會自動減輕——因為融資環境改善,舉債擴張的疑慮也會跟著降溫。
三個觀察點的優先順序:先看殖利率(源頭)、再看外資賣超結構(情緒)、最後看長約標的的相對強度(分辨)。
六、受利空影響程度分級:哪些族群會先被殺?
在無差別下殺的環境裡,跌幅的排序通常不是看基本面,而是看三個因素:本益比高低、外資持股比重、以及客戶結構。
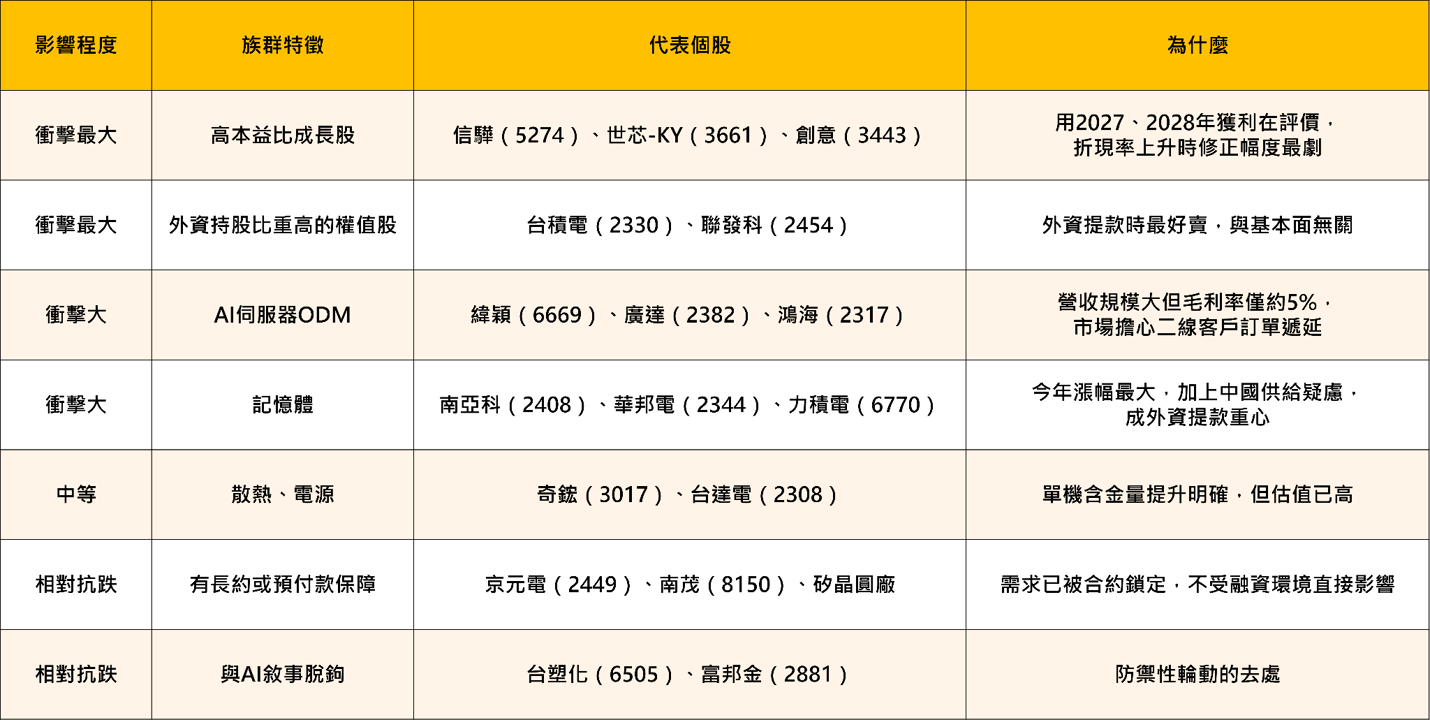
請注意這張表的重點:前面四列(衝擊最大與衝擊大)裡,有不少公司的客戶其實是四大CSP與輝達,基本面並沒有問題。它們跌得重,是因為「估值高」與「流動性好」,而不是因為「客戶會倒」。而這個落差,正是無差別下殺之後,機會的來源。
七、個股深度分析
京元電子(2449)——客戶直接掏錢蓋廠,這是最強的訂單保障
基本面定位
京元電子(2449)是台灣最大的獨立IC測試廠,也是這一波「AI舉債疑慮」中,客戶風險最低的台廠之一。原因很單純:它的錢,是輝達先付的。
10月13日,京元電子(2449)公告董事會通過與輝達(NVIDIA International, Inc.)簽訂客戶預付款協議——由輝達預付款項,京元電與美國全資子公司AeternZ在美國建置測試產能、並為輝達保留產能;預付款則在日後提供服務時逐步抵減,契約期間至預付款全數抵減完畢為止。
這是輝達首度與台灣半導體業者建立「客戶付錢預訂產能、合作夥伴赴美設廠」的模式。
在「市場擔心誰借錢蓋資料中心」的當下,這個安排的意義特別突出:京元電子(2449)不但不必借錢,客戶還先付了錢。而且這個協議還帶來一個財務上的實質利多:京元電子(2449)在簽約同日宣布取消原先9月17日董事會通過的最高3億美元背書保證額度——因為合約架構調整,已無須由母公司提供背書保證。
本業的動能同樣紮實。 京元電子(2449)2026年第三季與前三季營收齊創歷史新高;公司今年資本支出已由原規劃的393.72億元提高至500億元,續創歷史新高,因應AI GPU與ASIC的強勁測試需求。
而支撐這一切的,是一個結構性的轉變:AI晶片越複雜,測試時間越長。
法人指出,隨著AI晶片封裝複雜度提升,測試時間的漲幅已從過往的15%至30%,加速來到50%——這代表即使出貨顆數不增加,測試產能的需求也會自動放大。
技術面的護城河也很明確:京元電子(2449)具備自製預燒爐與液冷測試能力,並在AI GPU成品測試領域具備領導地位,能銜接Blackwell、Rubin等新世代晶片的測試需求。
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
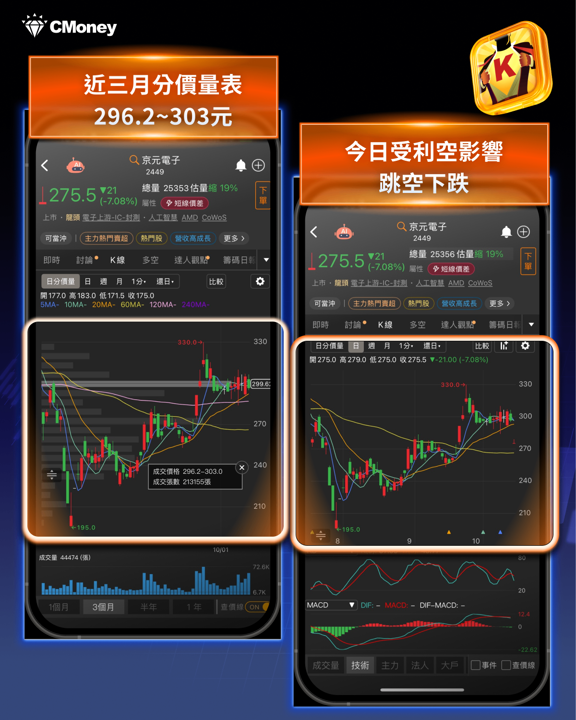
京元電子(2449)股價多方格局在今日正式破壞,出現向下跳空缺口
近三個月分價量表,落在 296.2~303 元
目前股價落在 275.5 元,股價在分價量表之下,代表此區間為重要的壓力區
京元電子(2449)股價多方格局今日正式遭到破壞,並出現向下跳空缺口。從近三個月分價量表來看,296.2~303 元為重要的成交密集區,但目前股價已跌至 275.5 元,落在該區間下方,意味著原先的支撐區可能轉為反彈時的壓力區。
後續若要重新站回多頭格局,需先觀察股價能否止跌回穩,逐步收復短中期均線,並進一步挑戰 296.2~303 元的成交密集區。 在股價尚未收復關鍵位置之前,仍須留意反彈遇壓及賣壓持續的風險,不宜僅因股價下跌就急著進場。
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
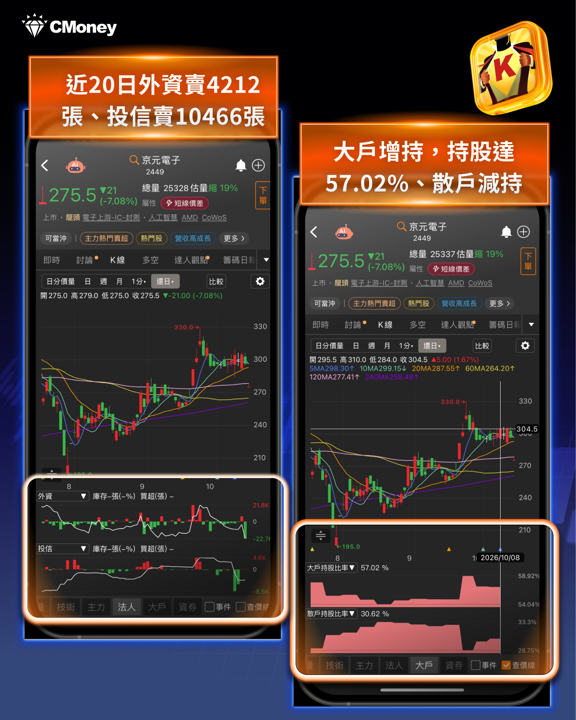
京元電子(2449)目前法人仍偏向賣超調節
近 20 日外資賣超 4212 張,投信賣超 10466 張
大戶持股比率增加,整體持股達 57.02%,散戶持股減少。
京元電子(2449)目前法人仍偏向賣超調節,近 20 日外資賣超 4,212 張、投信賣超 10,466 張,顯示法人資金尚未明顯回流。不過,大戶持股比率增加,整體持股達 57.02%,散戶持股減少,代表籌碼結構出現不同方向的變化。後續仍需觀察大戶持股增加的趨勢能否延續,以及法人賣壓是否逐步收斂,若股價要重新轉強,還需要技術面配合,才能確認買盤是否回溫。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
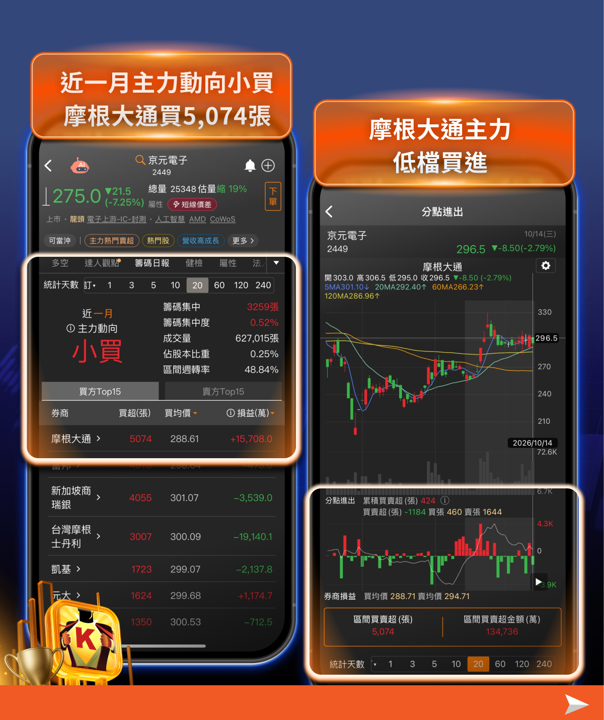
京元電子(2449)近一月主力動向小買,摩根大通買超第一
摩根大通近一月買超 5074 張,買均價為 288.61元
且進一步觀察主力動向,從過往歷史操作來看,摩根大通主力呈現波段買盤,後續觀察買盤是否延續。
京元電子(2449)近一月主力動向小買,買超第一券商:摩根大通;摩根大通近一月買超 5074 張,買均價為 288.61元。從過往歷史操作來看,顯示摩根大通主力呈現波段買盤,後續觀察買盤是否延續。若後續買盤持續積極,代表主力資金仍有進一步布局跡象,短線股價若能搭配成交量放大並維持強勢,有助於確認這波利多消息是否進一步轉化為實際的資金行情。
在一個市場開始懷疑「AI投資的錢是不是借來的」的時刻,京元電子(2449)給出了最直接的反證:它的客戶主動預付現金,而且取消了母公司的背書保證。凸顯其客戶合作模式的優勢。 不過,短線仍面臨法人賣超調節的壓力,加上今日股價受市場利空影響,出現向下跳空缺口,多方格局遭到破壞。後續除了追蹤法人賣壓是否收斂,也要觀察股價能否止跌並逐步收復均線、重新站回重要成交密集區。在技術面尚未明顯改善前,即使長期 AI 測試需求仍具支撐,短線操作仍宜留意股價波動風險。
緯穎(6669)——跌停的那一天,客戶名單其實全是巨頭
基本面定位
緯穎(6669)是台股AI伺服器ODM的代表之一,也是這次無差別下殺中最典型的案例——10月15日盤中跌停,但它的客戶幾乎清一色是現金最充沛的那群人。
先看客戶結構。 緯穎(6669)的客戶名單涵蓋AWS Trainium 3、Meta的AMD MI450平台、Oracle的GB200、微軟的Maia 300——全部都是四大CSP等級的業者,正好是這次市場「不擔心」的那一類。
這跟市場憂慮的「靠舉債擴張的二線業者」,完全是兩回事。
而且緯穎的多元客戶結構本身就是風險分散:它同時承接GPU伺服器與ASIC伺服器,無論最終哪一種算力架構勝出,都能參與。
財務數字的規模相當驚人。 緯穎2025年全年合併營收達9,506.63億元、年增163.7%;稅後淨利511.18億元、年增124.4%;EPS達275.06元,創歷史新高。
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
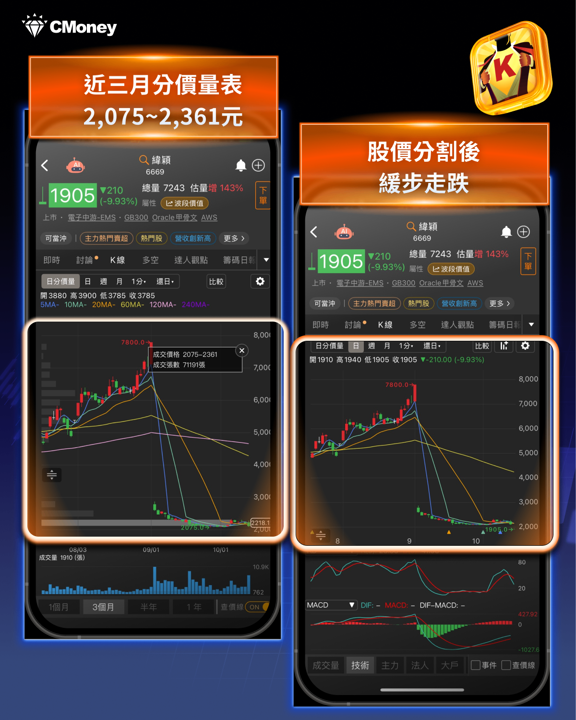
緯穎(6669)股價分割後近期出現緩跌
近三個月分價量表,落在 2,075~2,361 元
目前股價落在1,905 元,股價剛好在分價量表之下,代表此區間為重要的壓力。
緯穎(6669)股價分割後近期出現緩跌。從近三個月分價量表來看,上方壓力區 2,075~2,361 元,目前股價來到 1,905 元,股價剛好在分價量表之下,代表前方套牢賣壓可能成為反彈時的壓力。後續若要重新站回多頭格局,需先觀察股價能否止跌回穩、逐步收復短中期均線,再進一步挑戰上述成交密集區。在股價尚未出現明確轉強訊號前,仍宜留意反彈遇壓的風險,避免貿然追進。
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
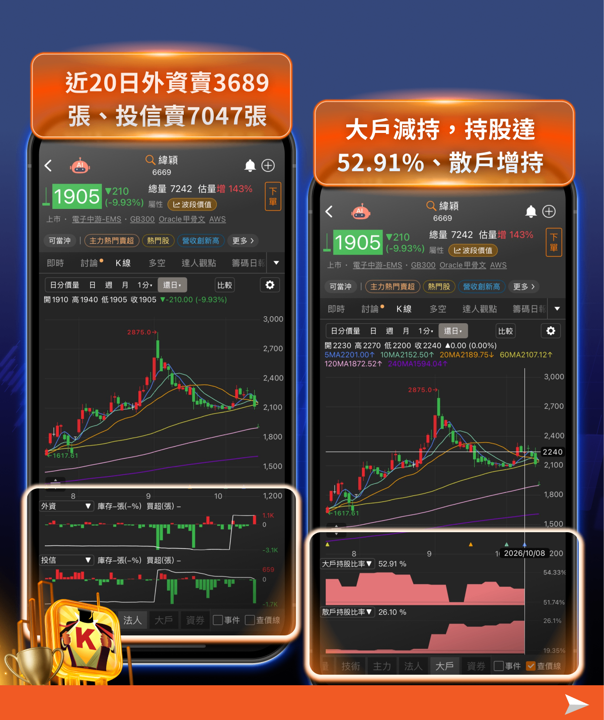
緯穎(6669)目前法人仍偏向賣超調節
近 20 日外資賣超 3,689 張,投信賣超 7,047 張
大戶持股比率減少,整體持股達 52.91%,散戶持股增加。
緯穎(6669)目前法人仍偏向賣超調節,近 20 日外資賣超 3,689 張,投信賣超 7,047 張。此外,大戶持股比率減少,整體持股達 52.91%,散戶持股增加。代表目前法人籌碼尚未明顯回流,籌碼面仍有待觀察。今日受市場利空影響,股價進一步承壓,後續需留意法人賣壓是否持續,以及大戶持股能否止跌回升;若籌碼面尚未改善,股價短線恐仍面臨修正壓力。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
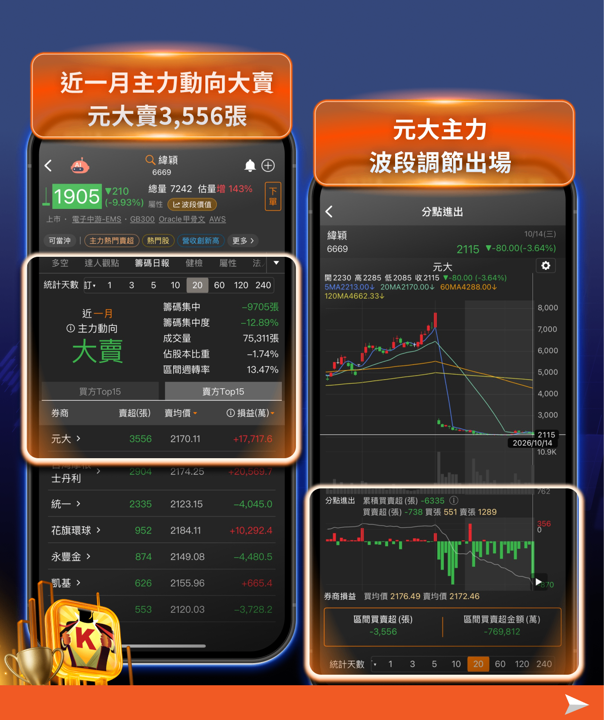
緯穎(6669)近一月主力動向大賣,元大賣超第一
元大近一月賣超 3,556 張,賣均價為 2,170.11 元
且進一步觀察主力動向,從過往歷史操作來看,元大主力呈現波段調節出場。
緯穎(6669)近一月主力動向大賣,賣超第一券商:元大;元大近一月賣超 3,556 張,賣均價為 2,170.11 元。元大主力呈現波段調節出場的跡象,顯示短線賣壓仍值得留意。 後續可持續追蹤元大是否延續賣超,以及其他主力券商有無接手買進,若賣壓尚未收斂,股價反彈仍可能面臨壓力。
緯穎(6669)小結
緯穎(6669)在10月15日跌停,但它的客戶是AWS、Meta、Oracle與微軟——這正好說明了無差別下殺的本質:賣壓打到的不是「最該賣的」,而是「漲多的、好賣的」。不過也要誠實說:客戶體質好,不代表股價不會跌。 在折現率上升的環境下,高估值本身就是風險,即使基本面無虞。
目前應優先觀察法人賣壓何時收斂,以及外資、投信是否逐步由賣轉買。 若主力券商持續調節、大戶持股比率又同步下降,即使客戶需求穩健,短線股價仍可能承壓;反之,若法人賣超縮小、籌碼逐漸穩定,再搭配股價止跌回穩,才有機會進一步確認市場是否開始重新評價其基本面。
八、總結:分化不是崩塌,但要先熬過無差別下殺
這次殺AI股的,不只是通膨。底下還有一層:市場開始懷疑,有些AI投資的錢,是借來的。
而這個懷疑有其道理——2026年九大CSP資本支出8,300億美元、年增79%,美國四大CSP累計已超過1.1兆美元,這麼大的金額不可能全部來自自有現金。
但三件事說明了這是「分化」,不是「崩塌」:
現金充沛的巨頭沒有問題、
設備端訂單沒有轉弱(ASML三度上修全年財測)
客戶甚至開始預付現金鎖定產能(輝達與京元電)
只是在分化真正開始之前,市場會先經歷一段「無差別下殺」——因為恐慌時賣的不是最該賣的,而是最好賣的。
10月13日外資賣超名單出現台積電、10月15日緯穎跌停,都是這個邏輯的體現:它們被賣,不是因為客戶會倒,而是因為漲多、估值高、流動性好。
所以對投資人來說,這個階段要做的是三件事:
第一,先確認恐慌有沒有結束。
盯住外資賣超名單的結構——從「全面賣」轉為「選擇性賣」,才是市場重新開始分辨好壞的訊號。
第二,在無差別下殺中,建立自己的分級名單。
把持股按照「客戶是誰」、「有沒有長約或預付款」分類;跌幅大但客戶體質好的,是觀察名單;客戶結構不明、又高度依賴二線業者的,才是該真正減碼的。
第三,盯住源頭。
10年期美債殖利率能否從5%以上回落、高收益債利差會不會停止擴大——這個利空的解藥,不在台股,而在債市。
在市場開始分辨好壞的階段,選對客戶,比選對題材更重要;但在市場還沒開始分辨的階段,先不要急著出手。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。