我的網誌


Q3營收約$337M、調整後EBITDA約$154M;上調2026營收與EBITDA指引,並首次公佈2027營收$1.275B–$1.325B與EBITDA $320M–$340M,併購與執行成關鍵變數。
安德森集團(Andersen Group Inc.)在2026年第三季交出強勁成長訊號:單季營收約為$337百萬(年增約18.7%),調整後EBITDA約$154百萬(年增約18.8%),公司因此上調2026全年與發布2027展望,市場與分析師關注點聚焦在併購貢獻、整合執行與盈利可持續性。

背景與核心資料 - 季度表現:Q3營收$337M(略高於公司預估$333.6M),調整後EBITDA約$154M,但歸屬母公司淨損$9M,稀釋後每股虧損$0.55。營運費用為$234.9M,佔營收69.6%,其中包含$40.4M非現金性股權酬勞(Class X 單位歸屬)使費用較去年大增。現金及約當現金$193.6M,無動用$50M資產借貸額度;IPO相關票據餘額為$287.7M(年初$350M)。 - 併購與有機驅動:過去12個月完成8筆交易,合計貢獻營收約$16.2M;管理層表示已簽署24單、關閉16單,剩餘8單預期在年底或明年第一季前完成。公司指出營收每小時上升8.6%,包含先前採納的3%科技附加費(現已併入基本費率),並將維持每年兩次的費率檢視機制。
指引變動與2027遠景 - 2026指引調整:原本2026年營收指引$980M–$1,000M微幅調整為$990M–$1.10B;調整後EBITDA自$225M–$250M上修至$255M–$275M。 - 2027首度公佈:公司給出2027年營收$1.275B–$1.325B(約較上一年成長30%)與調整後EBITDA $320M–$340M。管理層說明,此展望已將已關閉交易、已簽署交易以及預期年底或明年初可完成的「少數」交易納入假設。
分析與評估 安德森的攻勢由併購驅動加上價格與生產力改善構成:管理層指出價格面約貢獻近9%,人均生產力約提昇4%,合計推高每小時營收。併購活動若按計畫關閉,將為短期營收注入顯著動能;然而公司同時坦承最大挑戰在於「執行力與整合能量」,即管理層認為不是缺乏標的,而是內部交付能力的限制。
駁斥與風險面向 部分析師質疑2027目標中有多少來自併購、併購倍數是否上升,以及股權酬勞造成的財報波動性。對此,管理層回應:已將已簽署且預期完成的交易納入指引,但未拆分有機與非有機貢獻;同時強調$40.4M為非現金會計專案,對現金流無直接影響。此外,管理層主張人工智慧等技術為公司成長的順風而非阻力,且在遇到競爭性出價(包含私募)時將堅持文化與紀律。
結論與未來觀察重點 安德森以提高指引與公佈2027較高目標表達擴張信心,但關鍵在於併購落地與整合成效能否轉化為持續利潤成長。投資人與市場應關注:1) 未來財報是否揭露有機/非有機營收拆分;2) 已簽交易的實際關閉與整合進度;3) 毛利率與EBITDA邊際的持續性;以及4) 股權酬勞對經常性費用與稀釋效果的長期影響。公司下一步應以透明的併購披露與強化執行為優先,以驗證其高成長宣示的可行性。
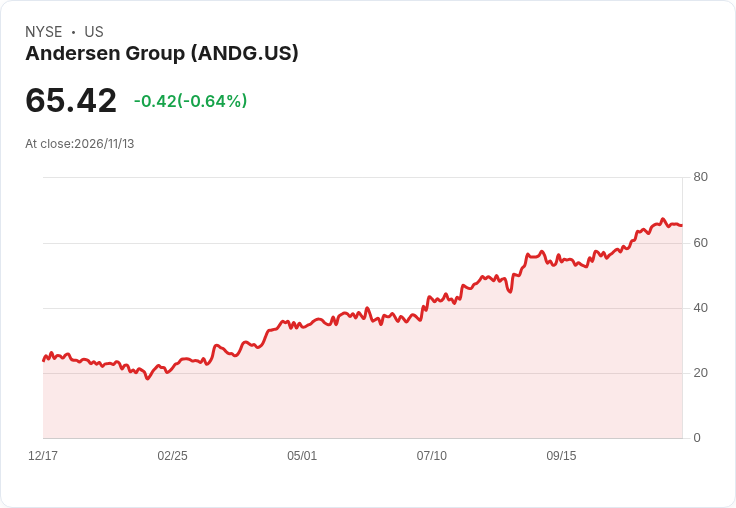
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。