我的網誌


CorMedix以併購Heron資產擴大營收基底,預估2027合併貢獻125–150M並達45–60M年化協同,但CMS季度重設加成與醫保合約進展成主要不確定因素。
開場引子 CorMedix(CRMD)於第3季財報會議重磅宣佈,已簽署收購Heron Therapeutics大部分資產的協議,管理層預期此交易將於2027年第1季完成並「立即改善每股盈餘與自由現金流」。公司同時提出具體數字:Heron資產可望為2027合併帶來約1.25–1.5億美元的營收,並透過既有通路與營運整合在2027年底達到每年4,500萬至6,000萬美元的營運成本協同。

背景與財務現況 CorMedix在第3季合併營收為5,450萬美元,其中DefenCath淨銷售1,720萬、其餘產品37,300萬。公司現金及約當現金為3.552億美元,前9月營運現金流入2.183億。第3季營運費用為3,660萬(較去年同期下降),並將全年度非現金調整後營運費用區間收窄至1.4–1.45億。公司維持2026全年營收指引3.25–3.45億,並將調整後EBITDA指引收窄至1.3–1.4億。
重點事實與管理論點 - 併購規模與期望:Heron過去12個月約1.5億淨產品營收;CorMedix估計2027年合併貢獻為1.25–1.5億。管理層強調可用現有通路快速投放Heron產品,是達成4,500–6,000萬協同的關鍵。 - 給付變數:腎衰(ESRD)最終規則為2027年首季設定每劑8.32美元的TDAPA後續加成,但CMS改為「每季重設」新機制;管理層表示這導致2027年全年平均給付可能低於8.32美元,並因此暫緩對DefenCath的2027營收指引,承諾於2027年初提供更新。 - 風險披露:公司第3季包含與Melinta收購相關的1,150萬美元非現金或有對價重估費用;此外,DefenCath在TPN(靜脈營養)適應症的試驗入組落後,FDA審核日程與上市前準備(如REZZAYO優先審查、目標2027 Q1決定)仍具不確定性。
深入分析與評論 併購立場的正面論點在於:1) 透過Heron取得多元商業產品,可減少對單一產品(DefenCath)的營收依賴;2) 若能如期整合並達成估算協同,短期內對現金流與EBITDA有明顯正面貢獻;3) 公司現金充裕(逾3.5億)為整合與潛在投資提供緩衝。 然而,三項關鍵不確定性可能抑制利好轉化為實際結果:CMS季度重設加成機制讓明年DefenCath可預見性降低,醫療保險(特別是Medicare Advantage)合約進展緩慢、TPN試驗入組延遲均可能延後採用與營收成長。此外,Heron相關訴訟(如與Azurity的爭議)和現有客戶使用習慣(大型透析業者臨床流程穩定)也會影響短期需求波動。
替代觀點與駁斥 部分分析師憂心:CMS機制與大客戶可能在季度間調整使用量,使2027營收難以達標;另有人擔心整合期間執行風險與法律不確定性。管理層回應稱:1) 即便CMS採季度重設,管理層目前估計2027年DefenCath最低加成仍高於目前部分客戶收到的水平;2) Heron產品將透過既有通路匯入,預期能迅速吸收並產生協同;3) 主要客戶的透析治療流程一般不會在短期內頻繁變動,減少季度級別的大幅波動風險。上述回應具說服力,但仍取決於CMS後續資料、法院訴訟演變與醫保談判進度,故不能完全消弭市場疑慮。
總結與展望(行動呼籲) CorMedix以Heron資產併購爭取擴大營收基礎並宣示年度協同4,500–6,000萬,這是公司向外界證明「從單一產品依賴轉型」的關鍵棋步;短期內若整合順利、REZZAYO獲準且CMS加成給付有利,對公司財務與估值將是正面。然而,投資人與市場應密切關注:1) 併購完成與整合進度(預期2027 Q1完成);2) CMS每季加成更新與CorMedix對外提交之利用與價格資料;3) Medicare Advantage合約簽約情況;4) REZZAYO的FDA決定與DefenCath的TPN試驗入組進展。管理層預告將於2027年初更新DefenCath展望,屆時將成為檢驗公司整合與給付風險管理能力的關鍵節點。
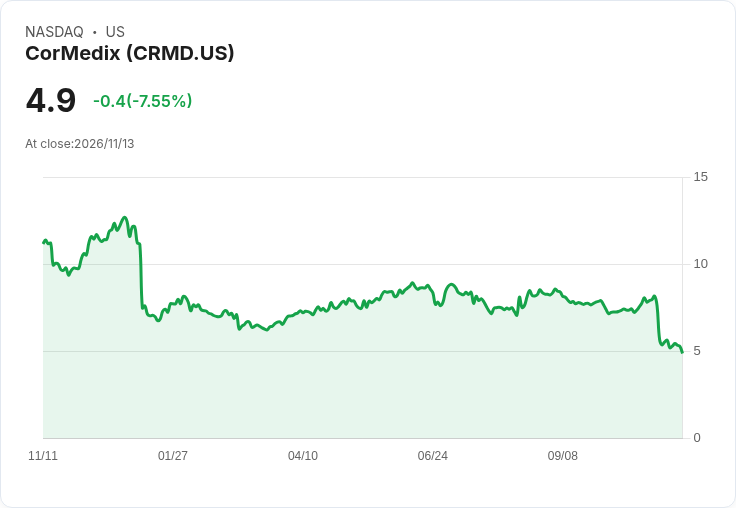
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。