我的網誌


Brightstar Q3 每股非GAAP盈餘0.10美元優於預期,營收下滑3.5%;公司調降FY26營收指引,強調義大利攤銷與匯率影響,現金回饋股東動能仍在。
Brightstar Lottery(NYSE: BRSL)於最新財報公佈其2026財年第3季結果:非GAAP每股盈餘(EPS)為0.10美元,較預期高出0.03美元;單季營收為6.07億美元,較去年同期減少3.5%,且較市場預估低約336萬美元;調整後EBITDA為2.89億美元,與市場預期相當,公司表示此一表現受益於產品銷售組合改善與成本效率提升。公司並指出,截至11月9日,已透過現金股利與庫藏股回購部署逾2億美元。

背景與資料重點 - 營收與獲利:Q3 營收 6.07 億美元(-3.5% YoY),非GAAP EPS 0.10 美元(Beat);調整後EBITDA 2.89 億美元(符合預期)。公司將成果歸因於銷售組合最佳化與費用控管。 - 股東回饋:今年迄今(截至11/9)已回饋逾2億美元於現金股利與股權回購。 - 現金流與資本支出:公司更新FY26現金流與資本支出預估;資本支出約4.5億美元,維持先前預估區間下緣。營運活動淨現金使用約9億美元,其中包含與義大利樂透牌照最終支付相關的14.3億歐元(約16.7億美元);若剔除該項牌照付款,營運現金流約為7.5億美元,與先前預估一致。
更新之全年展望與成因分析 - 營收指引:公司將FY26營收下修至24.35–24.55億美元(此前:25.0–25.5億美元;市場共識約24.8億美元)。說明中提及下修主因包括下半年同店銷售預期調整、義大利B2C擴張時點變動與外匯影響;公司同時預期下半年有來自營運成長驅動因素的中單位數成長。另約有1.75億美元來自義大利樂透相關服務收入攤銷對報表成長之影響。 - 調整後EBITDA:新指引為11.4–11.6億美元(此前:11.6–11.9億美元),公司表示主要受匯率變動影響。 - 現金流:如上,營運現金淨流出約9億美元含義大利牌照付款;剔除該一次性支付則顯示約7.5億美元之營運現金入帳,與先前展望一致,顯示基礎營運現金創造仍具韌性。
深入分析與評論 - 一次性專案與會計攤銷是本次指引調整的核心。公司強調義大利樂透相關攤銷對報表成長有顯著影響,且該影響為會計層面而非即時現金耗損(牌照款項已列入營運現金流),投資人應區分經常性營運成果與一次性會計影響。 - 即便營收指引下修,調整後EBITDA僅小幅下修且Q3仍達到預期,顯示公司在利潤率管理與成本控制上保有彈性。再者,剔除義大利牌照大額支付後的營運現金流仍呈正向,支撐其繼續回饋股東的能力(已執行逾2億美元回饋)。 - 風險面仍以匯率波動、義大利B2C擴張時點與執行風險為主。若義大利擴張遞延或匯率進一步不利,短期業績與指引可能再受壓。
反駁與替代觀點 - 部分市場觀點可能認為指引下修代表基本面走弱,但公司說明重點為時點與會計處理(義大利攤銷)、以及匯率因素,且核心營運與現金生成能力(剔除一次性牌照支付)維持穩健。若投資人僅以表面營收變動解讀,可能忽略底層現金流與利潤率改善的正面訊號。反之,若未來義大利B2C展開遲緩或匯率持續不利,公司亦面臨實質營運挑戰,須持續觀察。
總結與展望(投資人行動建議) Brightstar本季呈現「盈餘超預期但營收下修」的混合訊號:盈利能力與成本控管仍見成效,現金回饋股東動作積極;但義大利相關攤銷、匯率與國際擴張時點為短期不確定因素。建議投資人追蹤三大指標:1) 下半年同店銷售與義大利B2C實際啟動與貢獻時點;2) 匯率走勢對EBITDA與營收的持續影響;3) 公司公佈之調整後自由現金流(剔除一次性牌照款後)與股東回報政策是否延續。管理層下次財報電話會議將是檢視這些變數與公司應對策略的關鍵時機。
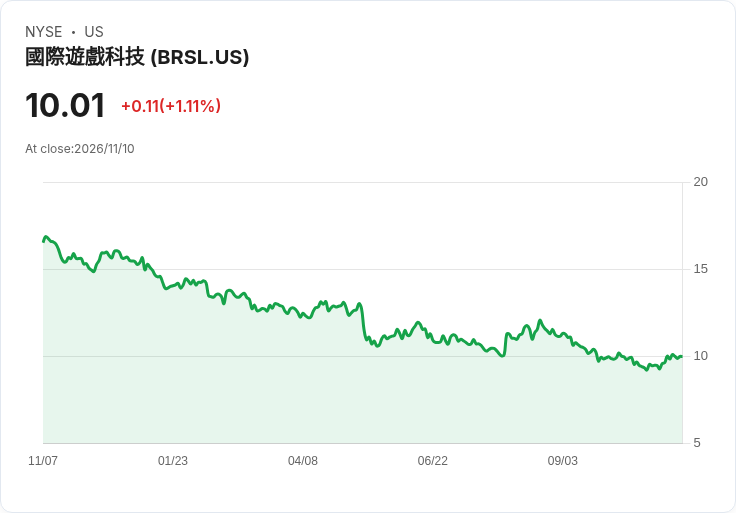
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。