


 我的網誌


摘要 : 第三季利率急升壓縮帳面價值,Prism完成首筆打包,管理層估機構(MBS)報酬率約16–17%。
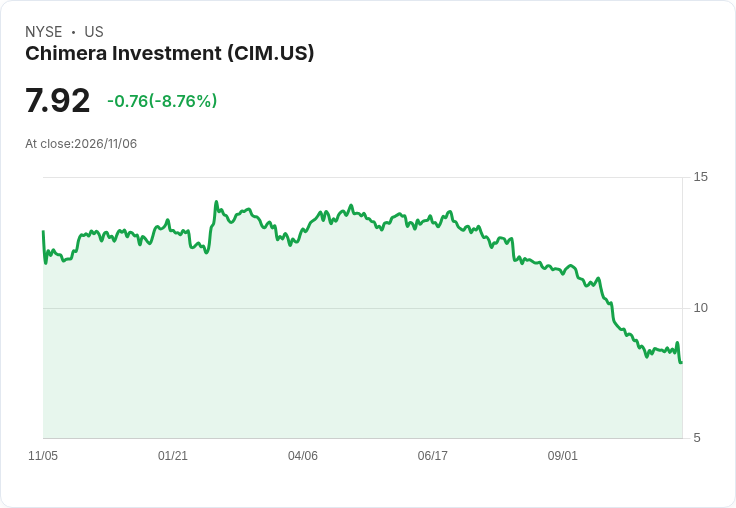
新聞 : 開場引人: Chimera Investment Corporation(CIM)公佈2026年第三季財報與法說會後,管理層把這季形容為「利率劇烈上揚與高度波動」的考驗期。雖然旗下放款平臺HomeXpress單季創下1.12億美元放款紀錄,但GAAP淨損達1.936億美元,GAAP每股帳面價值下滑16.5%至14.82美元,震撼市場。

背景與資料呈現: 公司財務重點包括:本季可供分配收益(EAD)約3,200萬美元、每股0.38美元;投資組合經濟淨利息收入6940萬美元,淨利差1.6%;HomeXpress EBITDA僅0.4萬美元但當季放款達11.2億美元;總槓桿6.5:1、追索槓桿4.1:1,現金與無擔保資產餘額為5.61億美元(上一季為6.56億)。管理層並於季後完成首筆透過新通道Prism Capital的HomeXpress貸款證券化(Prism 2026-HX1),在困難市況下將AAA級債券定價於160,管理層評價為「執行良好」。
主旨與分析: 公司對未來展望採保守語調。HomeXpress雖「目前鎖價並放款獲利」,但管理層預期第四季獲利大致持平,主要因仍在處分第三季累積的管線,並預計於2027年第一季恢復更明顯獲利。投資組合角度,首席投資官指出機構(Agency)證券的邊際回報可望落在中十位數,約16%到17%,因此流動性部分仍會保留給機構部位以因應Prism結算需求。為因應風險,公司在季內曾採短TBA等策略以對沖波動,後於10月解除該空頭部位。
替代觀點與駁斥: 部分市場或分析師可能主張公司應以回購支撐股價或立即回補資本配置;但管理層明確表態偏好將資本投入放款與證券化以追求較高邊際報酬,而非回購。針對流動性疑慮,管理層稱槓桿上升主要源於為證券化而持有整筆貸款,且已配置約20%至機構部位,具備向Prism呼叫資金與後續補充的運作空間。
風險、結論與未來觀察指標: 關鍵風險仍為利率與利差再次擴大導致管線重估、證券化時點與價格不利。投資人應關注:Prism後續發行進度與定價、HomeXpress第四季與2027Q1的毛利率恢復情況、公司帳面價值能否隨利率與利差回穩而回升,以及流動性指標(現金與無擔保資產、槓桿比)變動。總結來說,Chimera把Q3定義為波動驅動的調整期:放款量創新高且完成戰略性通道首發,但短期財報承壓,未來能否轉為穩定收益取決於證券化執行與利率環境。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







