


 我的網誌


洛杉磯電動卡車新創Harbinger完成2.4億美元D輪,擴充套件電池儲能與軍用平臺,FedEx加深合作。
洛杉磯電動卡車新創Harbinger宣佈完成2.4億美元(約新臺幣近80億元)D輪融資,募資金額來自多方戰略投資者,正值公司將業務由單一卡車底盤擴充套件到電池儲能與防務應用的關鍵時刻。

背景與金額細節:此輪由Tiger Global、Capricorn的technology impact fund與專注防務的Ridgeline共同領投,FedEx再次跟投,並由Maniv、Greycroft與獲Volkswagen支援的VC Leitmotif等既有投資人參與。這筆募資距離Harbinger約一年多前宣佈的1.6億美元C輪不到一年時間,公司至今募資總額已逾6.5億美元,根據最初披露此輪訊息的媒體報導。
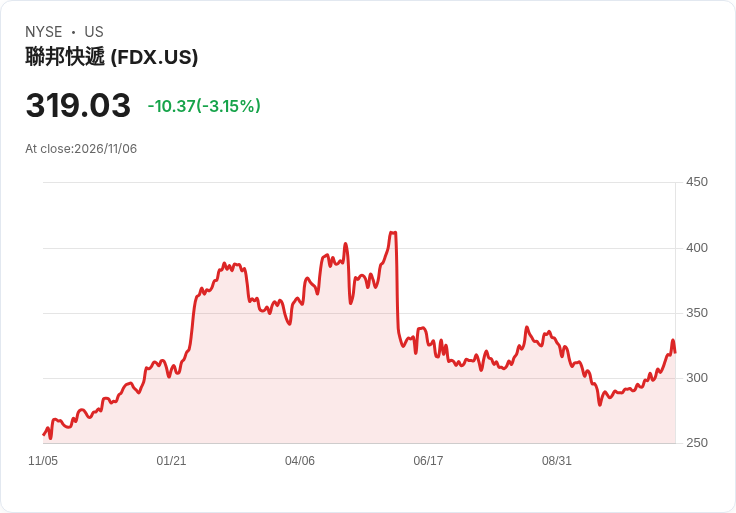
商業佈局與關鍵合作:Harbinger創立於2022年,創辦成員多來自已停業的EV新創Canoo與電池公司QuantumScape,早期主攻單一電動卡車底盤。近年來公司透過併購與產品線拓展加速轉型,包括收購自動駕駛業者Phantom AI、開發混能救援車輛,以及推出面向軍方的無人混合電力平臺;此外也開始佈局電池儲能解決方案。與FedEx的關係亦持續深化:FedEx不僅再次投資,還將公司高層Paul Melander(資深副總裁、安全與運輸)派任Harbinger董事;FedEx也近期下達首筆大型訂單——2000輛車、訂單價值逾3億美元,為Harbinger帶來實質商業驗證。
分析與利弊評估: - 利多:多元化產品線(商用卡車、電池儲能、防務平臺)有助分散單一產品風險;防務專案通常具備較長期且金額較大的合約潛力;FedEx的下單與董事席位為公司商業化與量產能力提供關鍵背書,且重複投資者名單顯示資本市場對其路線仍具信心。 - 風險:防務市場與自動化系統面臨嚴格的認證流程、長期研發與採購週期,短期現金回收可能延遲;EV新創面臨量產、供應鏈與成本控制等結構性挑戰,併購整合(如Phantom AI)亦帶來整合風險;資本密集的成長若無明確營收曲線,仍可能需進一步募資。
針對疑慮的回應:懷疑者指出多家電動車新創曾因訂單無法轉化為交付或成本失控而失敗,但Harbinger以戰略客戶(FedEx)之訂單與董事會關係回應此一質疑,同時引入防務專業投資者Ridgeline,顯示其在商業與政府市場雙軌佈局上取得投資界部分信任。
關鍵觀察指標與未來展望:短期市場將關注Harbinger能否如期交付FedEx的2000輛訂單、電池儲能及軍用平臺的測試與認證進度;中期則看公司能否將併購技術有效整合、降低單位成本並擴大量產。若公司能兌現量產與交付,且取得防務合約或更多企業訂單,將有助於轉化募資為穩定營收;相反,任何量產延誤或成本失控都可能使資金壓力再度升高。
總結與建議:Harbinger藉由本輪2.4億美元D輪,強化從商用車向電池儲能與軍用系統的轉型,並藉助FedEx的商業驗證與戰略投資降低部分市場疑慮。對於追蹤者與潛在企業合作夥伴,應密切監測交付進度、測試與認證里程碑,以及公司在供應鏈與成本控制上的進展;對於資本方,則需評估其防務合約能否提供長期且可預測的現金流,來支援後續擴張計畫。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







