


 我的網誌


民主黨橫掃期中選舉後,市場忽然對 AI 資本支出踩煞車,PHLX 半導體指數單日重挫逾 10%,Nvidia(NVDA)、AMD(AMD)、Micron(MU)等龍頭齊跌,AI 題材從「神話行情」急速轉向估值修正與監管風險的現實考驗。
美股投資人還來不及消化期中選舉帶來的樂觀情緒,AI 相關科技股就被無情痛宰。以晶片股為主的 PHLX Semiconductor Index(^SOX)盤中一度暴跌 11%,創 2020 年 3 月疫情恐慌以來最慘單日表現;Nasdaq Composite(^IXIC)跌逾 5%,瞬間抹去選後漲幅並正式陷入修正區。短短一個月,市場從「AI 無限上綱」轉為「AI 花錢太兇」,情緒反轉之劇烈,令不少投資人措手不及。

這波殺盤的導火線,是民主黨在美國期中選舉中奪下參眾兩院控制權,疊加地方層級通過多項限制資料中心興建的公投案。分析師指出,市場開始重新評估 AI 資料中心建置的速度與規模,一旦建置節奏放緩,勢必衝擊上游晶片與相關供應鏈的成長假設。FHN Financial 宏觀策略師 Will Compernolle 就直言,近期最大行情波動「幾乎都繫於 AI 情緒的細微變化」,而新政治環境讓未來 AI 投資軌跡出現更多問號。
從指數表現來看,SOX 指數已自 52 週高點回落約三成,技術面早已跌入「私下熊市」,只是投資人近日才真正意識到。Nationwide 首席市場策略師 Mark Hackett 指出,本輪跌勢由機構投資人激烈減碼及槓桿去化主導,帶動科技股同步遭殃。S&P 500(^GSPC)單日跌逾 3%,市值蒸發超過 2 兆美元,其中僅 Nvidia(NVDA)就貢獻逾 4,000 億美元跌幅,整體晶片族群市值損失突破 1 兆美元。
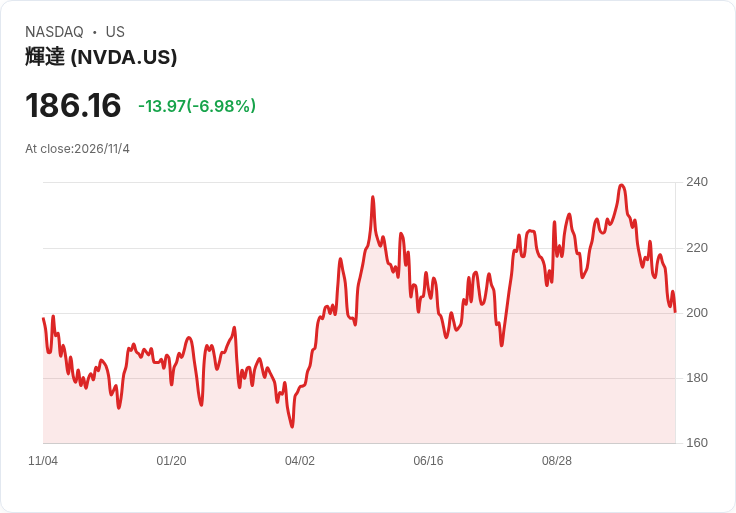
個股層面更是血流成河。記憶體廠 Micron Technology(MU)股價暴跌 12%,與 SK Hynix(SKHY)、SanDisk(SNDK)、Seagate(STX)、Western Digital(WDC)等一同出現雙位數跌幅;高效能運算與 AI 核心供應商 Nvidia(NVDA)與 AMD(AMD)分別大跌 6% 與 13%,Broadcom(AVGO)同樣下挫 6%。甚至連被視為 IP 平台新寵的 Arm Holdings(ARM)、設備廠 Lam Research(LRCX)也難逃重挫。
賣壓不只集中在晶片,整條 AI 供應鏈幾乎被市場「連坐」。雲端運算與資料中心營運商 Nebius(NBIS)、CoreWeave(CRWV)股價雙雙大跌;網通與光學相關個股 Astera Labs(ALAB)、Lumentum(LITE)、Coherent(COHR)、Corning(GLW)以及工程承包商 Quanta Services(PWR)也一一失守。過去受投機資金追捧的 Tesla(TSLA)、SpaceX(SPCX)、Robinhood(HOOD)、Coinbase(COIN)、MicroStrategy(MSTR)等「高 Beta」標的同樣重挫超過一成,反映風險資產全面撤退。
從基本面與預期落差來看,市場並非突然才發現成本高、現金流吃緊的問題,而是原先被 AI 故事掩蓋的風險如今集中爆發。Swissquote Bank 資深分析師 Ipek Ozkardeskaya 指出,本季財報前,市場已對「AI 投入過度」有所疑慮,許多雲端巨頭(hyperscalers)自由現金流因狂砸 AI 資本支出而明顯惡化,還得靠發新股與發債來填補缺口,對股價評價本來就不利。加上利率保持在高檔、融資成本居高不下,一旦成長動能稍有鬆動,估值自然遭到大幅重估。
政治面風險更是壓垮 AI 狂潮的關鍵一擊。包括德州州長 Greg Abbott 在內的多位地方領袖,先前已對資料中心耗電與用水提出警告,德州更在 9 月祭出新建案核准暫停令。Simcorp 的 Melissa Brown 認為,期中選舉結果只是把既有的政治阻力「明文化」,不論民眾對資料中心環境影響理解是否精準,反對聲浪已讓政客承受巨大壓力,推動 AI 基礎建設的速度勢必放慢。
不過,市場看法並非一面倒悲觀。Andersen Capital Management 創辦人 Peter Andersen 就認為,這波殺盤「過度反應」,投資人還沒意識到企業在全球配置上的彈性,例如若美國多數州限制資料中心,新建案可轉往加拿大或巴西等地。他強調,真正的 AI 需求不會因地理調整而消失,反而可能帶動新的區域投資機會。換言之,短期是估值與政策衝擊,長期則仍要看實際應用與獲利能力。
對投資人而言,此次修正也突顯一個殘酷現實:AI 題材不再是單向線性成長故事,而是進入「成長 vs. 現金流」的權衡期。Wells Fargo Investment Institute 策略師 Sameer Samana 指出,過去推動 AI 板塊的是追逐成長的投資人,如今在成長被下修時,資金必須從成長派移交給重視現金流與估值的價值派;這種「投資人族群換手」不會一夕完成,中間必然伴隨劇烈波動。
展望後市,市場短線將把焦點轉向宏觀數據與政策訊號。例如即將公布的 10 月就業報告,將成為評估景氣與利率走向的重要線索;若經濟降溫、殖利率回落,勢必有助高估值科技股喘口氣。同時,華府未來幾個月如何具體規範 AI 基礎建設,也將決定這輪 AI 投資循環究竟是「暫時降檔」還是「長期降速」。在塵埃未定之前,AI 概念股恐難重回先前那種一面倒的瘋狂多頭。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







