


 我的網誌


晶片與資料中心相關概念股大幅下挫,納斯達克重挫逾3%,市場重新評估AI與資料中心擴張風險。
美股週四出現急殺走勢,納斯達克指數大跌795.08點(-3.09%)至24,941.44,逼近修正區域(自高點下挫10%以上)。此波賣壓以晶片股與資料中心相關概念股為首,讓前一日受民主黨中期勝選激勵的全面性反彈迅速回檔。

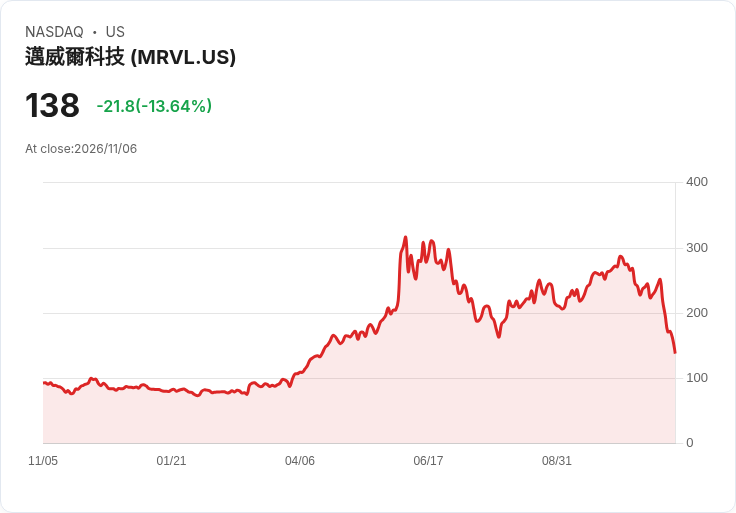
背景與主因: 事件觸發因素包括個別龍頭業績與需求疑慮、對AI基礎建設擴張的政治與民間反彈,以及整體風險偏好的快速轉變。高通(Qualcomm)因第四季智慧型手機晶片銷售不及預期、蘋果相關收入下滑,盤中重挫約9%,帶動半導體指數下跌約7.1%,包括Nvidia、AMD、Intel與Marvell在內的晶片股同步承壓。
事實與資料: - 三大指數表現:道瓊下跌351.87點(-0.66%)至53,004.25;S&P 500下挫127.74點(-1.66%)至7,560.88;納指重挫795.08點(-3.09%)至24,941.44。 - 資料中心與相關公司多數走弱:IREN、Hut 8、Applied Digital下跌約6%至11%;CoreWeave與Nebius Group分別下挫9.3%與13.4%;Dell下跌10.5%。 - 個股動向:Meta下滑3.4%,Amazon與Alphabet小幅走低;Snap因第三季營收不及市場預期重挫12%,AppLovin則因財報勝預期暴漲32%。市場成交量顯示跌多漲少,納斯達克下跌家數相對更多。
深入分析: 市場擔憂兩大層面:其一,AI與資料中心的快速擴張面臨越來越多地方與政治審視,若監管或公共反對升溫,相關擴張計畫可能放緩,壓縮相關裝置與晶片的需求;其二,個別企業需求疲弱(如智慧型手機晶片)已反映在財報與展望中,引發資金快速撤離高估值成長股。Swissquote資深分析師Ipek Ozkardeskaya指出,民主黨勝選後可能對AI建設進一步檢視,這一政治面風險成為市場再估值的觸媒。
替代觀點與反駁: 有觀點認為分裂的國會可降低立法風險、減少激烈改變,進而利於市場穩定;也有人指出油價走低與政治不確定性緩解曾短暫提升風險偏好。但實務上,政治版圖變動同時可能帶來新的監管焦點,地方層級(特別是資料中心所在州)反對聲浪,以及財政收緊使得未來公共支出與產業補助的不確定性增加,這些因素會抵消部分「立法風險下降」帶來的正面影響。
結論與展望(投資者行動建議): 短期內,投資者應關注幾個關鍵指標:週五公佈的10月非農就業資料、聯準會的利率前景與下游需求(尤其智慧型手機與資料中心資本支出)的公司財報。若修正擴大,對高估值、依賴AI與資料中心擴張的公司需採取風險控管(如降槓桿或調整部位);長期投資者則可關注基本面轉弱但估值已回吐的優質科技與半導體公司,伺機分批佈局。總之,市場正由「政治利多→產業與基本面再評價」的階段切換,謹慎與彈性應對將是關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







