


 我的網誌


Q3 Non?GAAP EPS €0.40優於預期,營收€43.9億年增2.1%但小幅落後,公司重申2026全年目標。
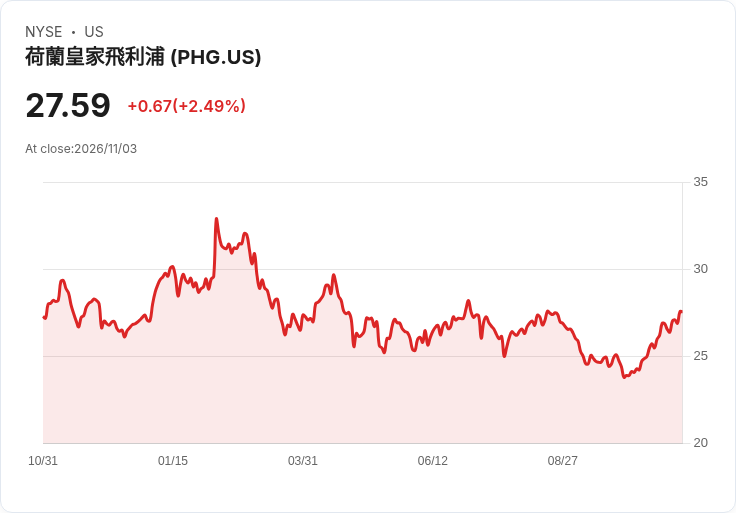
飛利浦(Philips)在最新公佈的2026會計年度第三季財報中交出「混合訊號」:獲利優於市場預期,但營收略低於分析師估算,並重申全年展望,強調診斷與治療(Diagnosis & Treatment)訂單需求回溫以及現金回收帶來的短期利好。

亮眼數字與關鍵動能 - EPS 與獲利:公司報告第三季 Non?GAAP 每股盈餘 €0.40,較市場預期高出 €0.06。調整後 EBITA 利潤率為 13.0%,較去年同期擴張 70 個基點,且所有事業單位均呈現利潤率改善。 - 營收與訂單:第三季營收為 €43.9 億,年增 2.1%,但比市場預估少約 €3,000 萬。可比訂單量(comparable order intake)年增 8%,主要由診斷與治療業務帶動,顯示需求面具韌性。 - 現金流與財務狀況:營運現金流為 €5.44 億,自由現金流 €3.84 億;公司同時重申 2026 全年指引:可比銷售成長 3%?4.5%、調整後 EBITA 利潤率 13.5%?14.0%(包含來自美國關稅退稅約 1% 的利多)、全年自由現金流預估 €15?17 億(含淨美國關稅退稅約 €2 億)。
背景與意義分析 飛利浦正處於結構性轉型與風險消化階段:過去數年公司面對產品召回與相關法律爭議,導致財務與聲譽壓力;如今財報呈現利潤率擴張與訂單回升,代表營運效率與銷售回穩正在發揮效果。訂單面向診斷與治療的回升尤其重要,因為它有助提升未來幾季的營收可見度與毛利貢獻。
然而,需注意幾項關鍵變數: - 關稅退稅的影響具一次性與不確定性:公司已將約 1% 的利潤率與約 €2 億自由現金流列入指引,若退稅時程或金額變動,對全年數值影響顯著。 - 營收小幅落後顯示需求或訂價壓力尚存,投資人仍需關注各區域市場與終端醫療採購節奏。 - 法律與召回相關的後續成本與賠償風險仍會影響未來現金流與盈利穩定性。
反駁替代觀點 部分評論者可能認為本季獲利改善是假象,主要由一次性退稅或會計調整驅動;這種擔憂有其合理性,但公司的資料顯示利潤率是在「全事業單位」擴張,而非集中在單一專案,且可比訂單量年增 8% 提供了營運改善的需求端佐證。因此,雖不能完全排除一次性項目的影響,但同步出現的訂單增長與跨部門利潤擴張降低了只靠一次性利多的解讀力度。
總結與未來展望(行動號召) 飛利浦本季展現出「獲利優於預期但營收壓力仍在」的局面:若公司能將訂單動能轉化為穩定營收,並確保關稅退稅如期到位,則全年目標可望達成;反之,退稅不確定性或法律後續成本仍可能拉低最終績效。建議市場參與者關注三個關鍵指標:未來季別營收成長能否持續、退稅進度與金額確認,以及與召回相關的資金與法律動態。投資人與分析師應在接下來數季密切追蹤診斷與治療業務的出貨與收款情況,以及公司在費用與資本支出上的執行紀律。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







