我的網誌

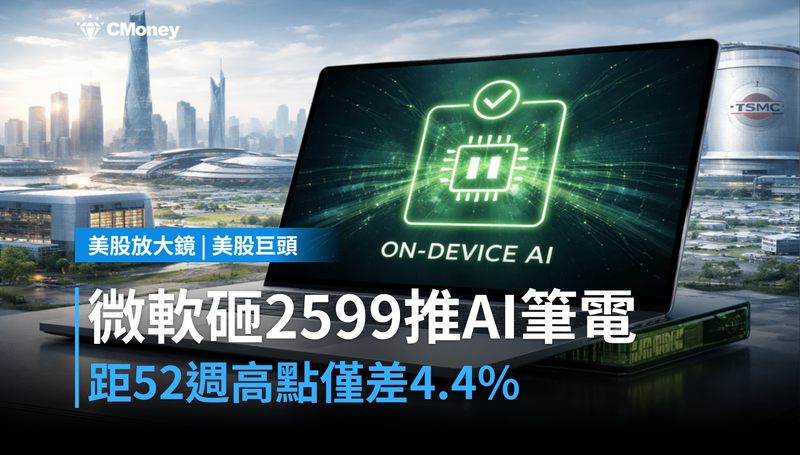
微軟砸$2,599推AI筆電,距52週高點只差4.4%?
微軟在舊金山發表Surface Laptop Ultra,搭載Nvidia AI晶片,售價2,599美元起。
這不只是一台新筆電,這是微軟把AI從雲端拉進個人裝置的第一步試水溫。
問題是:這個定價能打開多大的消費市場,還是只搶企業端客戶?
Wedbush分析師說AI建設才到第三局,微軟還有16%上漲空間
Wedbush分析師Dan Ives對微軟給出615美元目標價,較週二收盤價有16%上漲空間。
他特別點出一個數字:微軟商業合約待履行義務(RPO,代表未來有望確認的收入)達到6,780億美元,年增25%,且這個成長扣掉OpenAI之後仍然成立。
這代表微軟的AI營收不只靠少數幾個超大型AI客戶撐場,而是正在向更廣的企業群擴散。
台積電、廣達、緯創都在這條供應鏈裡
Surface Laptop Ultra採用Nvidia AI晶片,算力上看每秒一千兆次浮點運算(1 petaflop)。
台股伺服器與筆電供應鏈中,廣達、緯創、英業達等ODM廠,以及負責AI晶片封裝的台積電先進封裝產能,都在這條鏈上。
台股投資人可觀察這幾家廠商下季法說會,AI PC接單佔比有沒有從個位數向兩位數推進。
本機端AI跑模型,雲端算力業者第一個感受壓力
Surface Laptop Ultra強調部分AI任務可以在本機GPU執行,不需要送上雲端,軟體介面還用綠色圖示標示「本機運算」。
這對Azure等雲端服務是雙面刃:省掉的雲端推論費用讓企業更願意採用AI,但每次推論的雲端收費機會也同步減少。
最直接的外溢觀察對象是AWS和Google Cloud,看這兩家下季推論服務營收的年增率有沒有開始放緩。
股價距高點4.4%,市場還沒把硬體業務當成主要定價依據
微軟股價529美元,距52週高點553美元僅差4.4%,三個月累計漲幅達37%。
消息公布後股價幾乎持平,上漲僅0.09%,代表市場對筆電硬體本身的反應是中性的,主要定價仍在Azure和Copilot訂閱成長。
如果10月16日出貨後預購數字超出預期,代表市場會開始把AI PC硬體算進微軟的裝置業務估值裡。
如果預購反應冷淡,代表市場擔心2,599美元的定價把潛在買家擋在門外,這筆業務短期難以撼動雲端的主導地位。
看這兩個數字,才能判斷AI PC有沒有真正起飛
第一,看微軟下一季裝置業務(More Personal Computing)營收有沒有超過140億美元,超過代表AI PC拉動了換機需求,低於代表硬體端還在觀望。
第二,看Nvidia在筆電端AI晶片(GeForce RTX 5000系列筆電GPU)的出貨量指引,如果微軟這款打開了企業採購門,Nvidia的筆電GPU出貨量應該在2027上半年出現季增加速。
現在買的人看好微軟AI從雲端滲透到終端裝置、帶動新一輪換機週期;現在等的人在看2,599美元的定價能不能在企業採購季轉化為真實訂單。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。