我的網誌

摘要 : 兩家創新公司以非常規 IPO 流程掌控市場,承銷團雖獲巨額酬勞,卻抱怨時間壓縮、資訊管控與不尋常排他條款。
新聞 : 引人入勝的開頭 今年兩宗創紀錄的 IPO──SpaceX 與 Anthropic──不僅替華爾街帶來逾五億美元的承銷費,也暴露出新型募資流程引發的緊張關係:公司以對抗資訊外洩與滿足巨額資金需求為由,採取嚴格且非典型的作法,令部分銀行與律師在私下抱怨流程異常繁複,難以履行傳統職責。

背景與脈絡 SpaceX 在六月上市時,銀行團取得約五億美元酬勞,但過程中公司高度掌控公開與行銷節奏,限制財務資訊流通,使承銷團工作變得困難。隨後代號「Project Lantern」的 Anthropic 上市更超越 SpaceX,再次讓承銷商獲得逾半億酬勞,卻出現更多流程衝突:時間緊湊、預測財務數據延後提供、檔案審核急遽、對銀行人員施以罕見限制及排他條款,以及為防洩密採用特殊資訊平臺等。
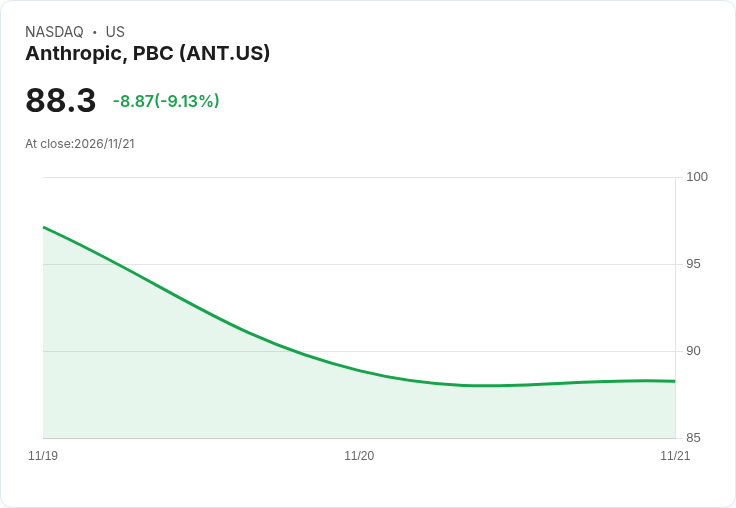
事實、資料與具體案例 - 承銷費用:SpaceX 與 Anthropic 均使首席承銷商與參與銀行獲得超過五億美元的酬勞。 - 承銷團規模與人員限制:Anthropic 動用約 22 家承銷銀行,但要求部份銀行僅派出最多 4 名、且多為資深人員參與,以降低洩密風險。 - 排他與限制條款:Anthropic 要求部分資深承銷人員簽署檔案,禁其在公司上市後六個月內與競爭對手(列舉如 OpenAI、Cursor、DeepSeek、Hugging Face)接觸或承作,銀行界認為這類對個人的廣泛獨佔條款在 IPO 實務中罕見。 - 資訊共享工具與洩密事件:Anthropic 使用 NetRoadshow 分享 S-1 草案,該平臺會記錄閱覽者與頁面並加水印,且不允許另存副本。儘管如此,約四週前 Reuters 已披露 S-1 的多項內容,揭示洩密風險仍存在。 - 曝光與時間壓力:原訂 11 月 10 日啟動行銷並遞交 S-1A 前夕,涉案律所誤發含錯誤價格區間的 PDF,隨後以 NetRoadshow 於紐約時間凌晨 2 時寄送正確檔案,要求數小時內簽核完畢以便向 SEC 提交。 - 股價表現:SpaceX 上市後曾衝高至 201.80 美元(6 月 16 日),但於 7 月中跌破 135 美元的 IPO 價格;Anthropic 首日跳升 17%,但於週五收盤下跌 8.5%,顯示大型 AI 股上市後仍面臨波動與市場情緒考驗。 - 綠鞋(overallotment)條款談判:兩家公司均與承銷商談定在追加配售股票(綠鞋)上不支付承銷差價(spread),此類要求對一般公司而言較難取得。
深入分析與評論 這些案例反映出一個權力重心的轉移:擁有顛覆性技術與市場追捧的巨型科技公司,能在 IPO 流程中擁有更大議價能力,從選擇承銷商人選、控制資訊揭露節奏,到對承銷人員施加非典型限制。對銀行而言,雖有巨額酬勞可觀,但流程上的受限降低其執行行銷、盡職調查與風險管理的主動性與透明度。學術界如佛羅裡達大學 Jay Ritter 指出,這些公司確實擁有市場影響力,能要求「非常規操作」,但大型投行仍可能在其他交易上維持傳統做法。
駁斥替代觀點 支援公司作法者會說,嚴格控制資訊與限制人員參與是合理的防洩密與保密措施,尤其在 AI 競爭激烈的時代;此外,高度超額認購與投資人熱情使得行銷工作相對容易,承銷商未必需要傳統大規模推銷。然而反駁者指出,過度排他與限制會侵蝕承銷商對客戶群的流動性與後續覆蓋能力,長期可能削弱市場效率與承銷商的專業判斷。兩方均有道理,但短期內資金與需求使得銀行不得不妥協。
影響、風險與未來展望 短期來看,承銷商會為了參與大型 AI、航太類上市繼續接受非常規條件以獲取高額報酬;但長期則可能出現幾種發展:一、投行會在合約談判上更積極爭取可接受的保護與透明度;二、監管或市場習慣可能針對承銷人個人排他條款與資料分享機制進行標準化檢視;三、投資人應警惕上市首日過度炒作後的波動性,檢視招股書、綠鞋條款、鎖定期與承銷安排以評估風險。對於像 OpenAI 等潛在後續上市公司,市場與投行的互動模式是否會被這兩宗案例改寫,仍待觀察。
結論與行動呼籲 SpaceX 與 Anthropic 的 IPO 反映出科技巨頭在募資流程中的新掌控力──這對承銷商、投資者與監管者都提出挑戰。投資者應提高警覺,仔細閱讀公開說明書並留意承銷與排他條款;承銷銀行則需在追求短期報酬與維護長期專業能見度間取得平衡;監管與市場參與者也應評估是否需要新的業內準則來處理此類非常規作法。監控未來 AI 公司上市的合約條款與資訊流通機制,將是理解資本市場走向的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。