我的網誌

美股過去45天市值蒸發逾6兆美元,科技與半導體族群成重災區。大型雲端巨頭AI資本支出爆衝,引發市場對現金流與估值的恐慌調整,設備與次產業如晶圓設備、LiDAR、功率半導體股價重挫,惟基本面與長線AI需求出現明顯分歧。
美股科技股經歷一波猛烈修正,市場情緒從先前追捧人工智慧(AI),急轉為對資本支出過熱與估值泡沫的恐慌。根據《The Kobeissi Letter》整理,從10月6日標普500指數(S&P 500)創歷史新高以來,短短45天內,美股總市值已蒸發約6兆美元,等於連續31個交易日、平均每天「消失」2250億美元。科技板塊ETF XLK明顯回檔,對AI最敏感的半導體相關族群更成為殺盤核心。

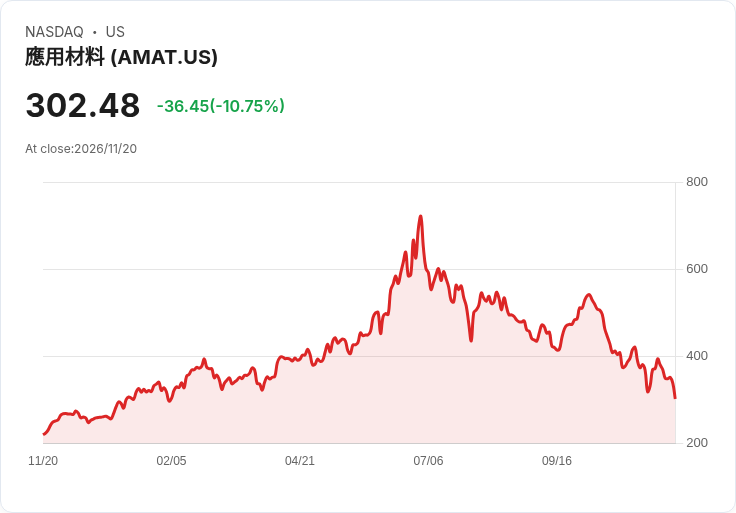
在個股層面,半導體設備大廠 Applied Materials(AMAT)單日暴跌逾11%,股價來到約301美元,已大幅跌破50日與200日均線,技術面呈現急速反轉。值得注意的是,這並非基本面驟變所致。公司最新一季(第四季)調整後每股盈餘(EPS)達4.16美元、營收達104.1億美元,雙雙優於市場預期,營收年增高達53%,並預告下季營收約111億美元、非GAAP EPS約4.35美元,同樣優於共識。管理層甚至形容2026會計年度為「創紀錄的一年」,預估2027年晶圓設備需求仍可成長逾30%,非GAAP營業利益率也已創下35.3%新高。
然而,在 AI 投資熱潮帶動設備需求的同時,股價卻逆風而行,反映的是市場對估值與宏觀環境的重新定價。Morgan Stanley雖認為 AMAT 財報大致符合預期,但仍調降目標價,並提到產業整體評價面拉回;JPMorgan 則點出整個半導體設備族群正在面臨估值收縮。多位分析師看好 AMAT 在先進邏輯、記憶體與封裝等領域的長線地位,卻也反覆提醒客戶集中度與地緣政治風險,尤其是對中國出貨受限問題,管理層已預估中國在2027年營收占比可能降到25%以下。
類似的「基本面向上、股價向下」情況,也出現在次產業標的上。LiDAR 感測器廠 Ouster(OUST)股價單日重挫近16%,連續多日收黑,短線跌破50與200日均線,RSI 仍未到極端超賣,顯示拋售壓力仍在消化。Ouster 第三季營收達5900萬美元,並預告第四季營收區間為6100萬至6400萬美元,顯示營運持續成長。公司在法說會上指出,累積出貨超過2.7萬顆感測器,手中現金約4.21億美元,管理層強調不預期需要額外籌資即可達成營運目標,調整後 EBITDA 虧損也僅約300萬美元,虧損幅度已明顯收斂。
不過,市場對 Ouster 的分歧極大。部分分析指出,公司雖有強勁營收成長與調整後 EBITDA 改善,但獲利與毛利率提升有限,估值、執行風險與客戶集中問題不容忽視。Seeking Alpha 社群多數留言略偏樂觀,看好長線成長與交通應用拓展,也有投資人趁跌加碼;但也有不少聲音質疑約10倍營收的估值過高,擔心未來若再度籌資將稀釋股東權益。這種多空交織的討論,某種程度體現了整個新興科技板塊在利率走高與風險偏好下滑環境下,估值壓力已經不再被「成長想像」完全掩蓋。
功率半導體公司 Navitas Semiconductor(NVTS)則是另一個 AI 概念股遭修理的縮影。NVTS 股價單日大跌近16%,刷新52週新低,過去五日跌幅約20%,一個月跌幅也逼近17%。技術指標顯示,股價已遠低於50日與200日均線,空單比重接近兩成,顯示做空勢力相當積極。這與公司在基本面上的成績形成強烈對比:第三季營收1400萬美元,季增33%、年增38%,高功率業務營收季增更超過50%,第四季營收展望約在1,600萬美元上下,並預期非GAAP毛利率可達40.5%附近。
NVTS 管理層在法說會上高調表示,AI 基礎設施業務有望在2026年底占營收比重超過40%,並有機會在2027年成長逾三倍,還提到訂單能見度已延伸至2027年,甚至拿下100萬顆高壓GaN元件的800伏高密度電源訂單。儘管如此,分析文章仍警告,公司估值相當「吃未來」,根據第三方評論,獲利恐怕要到2029至2030年才有機會出現,大前提是管理層繪製的成長曲線必須真正實現。部分投資人直言,即便股價大幅修正後,仍覺得 NVTS「太貴」,也有人感嘆「AI 交易已被打到體無完膚」。
推開個股表象,這一輪科技股重挫,更深層的壓力來自 AI 資本支出(capex)狂潮引發的折現率與現金流疑慮。《The Kobeissi Letter》指出,Amazon(AMZN)、Alphabet(GOOG, GOOGL)、Meta(META)與 Microsoft(MSFT)四大雲端巨頭,在最新一季的資本支出合計高達2,019億美元,較2024年第一季暴增356%,三年來已砸下約1.6兆美元。原本支撐市場想像的,是這些投資將轉化為爆發性的 AI 收入與利潤,但目前多數公司仍在「重投資、輕回收」階段,令部分投資人擔心自由現金流承壓,進而對整個 AI 供應鏈重新估值。
宏觀與政治因素亦加劇了這波波動。Kobeissi 提到,這45天期間,美股同時承受伊朗戰事、第三季財報不確定、AI 資本支出與自由現金流爭議、聯準會會議、期中選舉結果以及 Nvidia(NVDA)相關爭議等多重利空夾擊。民主黨期中選舉勝出,被解讀為終結市場心中「Trump Put」——也就是前總統 Donald Trump 過去在市場劇烈波動時,可能出手支撐的心理預期。此外,國會11月初提出「禁止 AI」的倡議,更短暫重挫投資信心,儘管 Kobeissi 認為,全面禁 AI 在地緣政治上幾乎不可能實現,等同把技術領先拱手讓給中國。
在風險資產遭全面撤出的同時,避險情緒也急速升溫。VIX 恐慌指數自10月低點大漲逾一倍,對沖基金更在短短六週內出現逾十年來最大規模的科技股淨流出,市場流動性明顯被擠壓。再加上聯準會主席 Warsh 近期偏鷹派的立場,以及企業債殖利率走高,科技與成長股的折現率壓力同步升高,估值自然面臨壓縮。
值得關注的是,這波劇烈修正是否意味著 AI 泡沫正式破裂?Kobeissi 的看法相對溫和,認為目前更像是一場「高估值矯正」與情緒兩極化引發的正常技術修正,而非整個 AI 故事被推翻。他指出,標普500公司第三季每股盈餘(EPS)平均年增31.9%,是近四年最強一季,且已連續13季財報優於預期,企業獲利並未崩壞。對於 AI 投資報酬率(ROI)的真正驗證,時間點可能要等到2027年第一、二季才會逐漸明朗,屆時市場才有足夠數據評估這一波天量資本支出是否「物有所值」。
從投資角度來看,當前半導體設備、LiDAR、功率元件等 AI 供應鏈股價普遍大幅回檔,估值壓縮與基本面韌性之間出現明顯落差。多數專業分析傾向認為,中長期 AI 與高效能運算需求並未改變,但短期估值與資金面壓力仍將主導股價走勢。對投資人而言,接下來的關鍵在於:一、AI 相關資本支出是否會出現放緩或優化配置;二、設備與元件供應商能否在景氣起伏中維持高毛利與現金流;三、地緣政治與監管風險會否進一步升高,改寫產業版圖。
當前這場「AI 交易寒流」未必是故事的結局,反而可能是下一輪篩選與洗牌的開端。當估值回到更具吸引力的水位,高品質、具技術與客戶優勢的公司,是否會像2025年4月後那樣迎來新一波「逢低布局」資金?在流動性回流、美國總體環境更明朗之前,科技與半導體股恐怕仍將在恐慌與期望之間擺盪,而真正的贏家,將取決於誰能在這段高波動期守住基本面,並用實際獲利證明 AI 投資不是一場鏡花水月。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。