我的網誌


Q3營收估261.96M(+65.2%),EPS估0.03美元;過去兩年財報多次超預期,投資者應關注營收品質與獲利動能。
RLX Technology 預定於11月20日(週五)美股開盤前公佈2026年第三季財報。市場共識估算顯示,本季每股盈餘(EPS)為0.03美元,與去年同期持平;營收預估為261.96百萬美元,年增約65.2%。

背景與關鍵資料 - 財報公佈時間:11月20日(週五)美股開盤前。 - 共識估值:EPS 0.03美元(年比平),營收 261.96 百萬美元(+65.2% 年增)。 - 歷史表現:過去兩年 RLX 在財報上有75%機率超出 EPS 與營收預期。 - 分析師估算變動(近3個月):EPS 估值無上調、1次下修;營收估值1次上調、無下修。
為何這季值得注意 營收估計大幅成長但 EPS 保持平穩,顯示公司在擴張銷售規模的同時,獲利空間可能受壓。若真如估值所示,投資人需要判斷這波收益成長是否伴隨毛利改善或只是銷量擴張但單位獲利受壓所致。過去兩年多次超預期的紀錄,則提供了管理層執行力的正面訊號,但不保證每次都能延續。
多方觀點(看多論點) - 強勁營收成長:市場預估年增逾65%,若實際數字與趨勢吻合,代表需求回溫或市佔擴張。 - 歷史超預期紀錄:75% 的超預期比率意味著公司常能交出比街口更佳的結果,短期股價可能對利多反應正面。 - 近期股價走弱被部分投資者視為買進良機,若財報再次超預期,反彈空間可觀。
空方觀點(看空論點) - EPS 無成長或被壓縮:若營收成長伴隨毛利率下滑、行銷或研發費用激增,EPS 可能仍難以大幅改善。 - 估值敏感度:市場已預期高成長,任何小幅不及預期的營收或利潤數字,都可能引發股價回檔。 - 業務或監管風險:若產業環境、競爭或法規出現負面變化,成長可持續性將受質疑。
駁斥替代觀點 - 「營收成長即代表長期趨勢確立」:營收擴張固然重要,但若來自促銷、補貼或一次性通路推廣,並不保證未來能維持利潤率;因此必須同時觀察毛利率與單位經濟指標。 - 「股價走弱就是立即買點」:價格下跌確實可能提供買入機會,但若基本面轉差或管理層展望保守,買入風險仍高。應等待財報披露後的營收結構、毛利與現金流資料確認。
投資人應關注的重點指標 - 營收與年增率:是否達到或超出 261.96M 與 +65.2% 的預期。 - 毛利率與毛利金額:確認成長是否伴隨利潤率改善。 - 營運費用變動(行銷/研發/管理):評估獲利壓力來源。 - 每股盈餘與非經常性專案:判斷 EPS 平穩是否受一次性專案扭曲。 - 管理層對下季或全年展望(guidance):最能影響中短期股價走向。 - 現金與負債狀況:衡量公司抵抗逆風的能力。
結論與未來展望 RLX 本季面臨「高成長營收 vs. 平穩 EPS」的關鍵時刻:若公司能在擴大營收的同時改善毛利並給出樂觀展望,財報將可能成為股價催化劑;相反,若利潤率弱化或管理層降低前景預期,市場反應可能偏空。建議投資人於財報公佈時重點檢視營收組成、毛利與管理層展望,並依風險承受度決定是短期交易或長期佈局。
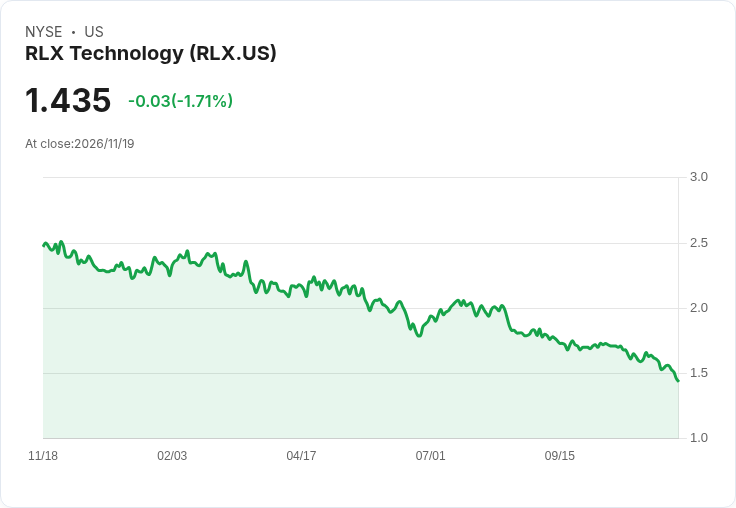
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。