我的網誌


TJX第三季營收16億美元超估、同店銷售+4%,股價大漲,全年同店上修至+4%、EPS小幅上調。
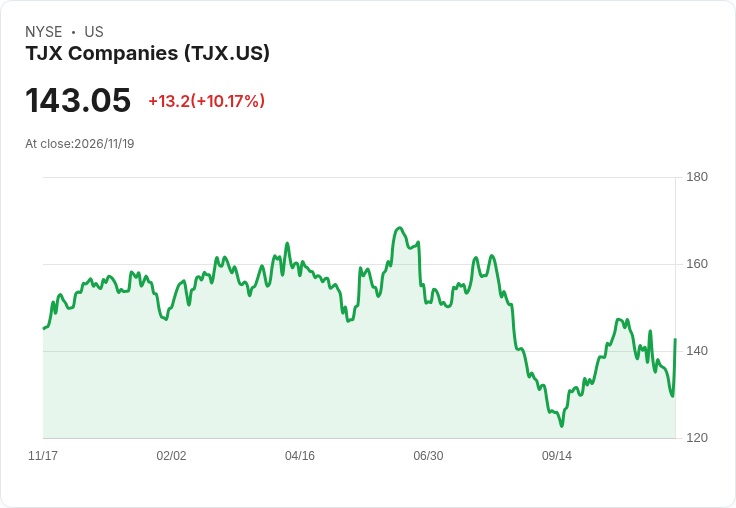
開場引人注目: T.J. Maxx、Marshalls 與 HomeGoods 母公司 TJX(TJX)公佈第三季財報後,股價在盤中跳升約10%,市場對其假日旺季展望重燃信心。

背景與資料: TJX 第三季(Q3)營收為160億美元,高於分析師平均預期的158.5億美元;調整後每股盈餘(EPS)為1.34美元,與市場預期持平;合併同店銷售較去年成長4%,明顯優於市場預期的2.9%。公司執行長 Ernie Herrman 表示,門市「非常有利於假日送禮」,且商品供應充足,為假日銷售提供支撐。先前第二季因消費放緩導致利空,造成股價年初以來下跌約7%。
主旨與分析: 此波利好來自於三大重點:一是營收與同店銷售雙優於預期,顯示折扣零售模式在價格敏感消費環境下仍具吸引力;二是公司強調商品可得性(inventory availability)良好,意味供應鏈與採購執行恢復到位,可滿足假日需求;三是公司調整全年展望,預估全年合併同店銷售成長4%,並將每股調整後稅後盈餘區間上修至5.17至5.20美元(原為5.15至5.20美元),顯示對全年表現更有信心。
風險、替代觀點與駁斥: 反對意見主要來自兩方面:其一,管理層指出受「超級厄爾尼諾(Super El Nino)」造成的異常溫暖天氣影響,部分商品類別需求被抑制;其二,若宏觀消費者支出持續疲弱,折扣零售亦可能承壓。對此可以反駁:溫暖天氣可能短期改變季節性商品需求,但TJX 強調商品品項廣泛且可靈活調整;此外,折扣零售在經濟不確定時通常具抗壓性,消費者轉向尋求更高CP值時,TJX 型態的零售商往往受惠。
深入觀察指標(投資者應關注): - 假日季的每週同店銷售與客流趨勢,檢視成長是否持續。 - 季末庫存水位與商品周轉率,確認供應鏈與採購效率。 - 毛利率與營運費用走向,判斷折扣策略是否侵蝕獲利。 - 管理層對第四季中期更新的導引與語氣,評估是否有進一步上修或下修風險。
總結與展望: TJX 本季財報以穩健資料回應先前的夏季放緩疑慮,短期股價反應強烈,但未來仍需觀察假日銷售能否延續動能及天氣、消費情緒對部分品類的影響。對投資者來說,近期核心判斷點在於公司對商品供應與價格政策的掌握,以及假日旺季的持續表現;若後續季報與週度資料延續正向趨勢,TJX 的折扣零售模式將可能繼續受惠。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。