我的網誌


完成承購並推進ECA融資,目標逾12億美元貸款、預計2027年第一季拍板。
標準鋰(Standard Lithium)於2026年第三季財報電話會議表示,公司已完成South West Arkansas(SWA)前端承購安排並大幅推進由出口信用機構(ECA)主導的專案融資,現階段關鍵工作為敲定融資條件;管理層將目標訂為取得「超過12億美元」的總額高階擔保專案貸款,並預期在2027年第一季底前做出最終投資決定(FID),其後數月內展開為期2至3年的施工。

背景與主要交易: - 承購進展:SWA 的主要供貨合約已敲定,其中對LG能源解決方案(LGES)每年供應8,000噸電池級碳酸鋰、合約期10年;與Trafigura的合約在修訂後,標準鋰可選擇在合約年度內額外供應每年最多4,000噸,成為供應靈活性或備援。 - 融資與時程:ECA-led 的盡職調查據管理層表示「已大致完成且未提出重大疑慮」,因此公司將融資目標上調至超過12億美元,並以此作為推動FID的主要條件與時間驅動因素。 - FID變動:相比上季曾預期年底前達成FID,管理層本季將時間窗明確調整為「至2027年第一季末」,並以此說明融資流程耗時、且仍有談判細節未定(如超支授信、備抵金帳等)。
財務數據與影響: - 當季業績:2026年第三季淨損36.7百萬美元,去年同期為淨損6.1百萬美元;主要差異為對Equinor相關或有FID支付之金融資產的公允價值重估,導致約41百萬美元損失。公司同時記錄10.9百萬美元遞延所得稅利益。 - 資產負債與現金流:季末現金餘額118.1百萬美元,營運資金114.4百萬美元,公司無任何定期或迴圈借款。管理層已將與SWA相關或有支付之帳面價值減至零,因不再預期於合約既定期限內(2027-01-01)達成FID而取得Equinor之4,000萬美元款項;但東德州(Franklin)專案另有與2029-01-01相關的3,000萬美元FID支付安排。季度內對Smackover Lithium之出資為19.3百萬美元、今年前九月累計46.5百萬美元。
專案規模、成本與風險: - 成本與產能:管理層維持SWA第一階段資本支出(Base CapEx)約15億美元的估算,但表示貸方會要求額外的「備抵、債務償付準備金、超支授信與最低營運資本」等,故設定逾12億美元的資本結構目標。對於通膨或人力成本造成大幅上漲,管理層回應「不預期達到其他專案所見的那種量級」,但承認在最終融資條件中會有更高的備抵比率。 - Franklin(東德州)進展:公司強調Franklin的PEA顯示策略性規模與經濟性,未折現稅前未槓桿淨現值(8%折現率)約59億美元,潛在年產能可達70,000噸電池級碳酸鋰,為長期成長支撐。 - 風險提示:主要風險包括ECA融資流程延長、因而喪失或延期的里程碑款(已喪失Equinor之4,000萬美元),以及可能因貸方要求提高備抵或設定超支授信而使總資本需求超出Base CapEx。
市場與分析師關切與公司回應: - 分析師關切重心集中在資本支出通膨、備抵水準,以及失去Equinor款項是否代表關係惡化。管理層回應稱與Equinor關係仍強健,失去款項屬於「協議化的里程碑與激勵條款」且因融資時程變更而未達成;對於資本成本壓力,管理層表示將在接近FID時更新成本與指引,並認為目前不見到營運成本有令人擔憂的上漲。公司也說明會在FID前提供進一步資本與成本透明度。 - 對於為何目標負債為逾12億但仍堅持15億Base CapEx,財務長指出貸方要求的額外儲備與授信額外專案,會使貸款總額須高於示範性Base CapEx以覆蓋非資本專案需求。
結論與展望(投資人關注要點): 標準鋰已完成SWA的主要承購安排與關鍵盡職調查階段,正將焦點放在ECA主導的融資細節上,並將FID目標調整為2027年第一季結束前。短期關鍵觀察指標為:ECA融資能否按管理層預期敲定超過12億美元的高階貸款、是否需進一步提高備抵導致總資本增加、以及公司在FID前對成本與時程的更新。對投資者和供應鏈而言,若公司能按期完成融資並進入施工,SWA將成為重要中短期供應來源;若融資延宕或備抵擴大,則可能推遲量產時程或改變經濟評估。公司承諾在接近FID時公佈更具體的成本與時程指引,外界應持續追蹤ECA進展與管理層於下一階段的資本透明度。
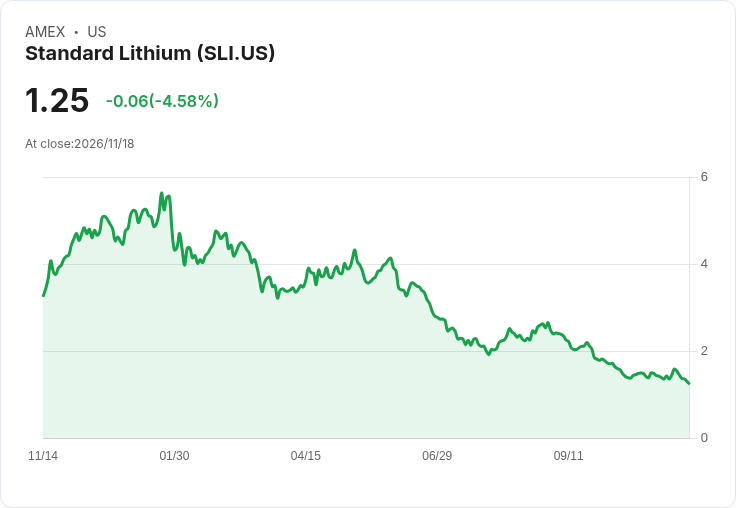
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。