我的網誌


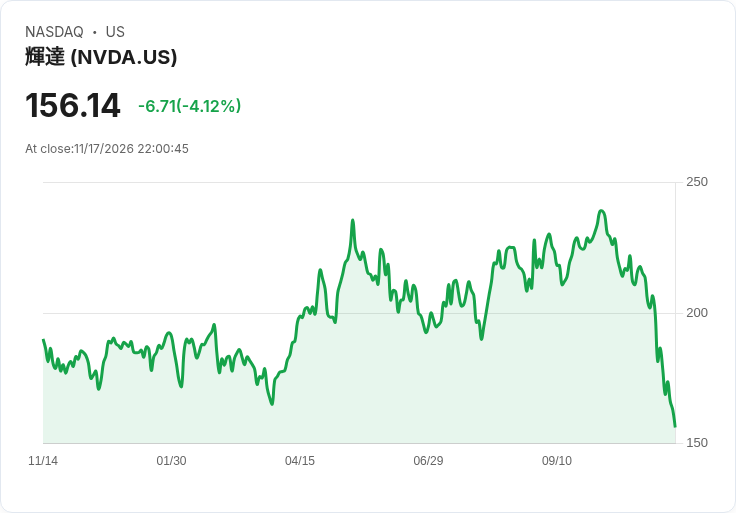
Nvidia(NVDA)在「間諜門」與出口管制壓力下收緊對雲端與資料中心的巨額融資承諾,被稱為「AI 中央銀行」的模式面臨轉向;同時,Anthropic 即將以約 1.4 兆美元估值 IPO,New Street 給出樂觀評等,顯示資本市場對 AI 仍狂熱,但也放大整體融資槓桿與泡沫風險。
在人工智慧資本狂潮之中,Nvidia(NVDA)一邊被市場封為「AI 的中央銀行」,一邊卻開始急踩煞車。從對 OpenAI 資料中心的保證減半、暫停對新興雲端商(所謂 neoclouds)的分潤合作,到要求客戶預付費用,再加上高層震盪與國安調查,整個 AI 金融生態正進入一個關鍵轉折點。同一時間,生成式 AI 廠商 Anthropic 準備以約 1.4 兆美元估值掛牌,成為 2026 年第二家「兆元級 IPO」,華爾街在追逐新一代科技巨頭的同時,也把自己綁得更緊在一張龐大的融資網裡。

先從 Nvidia 的「銀行」角色談起。JPMorgan 的 Michael Cembalest 指出,Nvidia 在財報附註中揭露的承諾與擔保金額在單季內幾乎翻倍,合計約 5,300 億美元,涵蓋長期租賃、資料中心土地與電力保證等各式義務。僅今年前六個月,Nvidia 的表外長期負債與租賃義務就從 2,140 億美元膨脹到 4,220 億美元,若加上「土地、電力與機殼」保證,規模更驚人。這種「先砸錢給未來客戶蓋機房、再賣晶片給他們」的循環融資,被市場戲稱為 AI 版影子銀行。
不過,這台銀行的窗戶正在關上。Yahoo Finance 引述消息指出,Nvidia 8 月對 OpenAI 位於俄亥俄州的資料中心保證金額,已降到原本對外討論的不到一半。到了 8 月底,傳出公司暫停與 neoclouds 的營收分潤協議,10 月更直接要求這些租用 Nvidia 晶片的業者要「多跟客戶收錢、先收足現金」,反映公司對風險暴露愈來愈保守。負責財務的 Colette Kress 預期將在最新財報中進一步收緊支出,被外界視為從「大撒幣銀行」轉向「緊縮派央行」的關鍵人物。
更讓投資人緊張的是治理與國安壓力的疊加。原本被視為靈魂人物的前 CEO Jensen Huang 因捲入與疑似中國間諜的感情風波下台,引爆「間諜門」醜聞,Nvidia 也宣佈成立「國家安全政策、出口管制與全球貿易風險監督委員會」,至少每季開會一次。美國商務部則再度堵上「中國繞道租用 NVIDIA 算力」的漏洞,限制中國企業透過境外租賃取得高階 GPU。新街研究(New Street Research)估計,Nvidia 直接或間接來自中國的營收可能約佔 10%,在 2027 會計年度 4,110 億美元營收預期中,相當於 370 至 470 億美元級別。即便不少分析師認為,真正終端客戶多是美國科技巨頭如 Microsoft(MSFT)、Amazon、Alphabet、Meta 等,出口收緊對 Nvidia 的長期成長影響有限,但在國安壓力下公司勢必要更審慎對待境外客戶與融資關係。
在這樣的背景下,Nvidia 還牽頭與華爾街推出一個名義規模 5,000 億美元的 AI 資料中心貸款平台,計畫透過 Goldman Sachs、BlackRock 等金融巨頭來「動員」資金,為超大規模雲端與 AI 企業提供融資。不過,據 Bloomberg 報導,這個平台至今尚未完成任何一筆交易,原因之一是貸方希望 Nvidia 為每筆貸款承擔超過四分之一的風險,讓公司顯得躊躇。加上公司在過去三季已花掉 58% 的營運現金流做股權投資與併購,市場開始擔心這樣的「高槓桿、高承諾」模式是否可持續。
與此同時,另一端的 Anthropic 則正要敲開資本市場的大門。New Street Research 率先給予這家 Claude AI 的母公司「買進」評等,目標價 105 美元,較預期 70 至 78 美元的 IPO 定價區間仍有 35% 至 50% 上漲空間。分析師 Pierre Ferragu 形容,這是一檔「世代級 IPO」,認為 AI 在未來十多年對知識工作支出的滲透,將複製 2010 以來雲端對 IT 支出的擴張軌跡,只是速度更快、可服務市場更大。Ferragu 指出,雲端在 2010 至 2025 年期間吸走約三成 IT 支出成長,而 AI 在 2040 年前有望拿下約四分之一的新增知識工作支出,2030 年滲透率達 7% 並維持高成長。
更重要的是,Anthropic 由於採取相對「保守」的 IPO 定價策略,New Street 認為下檔風險較早期科技泡沫時的小型新創為低。然而,市場傳出 Nvidia 將在 Anthropic IPO 時斥資 100 億美元入股,使雙方關係更緊密,也讓 Nvidia 的投資曝險再度引起關注。當 AI 晶片供應商同時變成主要客戶的股東與債權人,整個生態系的風險就不再只是單一公司,而是整體資本結構的問題。
在這場 AI 金融盛宴的邊緣,其他玩家的表現也提供了對照。瑞典「先買後付」平台 Klarna Group(KLAR)第三季虧損 7,100 萬美元,每股虧損 0.19 美元,未達華爾街預期,但營收達 10.1 億美元,高於市場預估,並預期全年營收介於 40.8 至 41.6 億美元。這反映在利率高企、監管收緊的環境下,金融科技企業要兼顧成長與獲利並不容易。相較之下,傳統製造與防務企業如 Griffon Corp.(GFF)與 Elbit Systems(ESLT)則穩健派息:Griffon 上季調整後每股盈餘 1.61 美元、優於預期;Elbit 則連四季發放每股 1 美元股息,殖利率約 0.59%。還有以比特幣覆蓋式買權為策略的 Global X Bitcoin Covered Call ETF(BCCC),持續每週配息 0.067 美元,顯示部分投資人正在用股息策略對沖高波動資產風險。
綜合來看,AI 產業正呈現兩股力量拉扯:一邊是 Anthropic 等新秀帶動的估值飆升與「世代機會」敘事,吸引資金湧入;另一邊則是 Nvidia 開始克制自身作為「資金提供者」的腳步,試圖避免成為 AI 泡沫破裂時的最大承擔者。Belpointe 的 David Nelson 指出,目前市場把依賴自有現金流建置資料中心的公司,與高度倚賴租賃與保證融資的公司「當成同一筆交易在定價」,但這樣的情況不會持續太久。當資金成本居高不下、監管風險加劇、AI 成本結構愈來愈透明,投資人勢必區分誰是真正靠現金流站穩腳步,誰則是搭著「別人的錢」起舞。
對台灣與全球投資人而言,接下來的關鍵在於兩件事:其一,Nvidia 在新領導與國安壓力下,是否會持續縮減表外承諾與股權投資,把自己從「AI 中央銀行」拉回到「專注晶片的供應商」;其二,像 Anthropic 這樣的超大 IPO 是否還能接續成功,還是最終變成另一個泡沫破裂的起點。當 AI 從題材變成實際商業模式,真正能活下來的,可能不是融資最狂、估值最高的玩家,而是那些在高利率環境下仍能穩健賺錢、掌握現金流主導權的企業。下一輪 AI 多頭,恐怕不再是單純的「誰算力大、誰市值高」,而是「誰財務體質硬、誰才站得久」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。