我的網誌


華住第三季每ADS、營收與調整後EBITDA均優於預期,公司同時上調2026全年營收與各業務線成長預估。
華住集團(H World Group,代號HTHT)於2026年第三季財報顯示,公司在營運與獲利面雙雙超出市場預期,並基於強勁表現上調了2026全年業績展望。管理層將更高的可見度反映在對未來成長的指引上,顯示對需求回升與商業模式信心增強。

事實與資料概覽:華住第三季GAAP每ADS攤薄淨利為0.84美元,超出市場預期約0.03美元;單季營收達11.6億美元,較去年同期成長11.3%,超出預期約6,000萬美元。營運規模方面,截至2026年9月30日,集團共有14,026家酒店、1,381,324間客房在營,單季酒店營業額(hotel turnover)達人民幣340億元,年增11.3%。非GAAP調整後EBITDA為人民幣31億元(約4.61億美元),高於去年同期的人民幣25億元與上季的人民幣27億元,顯示營運槓桿正在提升。
背景與主因分析:營收與EBITDA的雙升,一方面受益於房間網路持續擴張與旅遊需求恢復,令酒店營業額與RevPAR表現穩健;另一方面,公司在費用管理與資產輕型化策略下,讓調整後利潤較去年同期有顯著改善。管理層在公告中指出,基於目前表現已將2026年整年度集團營收成長預估上修至9%–10%(原先為4%–8%);其中HWC業務營收預估由先前7%–11%上修至13%–14%,M&F(管理與加盟)業務營收預估由16%–20%上修至22%–23%。
深入解讀與意義:調升指引反映公司認為需求面具韌性,且旗下不同業務線(如直營、管理與加盟)同時展現成長動能。調整後EBITDA回升至31億元,顯示在剔除股權酬勞、金融專案與投資處分損益等專案後,核心營運利潤確實改善,對投資者而言是一個正面訊號。此外,房間規模持續擴大有助於長期市佔穩固與跨區域協同效應。
替代觀點與回應:對華住後續展望持保守態度的聲音,主要擔憂包括RevPAR能否持續上揚、非經常性損益對獲利的影響、以及競爭加劇下的價格與利潤壓力。對此可回應的是:一方面公司已以資料回應當前需求強度(如酒店營業額與房間數增長);另一方面,管理層上修各業務線的成長預估也顯示內部能見度與執行力提升。不過,市場仍應留意匯率波動、股權酬勞與公允價值變動等會使GAAP與非GAAP數字分歧的因素,以及未來開店速度與單店盈利能力的持續性。
結論與展望(行動呼籲):華住本季交出營收、每ADS與調整後EBITDA三項關鍵指標的正向成績單,並因應強勁表現上調全年目標。投資人與市場應持續關注未來幾季的RevPAR走勢、每間可用房收入與開店速度、以及管理層對指引的實際執行情況;同時監測匯率、一次性專案與競爭態勢對利潤的潛在影響。對公司而言,下階段的重點在於將當季表現轉化為可持續成長,並在擴張與資本回報之間取得平衡。
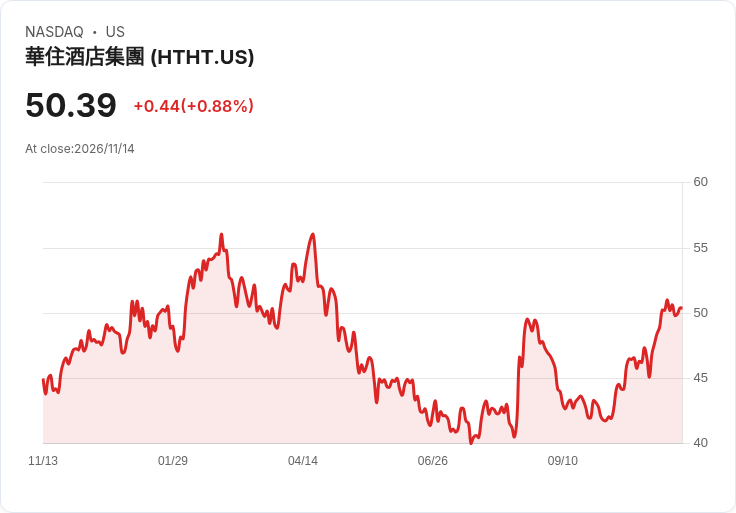
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。