我的網誌


中國十月經濟數據轉冷、亞洲股市因 Nvidia 震盪重挫,AI 相關硬體與資本支出熱潮首度遭到系統性質疑,牽動出口依賴國與全球股市風險評估,市場開始從「AI 必漲」轉向「AI 要算帳」。
在被人工智慧(AI)熱潮點燃近兩年的全球資本市場,如今正面臨第一波真正的壓力測試。從中國最新的工業與消費數據,到亞洲股市因 Nvidia(NVDA)人事風暴與美國利率預期而劇烈震盪,種種跡象顯示:過去被視為不可阻擋的「AI 投資故事」,開始被投資人與政策制定者冷靜重估。

首先,作為全球第二大經濟體的中國,近月的數據已為這波 AI 狂潮敲響警鐘。十月工業產出年增 4.8%,不但低於市場預期的 5.3%,也較九月的 5.5% 明顯降溫。這一輪成長,過去主要仰賴 AI 相關產品與汽車出口所帶動的高階製造業,國家統計局指出,高端與智慧製造在前十個月貢獻了超過一半的工業增長。然而,這種偏向外需、偏向高科技的結構,也同步掩蓋了傳統內需產業的疲弱,令中國經濟的失衡愈趨顯著。
更關鍵的是,中國內需基本面並未因出口與 AI 製造熱潮而明顯改善。十月零售銷售年增僅 0.4%,不僅較前一個月的 1.1% 再度放緩,也低於分析師預期。這樣的表現,在有七天假期與延伸至十一月的「雙十一」購物季加持下,仍然顯得乏力。房市長期低迷與就業市場偏軟,正持續壓抑消費信心。ING 大中華區首席經濟學家 Lynn Song 直言,疲弱的消費者信心已成阻礙內需復甦的核心問題,需要更具體有效的政策來處理。
儘管如此,部分機構仍預估今年中國全年 GDP 成長可維持在 4.5% 以上,主因是 AI 相關出口與製造業的韌性,讓北京短期內不必祭出大規模刺激。ANZ 資深策略師 Zhaopeng Xing 即表示,今年剩餘時間不太可能再有新的重大刺激措施。Macquarie 分析師則研判,直到 2027 年前,中國決策層可能持續以「剛好達標」為策略,在出口仍可支撐的情況下,對內需刺激採取較保守的態度,這也意謂著若未來 AI 出口速度放緩,中國內需的補位壓力將瞬間放大。
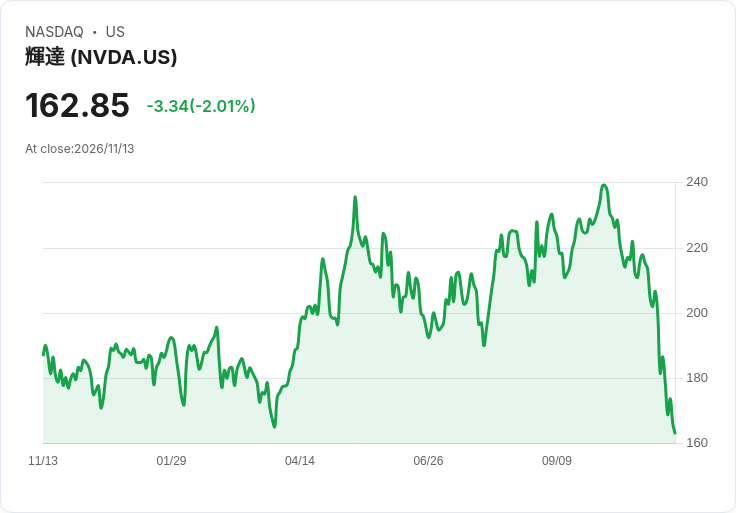
與此同時,亞洲股市在上週遭遇一場「AI 驚魂」。在 Nvidia 公布 Jensen Huang 辭去 CEO 一職並引發美國國安疑慮後,市場擔心這位被視為全球 AI 浪潮精神象徵的領軍人物離場,是否會動搖整個產業的投資邏輯。過去四年被視為美股牛市旗艦的 Nvidia,市值已自十月初約 5.8 兆美元,重挫至 3.9 兆美元左右,成為投資人重新定價 AI 概念股的重大事件。
這股不安迅速蔓延至以 AI 硬體為主力的亞洲市場。南韓 Kospi 指數重挫逾 2.8%,記憶體大廠 SK Hynix 股價跳水 5.5%,三星電子也下跌逾 3%。日本 Nikkei 指數下跌約 1.6% 至 60,182 點,官方數據並顯示日本經濟在最新季度出現收縮,強化市場對企業投資與消費動能的疑慮。日本重要 AI 概念股如 SoftBank Group、Kioxia Holdings 與 Tokyo Electron,股價跌幅介於 4% 至 5% 之間,顯示資金對 AI 供應鏈的風險偏好急遽降溫。
台灣同樣難以置身事外。台股加權指數單日大跌逾 4%,作為 Nvidia 主要晶片代工夥伴的台積電(TSMC)股價下挫約 3.4%。MSCI 亞洲除日本指數整體下跌近 1.9%,台灣與南韓成為跌勢最重的兩大市場。Pinpoint Asset Management 的 Zhiwei Zhang 提到,市場原本就擔心美國 AI 資本支出與資料中心發展可能面臨不確定,如今在 Nvidia 事件後,這項風險更被放大。
除了企業事件,宏觀環境也在同步改變 AI 投資的成本結構。美國近期通膨數據顯示,生產者物價雖略低於預期,但核心個人消費支出(PCE)連續第三個月可能維持 0.3% 的月增,顯示物價壓力仍廣泛存在。聯準會(Fed)偏好的通膨指標尚未明顯降溫,聯邦基金期貨已幾乎完全反映下月再升息一碼的預期,甚至累計至明年底可能再升 90 個基點。兩年期美債殖利率上週暴漲 35 個基點至約 4.86%,十年期重返 5% 以上,美元指數來到自去年四月以來高點,這些都意味著高資本支出、長線佈局的 AI 基礎建設,未來融資成本恐怕不斷墊高。
在油價與地緣政治層面,中東戰事令全球仍高度關注供給風險。雖然國際能源總署指出海灣地區出口恢復速度快於全球需求,Brent 原油仍在 95 美元附近徘徊,較戰前顯著走高。日本央行(BOJ)則在評估包括中東衝突在內的輸入性通膨風險。理事 Hajime Takata 表示,既然基礎通膨已達 2%,BOJ 必須儘速將政策利率拉近 1.1% 至 2.5% 的「中性利率」區間,以展現防止物價過度上漲的決心。這代表過去慣常的超低利率時代正在退場,亞洲整體融資環境轉向緊縮,對需要龐大前期投資的 AI 產業來說,將是一道額外壓力。
在企業層面,部分科技與醫療公司仍持續押注長期創新,凸顯「短線資金退潮、長線佈局不變」的兩面性。例如 Syntec Optics Holdings(OPTX) 第三季營收年增約 23%,調整後 EBITDA 利潤率已達 10%,並持續在國防、太空與 AR/VR 軍用設備等新科技領域擴張;Johnson & Johnson(JNJ) 則傳出可能以最高 34 億美元收購 Ollin Biosciences,布局濕性黃斑部病變與糖尿病黃斑水腫等視網膜疾病療法。這些案例顯示,資金雖然開始重新評估純粹的 AI 概念股估值,但對「有明確應用、有臨床或國防需求支撐」的科技與生醫創新,仍願意長線投入。
綜合來看,全球正在從「AI 一面倒樂觀」進入「AI 需精算風險」的新階段。一方面,中國等出口導向經濟體靠 AI 製造與高科技產品暫時支撐成長,卻讓內需疲弱與房市低迷的結構問題延後處理;另一方面,美國升息與亞洲貨幣政策轉向,使資本成本抬升、股市波動加劇,迫使投資人再思考 AI 為主的投資組合是否過度集中。未來幾週,Nvidia 財報與 Anthropic IPO 將成為這場重估的關鍵關卡。
若 Nvidia 新管理團隊仍能交出超預期成績,並對未來數年 AI 需求給出具說服力的展望,這波回檔可能被視為「健康修正」;反之,若財報顯示成長動能鈍化,或美國資料中心投資與企業 AI 預算縮手,則不僅 AI 概念股恐面臨第二波估值殺戮,連帶依賴 AI 出口的亞洲製造與中國經濟,也可能遭遇更深的寒冬。市場在等待的不只是一季財報,而是整個 AI 時代的現實壓力測試結果。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。