我的網誌


J&J擬付22億美元現金起、加最高12億里程碑款,收購開發治療濕性黃斑部病變與糖尿病性黃斑水腫之OLN324的Ollin。
Johnson & Johnson(嬌生)正與私人生技公司Ollin Biosciences進行併購談判,擬以最高34億美元入主,相關協議可能在短期內公佈,但交易仍在協商中且未定案。報導指出,交易架構包含22億美元的前期現金支付,以及最多12億美元的開發與商業里程碑款。

背景與標的概況 Ollin的主力候選藥物OLN324為針對濕性年齡相關黃斑部病變(wet AMD)與糖尿病性黃斑水腫(DME)的實驗性藥劑,兩者皆為會導致顯著視力喪失的主要視網膜疾病,且屬於視網膜疾病治療市場的核心適應症。該藥預計邁入第三期臨床試驗;Ollin今年較早前已募得約3.3億美元資金以支援後期開發,主要投資者包括ARCH Venture Partners與Mubadala Capital等。
交易意義與策略分析 若成行,此項併購可擴大嬌生在眼科與視網膜治療領域的佈局,並與其現有隱形眼鏡等眼科相關業務形成互補。嬌生近期亦積極透過併購補強產品線,包含今年6月以約10億美元收購Firefly Bio,以及2025年以146億美元併購Intra-Cellular Therapies的案列,顯示公司將外部創新作為補充管道。
從策略面看,取得接近進入第三期的候選藥可縮短研發時間並提高上市機率,對嬌生而言有助於快速擴張視網膜治療組合並搶佔成長中的眼科市場。交易採取高額里程碑款結構,也可在一定程度上將風險與報酬與研發成果繫結,有利於平衡短期資金投入與長期回報。
風險評估與反駁異議 反對意見可能指出併購金額偏高,且晚期臨床階段仍有試驗失敗或監管不確定性的風險;此外,整合小型創新公司到大型藥廠體系也存在文化與運作整合風險。對此,支持者會反駁:一來,後期候選藥因風險較低且接近商業化,給予較高估值是市場常態;二來,里程碑支付機制可把部分風險轉移至未達標情境;三來,嬌生既有的眼科管道與商業化能力能提高整合與後續成功機率。
結論與後續觀察重點 目前談判仍在進行且未定案,短期關鍵觀察點為是否如報導所述公佈交易,以及交易最終條款。若併購成行,市場應關注OLN324第三期試驗的設計、關鍵時程與成效,以及嬌生如何將該資產與既有眼科業務整合以發揮協同效應。投資者與業界應持續追蹤臨床進展、監管回應與里程碑達成情形,以評估此併購對嬌生長期成長與股東價值的實際影響。
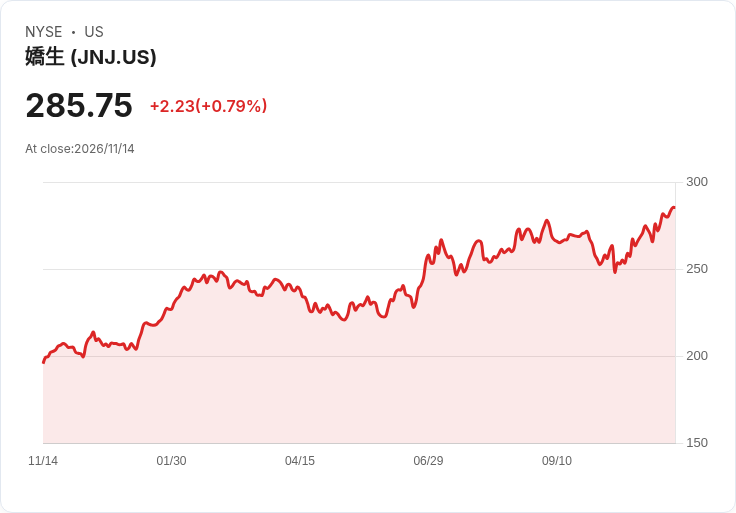
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。