我的網誌


摘要 : 債券收益率上升,短短兩天晶片股市值暴跌逾6500億美元,市場押注升息機率大增。
新聞 : 華爾街剛迎來自八月以來的最佳周表現,但尾盤走勢顯示AI題材的反彈已出現裂縫——從週三收盤到週五,追蹤62檔晶片股的樣本在兩個交易日內合計蒸發超過6500億美元,僅三檔上漲,震盪之劇烈令人側目。

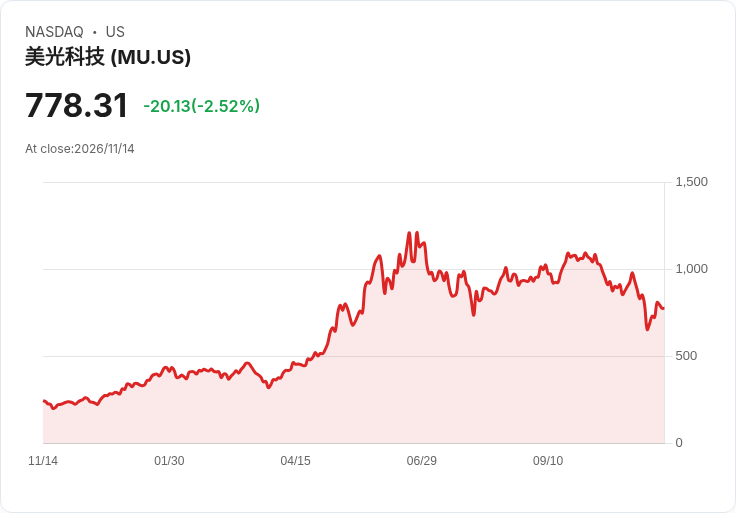
背景與關鍵資料:以PHLX半導體指數為例,本週仍小幅上漲約8%,納斯達克100與標普500分別上漲約3.5%與2.5%,但多數漲幅集中在週初。Nvidia(NVDA)在黃仁勳辭去執行長職務訊息影響下,本週下跌約13%,連續六週下挫、為2025年4月以來最差單周表現,約消滅5700億美元市值。相關供應鏈與夥伴亦受波及:Nebius(NBIS)因第3季財報令人失望周跌約10%;CoreWeave(CRWV)週五下滑約6%但仍周漲約15%;記憶體廠Micron(MU)與SK Hynix(SKHY)於週五回吐3–4%。
債市角色逆轉:在10月下旬至11月上旬的AI賣壓期間,公債收益率通常在晶片下跌時走低,扮演風險緩衝;但本週情況反轉——10年期美債殖利率約上漲30個基點至5.15%,5年期上漲約33個基點,雙雙錄得自2025年4月以來最大單周升幅。利率敏感的資本成本與折現率上升,直接壓縮高成長、高估值的AI與晶片類股空間。
推動因素與市場定價:本週多項資料與官員言論改變預期。聯準會理事Christopher Waller開放半碼(0.5%)升息可能性,接著公佈的10月CPI與週五的批發物價(PPI)顯示通膨仍偏熱。對應地,交易平臺與期貨市場急速調整升息機率:Polymarket上12月9日升息機率從早前約66%飆升至約98%,市場也開始定價到2027年3月前有兩次25基點升息的機會(高於崩盤後的預期)。
分析與評論:債市從避險買盤轉為同步上揚,代表資金不再把公債視為晶片股下跌的「避風港」,而是整體風險上升與利率重估的訊號。支援AI長期趨勢的論點仍存在——企業對算力需求與AI基礎設施投資具結構性成長;但在短期內,利率走高、企業財報與展望若未能維持高增長,將導致估值迅速收縮。Nvidia即將在週二盤後公佈財報(首份由臨時執行長Colette Kress發表),屆時若展望不如預期,相關下行壓力可能延續並擴散至整體半導體族群。
駁斥替代理解:有人主張「AI是長期不變的趨勢,短期利空不改本質」。確實,技術需求長期向上;但市場價格是未來現金流的折現,當利率上升與升息風險被重新定價,短中期的估值修正是合理且必然的反應。投資人應區分「長期基本面」與「短期風險定價」兩者的影響層次。
結論與展望:短期內重點觀察三件事──公債收益率走勢與聯準會宣告、即將公佈的企業財報與指引(以Nvidia為首)、以及通膨數據(CPI、PPI)能否回穩。建議投資人檢視資產配置的利率敏感度,控制單一股票與高波動性部位曝險,並把握市場由高估值到重估值階段所產生的配置機會(例如更具基本面支撐的等權重指數或防禦性龍頭股)。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。