我的網誌


Vanguard CEO提醒投資人關注債市波動,並檢視股票與債券的資產配置。
Vanguard執行長Salim Ramji近日公開警告,投資人不應只把注意力放在大型科技股的波動,債券市場近來的劇烈變動可能在2027年回到市場焦點,成為更廣泛的系統性風險。

背景與現況 從今年三月起,美國十年期公債殖利率持續上升,十年期一度在十月初攀升至5.34%,為2007年以來未見的高位。五年期與三十年期公債同樣出現上揚。與此同時,油價因地緣政治緊張與商業活動強勁而維持高檔,熱於預期的經濟資料與擴大的政府赤字更進一步推升市場對未來升息或更高利率的擔憂。這些因素已經導致美國房市買氣降溫與企業、消費者資金成本上升。
主旨與論點 Ramji指出,目前存在一種「股市樂觀、債市悲觀」的分歧:股票市場以歷史調整後本益比來看顯得非常樂觀,然而債券市場用更悲觀的利率訊號在反映對赤字、通膨或體系產能的擔憂。他警告,若債市波動回歸主導地位,將可能在2027年成為牽動整體市況的關鍵變數。
事實與資料 - 十年期美國公債殖利率自三月以來顯著上升,十月初見5.34%高點(2007年以來新高)。 - 債券殖利率上升已傳導至房市與企業融資成本,抑制房屋交易並提高資本成本。 - 油價、赤字擴大與超預期的商業活動資料是推動殖利率上升的主要外生因素之一。
深入分析與評論 債市作為價格發現機制,反映了市場對貨幣政策路徑、財政狀況及實體經濟的預期。當債券殖利率快速上升,會使股票的折現率提高,從而壓縮資產估值;對高負債、資本密集或利率敏感產業(如住宅、基礎建設、成長股)衝擊尤為明顯。Ramji強調,投資人應以長中期角度檢視資產配置,確保組合中有適當的「壓艙石」與分散,以符合自身風險承受度。
替代觀點及駁斥 部分觀點認為:目前股市的強勢源自科技公司基本面仍有韌性,或債市的波動只是短期對地緣政治或供需衝擊的反應,並不代表長期趨勢。對此可反駁:即便科技基本面尚有輸出現金流,但持續升高的長期利率會系統性提高資本成本,改變估值基礎;同時,赤字擴大與結構性通膨風險若非暫時,將使債券市場的訊號轉為長期性警示,而非短暫噪音。
結論與展望(行動號召) Ramji的結論是明確的:投資人應密切監視債券市場的變動,檢視並調整投資組合的久期與債券比重,確保股票與債券的配置與個人中長期風險承受度一致。具體建議包括檢討利率敏感性曝險、增加高品質債券或短久期資產作為緩衝,以及評估對通膨與利率上行的防守性策略。隨著市場在2027年前可能出現新的政策或宏觀轉折,主動檢視資產配置並準備應對不同利率情境,將是投資人的當務之急。
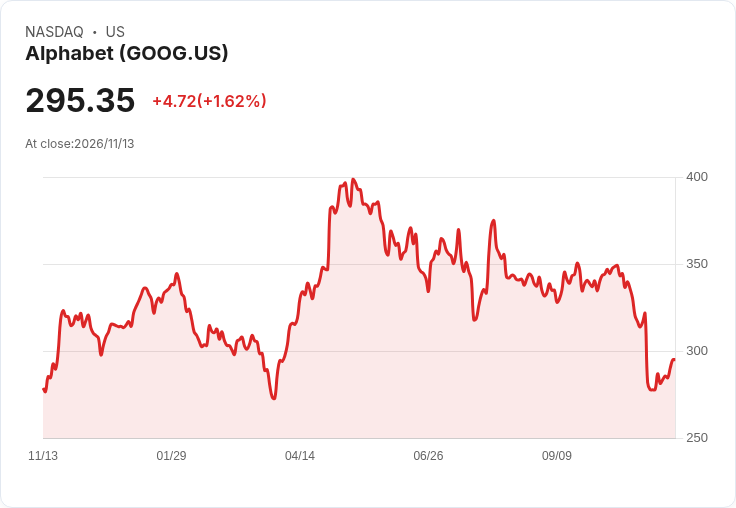
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。