我的網誌


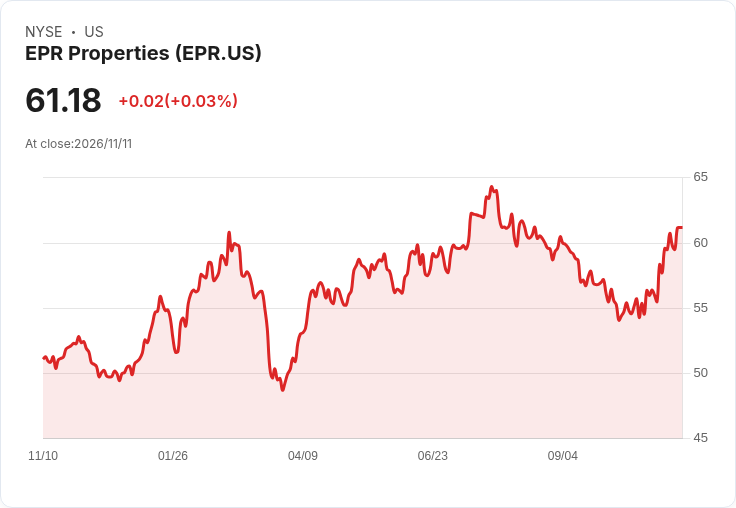
EPR私募發行5億美元可轉債,另有7500萬賣出選擇權,部分資金將用於買回與避稀釋工具,餘款償還2026年到期債務。
EPR Properties(NYSE: EPR)宣佈進行私募,發行總額5億美元、到期日為2032年2月15日的可轉換高階無擔保票券,並授予初始購買人額外購買最高7500萬美元的選擇權。公司表示,該等票券將支付每半年一次的利息,並可依情況以現金及(或)普通股交割轉換。

背景與交易要點 - 債券性質:本次發行為高階無擔保債券(senior unsecured),到期日2032/2/15;發行為私募方式,初始購買人可選擇加碼7500萬美元。票券自2030/2/20起,在滿足特定條件下,EPR得行使贖回權。 - 資金用途:公司擬將部分收益用於購買「有上限(capped)買權」以對沖轉讓時的稀釋效應,並保留最高7500萬美元作為同時進行的股份回購;剩餘收益加上現金將用以償還到期日為2026/12/15、票面利率4.75%、餘額4.5億美元的高階票券。
為何選擇可轉債? EPR此舉可視為延長債務到期結構並改善短期現金流壓力:以較長期期限(2032年)替代2026年到期的高息票券,理論上可降低短中期再融資風險。同時,用部分資金買入capped call並安排回購,是為降低未來轉股對既有股東的稀釋影響,平衡債權人與股東利益。
財務與公司動能脈絡 EPR近期業績展現成長動能,第三季營運表現優於預期並上調FFO(調整後每股收益)至5.49–5.57美元,並提出2026年投資計畫675M–725M美元。這次籌資可為投資計畫與資本支出提供彈性,同時將即將到期的4.75%票券置換,可能改善未來利息負擔與資本結構。
風險、反對觀點與回應 批評者憂慮:可轉債可能對股東造成稀釋;私募透明度與價格可能不如公開發行;若轉股條件對公司有利,股價被壓抑時仍可能稀釋。回應是,公司已規劃以capped call與回購上限75M美元來對沖稀釋,且延長到期能降低短期再融資風險,若票券利率低於既有債券,長期整體利息成本或可受益。詳細轉換價格、利率等關鍵條款尚待公開說明,將決定實際影響程度。
結論與投資人應關注事項 此筆5億美元可轉債是EPR調整債務期限與資本配置的重要步驟,短期內可舒緩2026年到期債務壓力並支援公司投資計畫;但實際對股東稀釋與信用指標的影響,仍仰賴轉換價格、票券票面利率與capped call細節。投資人應關注公司後續向監管機構提出的正式披露(含票券條款、贖回條件與capped call協議),並觀察下一季財報、FFO走勢與資本市場反應,做出相應風險評估。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。