我的網誌


Q3營收與EBITDA雙雙強勁,管理層以備建轉換與價格力道為路徑,目標把槓桿降至6–7倍。
Csquare(CSQR)在2026會計年度第三季交出強勁表現並上調全年獲利能見度,公司預期2026全年營收介於11.4億至11.6億美元,調整後EBITDA為4.9億至5.0億美元,同時規劃成長性資本支出620–640百萬美元與經常性資本支出50–60百萬美元。

第三季要點顯示業務動能穩健:單季營收302.3百萬美元,年增25.6%;調整後EBITDA為132.1百萬美元,年增44.3%,EBITDA利潤率擴大至47.8%。公司報告期內的年化訂單(annualized bookings)達66.1百萬美元,為連續第14季成長;年化營收備援(backlog)從Q2末約76百萬美元增至約114百萬美元,其中約104百萬美元預期於未來12個月內開始併入營收。
管理層強調價格面向的改善:第三季維持強勢定價,並在季末針對部分費率表做了實質調整,續約價差約17%,淨收入流失率僅1.9%。公司同時在本季投入約149百萬美元成長性資本支出與約16百萬美元經常性支出。CEO Spencer Mullee與CFO Steven Cook表示,定價與已簽約的部署將支撐全年目標,並提高了本季對全年調整後EBITDA的信心(由上季460–480百萬美元調升至490–500百萬美元)。
資本結構與風險面:於IPO後公司已償還約11億美元負債,季末以年化迄今調整後EBITDA估算淨槓桿約8.4倍,管理層重申目標為6–7倍,並以轉換備援為主要去槓桿路徑。Q&A中,管理層針對槓桿與流動性問題回應稱「不處於現金陷阱」,約60%資產具投資等級特性(其中約40%屬IG),並明確表示「暫不考慮增發股本」,將以可動用的流動性與未來自由現金流來支應資本需求;該公司季末並無未償還的承兌循環信貸(revolver outstanding)。
市場與執行風險仍存在:管理層承認在個別市場有許可或地方性摩擦,但整體稱無重大影響;執行面是關鍵議題——公司表示超過85%的工程按時、按預算完成。分析師關切包括訂單是否會從高峰回歸常態、平臺對大型客戶或neocloud曝險程度(管理層稱neocloud曝險約10%或更低)、以及能否以合理成本(每MW約4–8百萬美元範圍)交付容量;公司指出本季組合下成本低於4百萬美元/每MW,且仍預期維持在該範圍。
替代觀點與管理層回應:對於槓桿過高或ABS相關資金被鎖住的憂慮,管理層提供具體反駁,包括資產組合的IG成分、債務後重整與可能出讓非核心資產以降低槓桿的選項。針對訂單正常化疑慮,管理層承認短期難以精準預測,但強調目前需求仍處於紀錄性水準且有顯著的合同能見度。
總結與展望:Csquare以漲價、持續高續約價差及已簽約備援推升獲利展望,短期核心看點為備援轉換速度、Q4及明年上半年的備援啟動進度、實際自由現金流與資本支出執行,及槓桿比率是否如預期回落。投資人與市場應持續關注公司能否如期將約104百萬美元的備援轉為經常性營收,以及定價的永續性與大型客戶續約走勢。
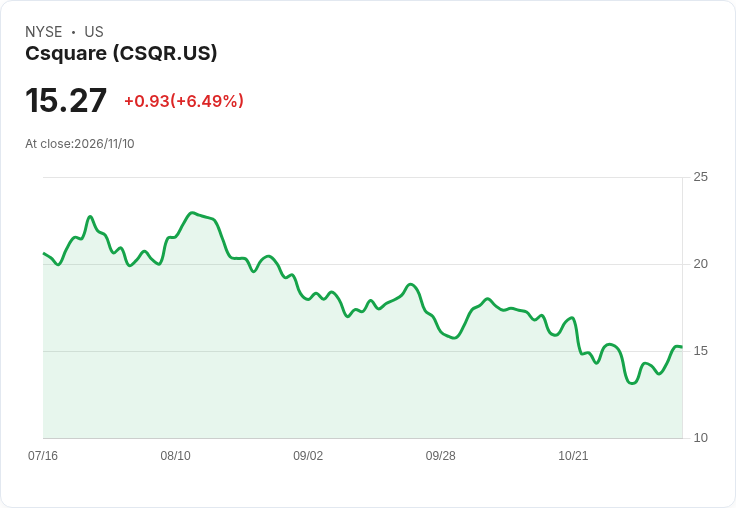
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。