


 我的網誌


美國2026「藍潮」選後,AI資料中心成為政治風暴核心,地方公投大規模封殺新建案,導致資料中心與AI基礎設施股重挫;但大型科技股因資本開支壓力可望舒緩、自由現金流回升而大漲,供應鏈廠Qnity則憑強勁財報與高成長展望逆勢突圍,顯示AI熱度未退,只是進入「放緩建、強化賺」的新階段。
美國期中選舉「藍潮」席捲國會與多州地方政府後,AI資料中心成了第一批被送上政治審判台的產業,股市反應更是立刻分出多空陣線。一邊是資料中心與所謂「neocloud」新雲端公司股價重挫,另一邊則是科技巨擘與關鍵供應鏈趁勢洗牌,重新被投資人定價。

首先,地方選票對資料中心的否決格外醒目。根據Ballotpedia統計,10州共41項與資料中心管制相關的公投案中,除北達科他州Harwood一案外,選民幾乎全面投下反對票。選民要求更嚴格審查用電、用水、噪音與土地使用影響,一口氣為美國AI資料中心擴建踩下急剎車。特別是俄亥俄州,在21項地方議題中資料中心成為核心爭議,民怨直接延伸到聯邦選戰,讓主張「條件式暫停」新建案的民主黨人勝出。
這樣的結果直接衝擊到OpenAI在俄亥俄PORTS-Pike Technology Campus規劃的8GW超大型AI資料中心案。該案由SoftBank及SB Energy與美國能源部合作,估計總成本恐超過5,000億美元,並由Nvidia(英偉達,股票代號NVDA)在後方「背書」。雖然第一階段仍預計自2028年起分期上線,但新政府要求資料中心「全額負擔公用事業成本、全數採用工會勞工」的政治前提,無疑提高了開發與融資的不確定性。
政治風向轉變也把矛頭指向了科技金主。Elon Musk斥資約4.74億美元力挺共和黨,尤其在德州砸下2.24億美元,最後不但Tesla與SpaceX股價各跌逾3%,德州州長與參議員選戰更一面倒由民主黨接手。Musk在X上自嘲「太空資料中心」看起來愈來愈可行,也承認「選舉干預雷射」失靈。但更讓矽谷不安的是,民主黨議員已預告將要求AI公司CEO「宣誓作證」,把資料中心與AI產業納入新一輪「問責」戰場。
在華府,民主黨掌控兩院後,準備在上任100小時內推動一連串以「壓低民生成本」為主軸的法案,從恢復醫療補貼、撤銷Trump關稅到重新授權伊朗戰爭。參議院財政委員會新任主席Ron Wyden點名要追查與Trump關係密切的金融、醫療與製藥企業,並把「AI與科技巨頭」納入特別關注對象。眾議院方面,進步派議員則喊話要優先挑出一至兩件「最具代表性的腐敗案例」,包括Musk等科技富豪與國防、衛健首長,顯示未來AI與國安、隱私及壟斷議題將被一併端上檯面。
然而,政治逆風並未真正扭轉股市對AI長期需求的判斷,反而導致資金在產業鏈內部快速重新分配。直接暴露在新建資料中心風險上的企業首當其衝:AI基礎設施ETF下跌,Comfort Systems與Vistra重挫逾一成,負債沉重的neocloud業者CoreWeave、Nebius與Iren跌幅介於7%至逾一成。記憶體大廠Micron Technology(股票代號MU)亦回落約5%至7%,反映市場預期短期伺服器建置步伐放緩。
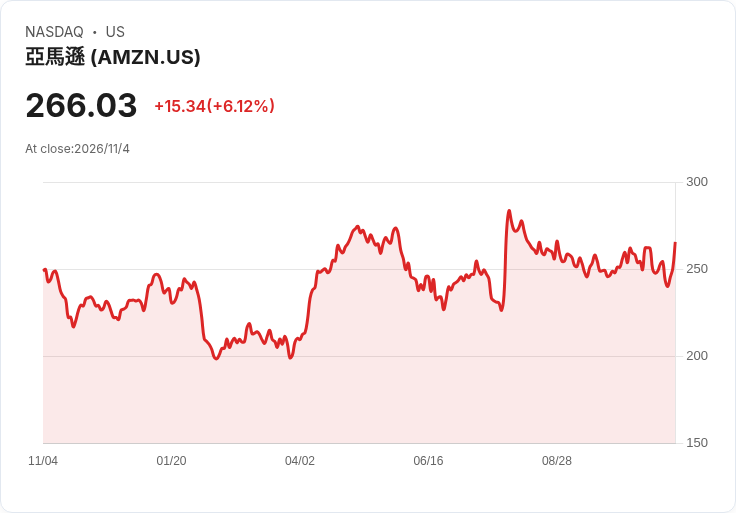
與此同時,五大科技巨頭卻上演另一番景象。Alphabet、Amazon(亞馬遜,股票代號AMZN)、Microsoft(微軟,股票代號MSFT)與Meta股價齊漲,Apple(蘋果,股票代號AAPL)甚至創下歷史新高。分析師指出,過去一年AI基礎建設投資把這些公司由「自由現金流印鈔機」推向現金流轉負,選後資料中心建案在政治壓力下被迫踩煞車,反而替巨頭們減輕資本支出壓力,讓現金流有機會重回正軌。換句話說,當新建案變少、舊機房與既有GPU叢集的價值就水漲船高,現有資產的「稀缺溢價」開始浮現。
更值得注意的是「供應鏈裡的供應商」如何在這波震盪中站穩腳步。半導體材料廠Qnity Electronics在第三季交出亮眼成績:營收年增22%至15.6億美元,調整後EPS大增55%至1.46美元,雙雙優於市場預期。公司並上調全年營收至57.7億至58.3億美元、調整後EPS至4.95至5.05美元,且預估自由現金流可達8億至9億美元,遠超先前共識。即便在選後半導體族群遭遇賣壓之際,Qnity管理層仍強調DRAM產能利用率已回到「高80%」、NAND亦位於「低至中80%」,顯示AI帶動的記憶體需求讓客戶產線幾乎全速運轉。
Qnity的策略重點在於卡位AI長期結構需求,而非短期建廠節奏。公司指出,全球仍有逾15座先進製造廠計畫在未來一年內陸續裝機,從設備進廠到製程認證通常要12至18個月,之後才進入材料需求飆升期。執行長Jon Kemp形容,AI建設是一個「多年期機會」,且應用正從資料中心擴散到工廠自動化、航太國防與自駕車等「實體AI」。Qnity在半導體科技與互連解決方案兩大事業群皆見到成長,尤其是「熱管理」產品線被稱為公司成長最快的平台,因為AI晶片與記憶體模組愈來愈緊密堆疊,散熱成為左右效能與可靠度的關鍵。
Qnity更透過與Nvidia、Apple等客戶深化合作強化護城河。公司今年與Nvidia共同開發半導體材料與先進封裝技術,並被Apple納入美國在地製造夥伴,負責iPhone 18 Pro相機可變光圈相關技術。這些合作不僅增加中長期訂單可見度,也讓Qnity在AI供應鏈中從「可有可無」變成「不可或缺」。正因如此,部分華爾街分析師認為,即便選後AI概念股整體遭遇修正,像Qnity這種「供應商的供應商」反而可能在波動中提供長線買點。
從更宏觀角度看,這場選後AI風暴本質上是一場「速度之爭」:地方社區與選民要求放慢腳步、重新審視AI對電網、環境與就業的影響;科技巨頭與投資人則擔心一旦美國自我降速,恐讓出技術領先優勢。投資人如Bill Ackman與Chamath Palihapitiya警告,「放慢AI等於拱手讓人」,甚至估算此次「藍潮」可能讓原訂在2027年上線的10至15GW資料中心容量胎死腹中。與此同時,AMD執行長Lisa Su呼籲科技業必須向社區證明AI帶來的好處,強調「必須讓所有人都從AI中受益」。
未來幾季,美國AI產業將在這三股力量之間擺盪:地方政治對資料中心的限制、聯邦層級對AI巨頭的監管與問責,以及企業與消費端對算力持續上升的實際需求。短線看,資料中心新建速度勢必放緩,負債高、依賴外部融資的neocloud公司壓力最大;中線看,擁有龐大既有機房與雲平台的Alphabet、Amazon、Microsoft等巨頭,可能成為政治與產業折衷的最大受益者;長線則是像Qnity這樣掌握關鍵材料與散熱技術的供應商,能否靠著技術門檻與客戶綁定穿越政治週期。
對投資人而言,AI題材並未終結,而是進入「精選標的、分辨體質」的第二階段。真正的考題不是AI會不會停,而是誰還有資本與治理能力,在更嚴格的政治與社會審視下,繼續把AI變成一門可持續、也被當地社區接受的生意。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







