


 我的網誌


合約勝單與管道強勁,但實施費用壓縮現金流與利潤。
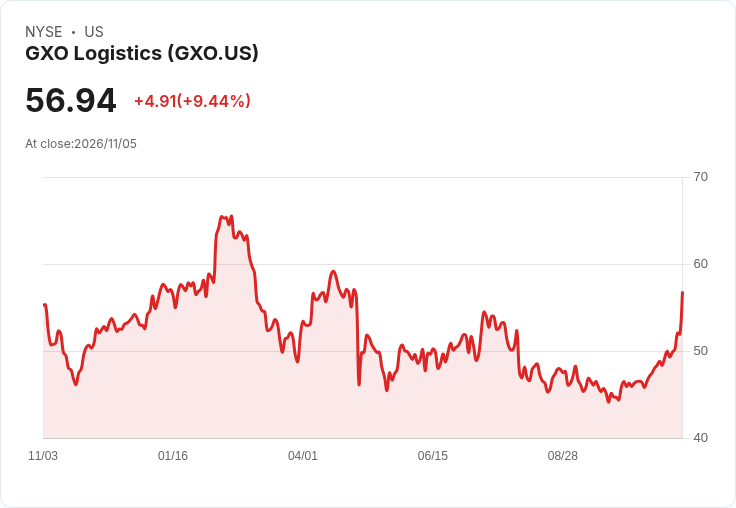
GXO在第三季交出營收成長與史上最大銷售管道,但快速擴張也伴隨短期上線與實施費用,壓縮現金流與EBITDA表現,引發市場對「成長能否兼顧獲利」的關注。

背景與主旨:GXO(第三季以北美需求為動能)報告2026年第三季營收為35.9億美元,年增5.7%;有機營收成長6.4%,調整後每股盈餘0.89美元,較去年同期成長約13%。公司於該季取得3.75億美元新業務,年增34%,並在9月底擁有高達31億美元的銷售管道,較去年增加逾30%,顯示合約物流需求正加速集中於資料中心、航太暨國防等高附加值垂直產業。
資料與細節:北美管道年增逾80%,達約13億美元;英國與歐洲合計約17億美元。科技與消費電子為本季成長最快的客群,營收增加19%,主因資料中心活動熱絡。公司表示戰略性垂直產業(資料中心、航太、工業物流與生命科學)約佔前九月新單的40%。此外,GXO在季內擴充套件或新增與Applied Materials、Boeing、NetApp、Unilever及L'Oreal等客戶關係。
營運與現金流壓力:儘管訂單與管道強勁,GXO第三季調整後EBITDA為2.51億美元,EBITDA率維持7%不變,但營運現金流自去年同期的2.32億美元降至1.56億美元,自由現金流則從1.87億下降至8,500萬美元。公司指出,快速匯入多個大型客戶專案,須仰賴外部顧問與實施資源,造成季度性開銷增加;CFO Suchinski將自由現金流下滑主要歸因於企業資源規劃投資時點與較高資本支出。
管理層回應與未來展望:CEO Patrick Kelleher表示,公司有意透過聚焦北美與戰略垂直市場來驅動有機成長,且多數合約物流採六個月銷售週期,近一年推出的策略才開始轉化為營收。Kelleher強調額外支出屬季度性、非結構性問題,並指出公司正擴充內部實施能量以降低未來對外部支援的依賴。公司重申全年財測:有機營收成長4–5%、調整後EBITDA 9.45–9.65億美元、調整後稀釋每股盈餘2.95–3.15美元;並預期以現有簽約合約,2027年起將有逾8.5億美元增量營收(高於2026年起的7.74億美元)。
替代觀點與駁斥:有人會擔心快速擴張可能導致長期利潤率下降與執行風險;對此管理層回應稱:多數新勝單來自資料中心與航太等複雜但「黏著度高、價值高」的合約,長期有助於維持較高平均報酬率;且現階段外援是為了快速落地,將逐步以內部能力替代以恢復邊際利潤。投資者應留意未來幾季內部實施能否如期到位以控制成本。
結論與行動建議:GXO展現強勁商機與市場地位,尤其在北美與高價值垂直市場,管道與新簽合約資料具說服力;但短期現金流與EBITDA未能同步增長,反映出從締約到穩定獲利的執行挑戰。未來展望上,若公司成功內建實施能力並在第四季回補現金流(公司預期Q4為全年最強現金產生季),則可望在不遠的未來將成長與獲利並行;投資人應持續追蹤管道轉化進度、內部執行力建置與下一季現金流表現,以評估GXO成長質量。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







