


 我的網誌


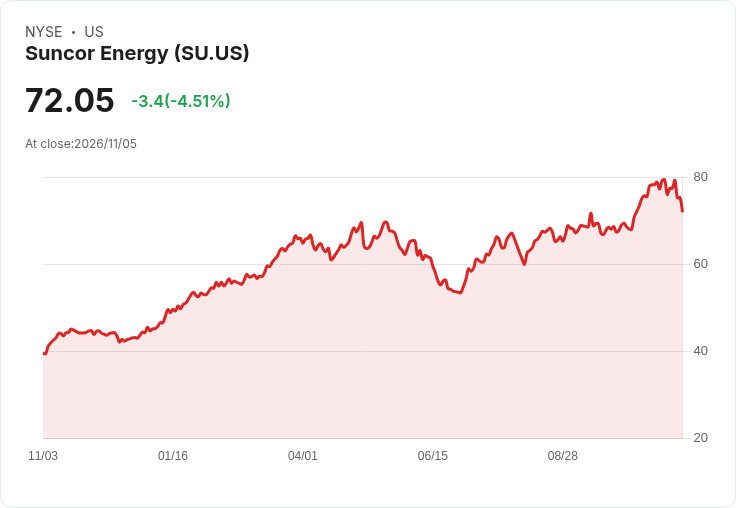
Suncor Q3 單季創紀錄現金流並提高回購節奏,堅持2028年自由現金流與降低WTI盈虧平衡承諾。
開頭引人: 加拿大能源巨擘 Suncor 在 2026 年第三季財報會中,宣佈從十月起將每月股票回購額由5億美元提高至7.5億美元,同時重申其至2028年每年可再成長2億美元自由現金流(free funds flow, FFF)與將 WTI 盈虧平衡降低5美元/桶的 Investor Day 承諾不變,管理層稱此季為「維修後的拐點」,並以紀錄性現金創造與營運表現支撐其資本回饋政策。

背景與事實: 公司執行長 Richard Kruger 表示,第三季完成全年主要維修工作,並透過整合與最佳化取得顯著成效:上游產量達 85.3 萬桶/日、升油廠(upgrader)利用率 98%、煉油處理量 48.8 萬桶/日;產品銷售達 67.7 萬桶/日創新高,其中航空燃料銷售 3.8 萬桶/日年增65%、外銷 7.5 萬桶/日年增80%。公司指出,艾德蒙頓(Edmonton)的一項整合性作法在檢修期內保留了每日 46,000 桶處理量,創造逾5000萬美元的增量自由現金流。
財務數據與資本政策: 財務長 Peter Zebedee 報告第三季調整後營運現金流 67 億美元、自由現金流 52 億美元,期末淨負債為 18 億美元。本季向股東返還超過 20 億美元(含14 億美元買回與7 億美元股利),並宣佈股利提高10%,董事會稱股利為「不可破棄的承諾」。公司同時揭露資產處分案:將東海岸 Terra Nova、White Rose 等資產出售予 Ithaca,前金 12 億美元與最多 3.5 億美元之後續款項;Ithaca 承擔約5 億美元的規管井合規計畫與估算約 14 億美元的廢置責任。
深度分析: 管理層強調此波現金與回報非僅因大宗商品價格,而是結構性營運改善與下游獲利擴張(Oil Sands 前九月 AFFO 增加1.6 億至111 億美元;下游 AFFO 年增逾60%至79 億美元)。保守資本規畫亦明確,預計資本支出「在或低於 60 億美元」的範圍內。公司透過去除非核心海上資產、提升整合效益與物流契約鎖定(但管理層也警示租船優勢非永久),來降低對差價波動的敏感度。
反駁與風險: 外界疑慮包括出售東海岸資產是否侵蝕資源基礎、以及政府稅制與獎勵(MOU)不確定性可能衝擊長期專案。Kruger 反駁稱,資產處分並未改變每股自由現金流目標,公司更重視「每股」而非資源總量;對於稅制與補助談判,管理層表明寧可等待合適條件也不做差勁交易。另有風險來自商品價格、重油差價與物流合約到期,但公司強調整合能力帶來緩衝。
總結與展望(行動呼籲): Suncor 把第三季定位為營運與資本回饋的新起點:高利用率、紀錄現金流與更積極的買回策略,支撐其到2028年的量化承諾。投資人應關注三大指標:自由現金流實現節奏、MOU 與省級談判進展對未來專案投資意願的影響,以及公司對差價/運輸風險的管理(含租船續約狀況)。未來數季將驗證管理層能否在維持資本紀律下,持續將運營改進轉化為每股現金回報。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







