


 我的網誌


Q3營收獲利雙增、數位訂閱續強;管理層重押影音,但平臺流量與AI代理帶來不確定性。
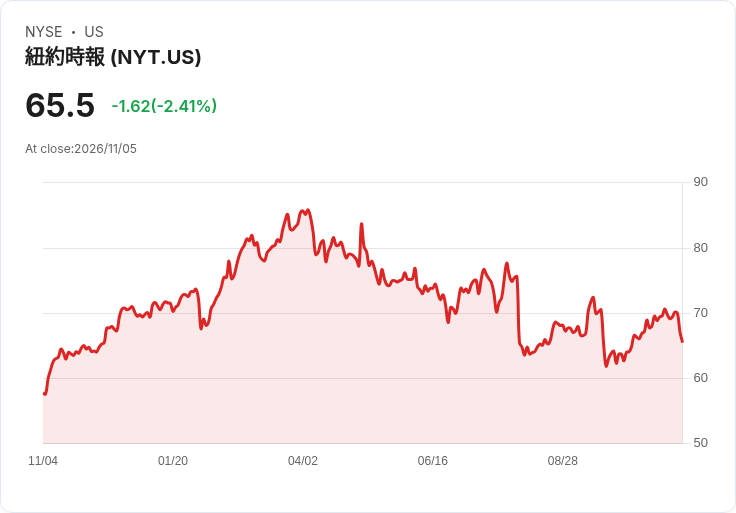
開場要點 紐約時報(NYT)在2026年第三季交出強勁成績:淨新增數位訂閱420,000,總訂閱人數達1,380萬,並宣佈第四季數位訂閱營收預期成長12%至15%。公司同時強調持續投資影音內容與產品(例如Cooking 的AI輔助食譜與Games 的訂閱拼圖),把訂閱導向的策略擺為核心。

背景與關鍵資料 - 營收與獲利:Q3 總合併營收為7.69億美元(年增10%),調整後營業利潤(AOP)約1.5億美元(年增14%),調整後攤薄每股盈餘0.68美元(去年同期0.59美元)。 - 訂閱與廣告:數位單項ARPU為9.93美元(年增1.4%);數位單項訂閱收入為4.21億美元(年增14.6%)。數位廣告收入為1.10億美元(年增12%),但整體廣告為1.43億美元(年增7.8%)略低於部分指引。 - 成本與現金流:調整後營運成本增8.7%至6.19億美元,主要來自稿酬、產品與影音投資、行銷與一般管理費用。公司年初至今產生約4.36億美元自由現金流,期末持現與可售證券約13億美元,已回饋股東約2.76億美元。
管理層展望與策略重點 CFO 指引Q4:數位單項訂閱收入將成長12%–15%,總訂閱收入9%–11%;數位廣告預期為高個位數至低雙位數成長、總廣告為中個位數成長。調整後營運成本預計增加6%–8%,並明確指出「影音」為持續且重要的策略投資專案。管理層同時表示在成本精細管理下仍會做出長期差異化投資。
分析與評論 紐時以訂閱驅動的營運模式持續見效:連續淨增訂閱與雙位數訂閱收入成長顯示付費關係穩健,且ARPU有小幅提升,代表漸進的價格化與產品化策略奏效。公司龐大的現金與自由現金流提供資本回饋或併購操作彈性。然而,兩大不確定因素值得關注:一是由大型平臺造成的流量下滑;二是AI個人代理(agents)可能改變讀者取用習慣。管理層在電話會議回應此二風險時語氣謹慎:目前尚未觀察到AI代理造成明顯退訂,但強調有權控管工具接入;對廣告表現的波動則歸咎於季度落點與比較基期變動,一次性活動(如175週年促銷)亦影響費用與時點。
駁斥替代觀點 部分分析師對AI與平臺影響持悲觀態度,認為長期可能削弱媒體流量與廣告變現。但公司資料顯示:直接訂閱關係(13.8M 訂閱者)與ARPU成長,可部分抵銷平臺推薦流量下降的衝擊;此外,公司管理層保有技術與商業手段限制或授權第三方代理存取,短中期內有緩衝空間。至於廣告疲弱,管理層與CFO均指出為季度時點與可比基礎所致,而非結構性崩壞。
結論與未來展望(呼籲行動) 紐約時報目前呈現「訂閱穩健、廣告變動、影音積極投資」的混合特徵。未來應關注四項指標:Q4實際數位訂閱與ARPU表現、數位廣告季度落點、平臺導流趨勢與AI代理實際行為,以及影音內容的變現速度。對投資者而言,建議密切追蹤下季業績與管理層對AI/平臺風險的具體應對,以及公司在成本控制與投資(特別是影音)之間的平衡策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







