


 我的網誌


民主黨橫掃國會後,針對資料中心用電與土地的監管壓力升高,衝擊 Tesla、SpaceX 等 AI 計算基礎設施與新興「neocloud」族群股價,但同時推高再生能源與零售類股表現;市場正重新評估 AI 資本支出結構與能源供給組合。
民主黨在美國期中選舉取得國會全面主導權後,華爾街最先反應的,不是傳統的稅改或醫改議題,而是 AI 資本支出與資料中心版圖可能被重新改寫。從科技、雲端基礎設施到再生能源與零售股,短短一個交易日內出現明顯的資金重新定價,顯示市場正在快速消化「AI 大擴建+綠能政策推進」的新組合。

首先承受賣壓的是與超大型資料中心高度綁定的科技巨頭與新創。Elon Musk 旗下的 Tesla(TSLA) 與 SpaceX 股價分別下跌近 6% 與逾 7%。消息指出,多位新當選的民主黨議員對於由人工智慧驅動的資料中心快速擴張持高度批評態度,尤其是對用電負載、地點選址與對地方社區的衝擊表達疑慮。SpaceX 在田納西、密西西比的 AI 超級運算基礎設施,以及 Tesla 在德州的運算中心,都在市場擔憂的「政策黑名單」之中。
更脆弱的是所謂「neocloud」股——CoreWeave、Iren 與 Nebius 等新興 AI 雲端運算平台。相關個股股價分別重挫 7%、6%、約 5%。民主黨在德州選戰中告捷、以及多地選票否決資料中心開發的結果,讓市場預期未來許多 AI 雲端新案將面臨地方政府更嚴苛的環評與土地使用審查。對這類依賴快速擴產與接單成長的新創而言,任何審查延遲都可能直接拖累營收認列與現金流。
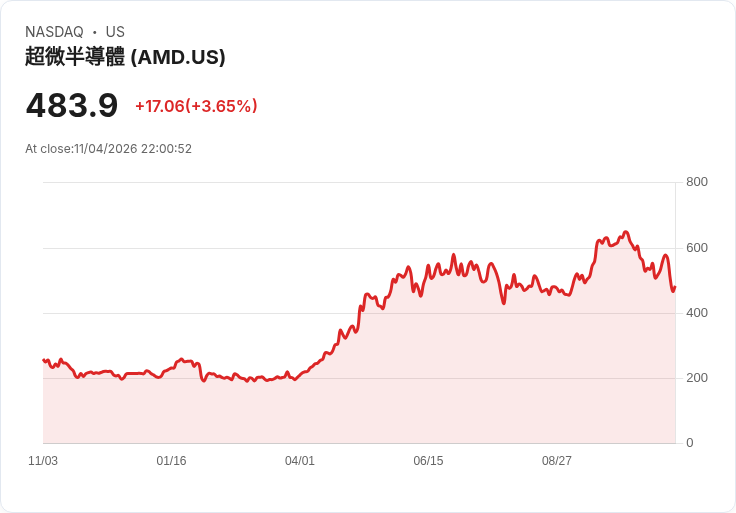
與此同時,標準雲端與 AI 晶片龍頭 Advanced Micro Devices(AMD) 的基本面卻展現截然不同的故事。AMD 公布第三季財報,調整後每股盈餘 2.09 美元,優於市場預估的 1.95 美元;營收 133.8 億美元,也高於 130.9 億美元共識。執行長 Lisa Su 表示,公司伺服器業務預計在 2027 年翻倍成長,資料中心 AI 成長將比三個月前的預估更快。多家華爾街券商——包括 Goldman Sachs、Barclays、Citi、JPMorgan 等——紛紛強調,強勁的伺服器 CPU 與 AI GPU 需求,足以抵消 PC 市場疲弱,並預期 AMD 整體營收在 2027 年成長 80% 以上。
從市場結構來看,一邊是立法與地方政治對新資料中心的限制風險升高,另一邊則是企業與雲端服務商對 AI 運算需求仍在「全油門」。這種剪刀差,可能推動既有大型供應商——如 AMD——受惠於資本支出向技術領先且供應鏈穩定的廠商集中。分析師指出,AMD 在先進製程晶圓與基板供應上相較競爭對手更具優勢,讓公司有能力在不顯著壓縮毛利的情況下,支應伺服器 CPU 與 AI GPU 的同步放量。
但若 AI 計算需求不減、資料中心擴充卻遭遇地方阻力,能源與地理配置便成為下一個焦點。這次民主黨全面掌控國會後,反而帶動再生能源股走強。Sunrun(RUN)、Nextpower、Plug Power(PLUG) 股價約上漲 6%,Canadian Solar 與 First Solar(FSLR) 則分別大漲約 7% 與近 8%。投資人押注,新一屆國會將加碼綠能補貼與電網投資,並對高碳排的傳統發電施加更多限制,進一步提高再生能源在 AI 資料中心供電組合中的比重。
這種「壓資料中心、拉綠能」的政策預期,使得大型科技與能源股之間出現微妙互動。一方面,資料中心開發商可能被迫在設計階段就加入更高比例的太陽能、風電與儲能方案,以換取地方政府與監管機構的支持;另一方面,再生能源開發商則可望藉由長期電力採購協議(PPA) 與科技巨頭綁定,鎖定穩定現金流。對投資人而言,AI 與綠能不再是兩個獨立題材,而是同一條供需鏈上的兩端。
值得注意的是,股市並非全面看空。CNBC 報導指出,零售股在選後普遍走強。Amazon(AMZN) 勁揚 3.9%,Walmart(WMT) 上漲 2.8%,Target(TGT)、Dollar Tree(DLTR)、Five Below(FIVE) 與 Costco(COST) 也全數上漲。JPMorgan 分析,民主黨勝選有望把「提高可負擔性與針對性財政方案」推上立法優先順位,同時增加對中東局勢降溫的壓力,若油價回落,將直接減輕美國家庭油價負擔,為零售與電商消費帶來支撐。
然而,民主黨主導國會也意味著對現任總統 Donald Trump 政策的更大制衡。分析人士指出,新國會可能在關稅政策上向白宮施壓,抑制過度廣泛的進口關稅,這對高度依賴進口商品的零售商而言,有望改善成本結構與毛利率。對科技業來說,若進口零組件與設備的關稅壓力減輕,也有助於控制 AI 伺服器與資料中心建置成本。
對於 AI 資本支出未來走向,目前市場看法分歧。一派認為,地方社區與環保團體的反彈,加上國會更嚴格的監管,將迫使科技巨頭放緩新資料中心布局節奏,尤其是在用電吃緊或水資源敏感的地區;另一派則指出,企業在生成式 AI 與自動化上的投資已被視為競爭生死線,即便面臨更嚴格的審批流程,也只會改變「建在哪裡、用什麼電」,而不會改變「一定要建」的事實。
綜合目前股市與政策信號,可以看出一個新的主軸:AI 不再只是純粹的科技故事,而是同時牽動能源結構、地方政治與消費物價的綜合議題。未來幾年,投資人必須同時盯緊國會對資料中心規範、地方政府對開發案的態度,以及再生能源與電網投資的實際落地速度。AI 熱潮是否會因為「電不夠、地不給」而降溫,抑或在更綠、更分散的基礎設施上持續升溫,將是接下來科技與能源市場的核心問號。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







