


 我的網誌


摘要 : 科技股推升指數,人民幣大幅調控與強勁就業跡象牽動資金流向。
新聞 : 週二美股在重量級科技股反彈帶動下上漲,投資人一面消化出乎意料強勁的美國經濟資料與關於美伊和談的傳聞,一面等待即將揭曉的美國中期選舉結果。納斯達克上漲約0.8%,標普500上漲約0.4%,道瓊則下跌約0.4%。

市場走勢與重點資料 - 區域與指數:南韓股市跌3.6%,歐股跌0.6%,英股跌1.1%,巴西連六個交易日下跌。費城半導體指數上漲2.6%。 - 產業與個股:標普500中四個產業上漲、七個下跌;科技類股上漲約1.3%、原物料類下跌約2%。微軟(MSFT)、輝達(NVDA)、亞馬遜(AMZN)為漲幅領先個股,沃爾瑪(WMT)與家得寶(HD)為主要拖累。超微(AMD)在財報後大漲約8%。 - 外匯與債市:美元整體變動不大,澳幣下挫0.5%,墨西哥披索與巴西雷亞爾各約下跌1%。美國長端公債殖利率一度上升最多約7個基點,殖利率曲線趨陡。 - 大宗商品:油價約下跌1%、逼近四週低點;黃金下跌0.5%,仍低於4,000美元/盎司(報導資料)。
中國人民幣與政策背景 中國人民銀行宣佈大幅上調外匯存款準備金率,以抑制人民幣對美元的過快升值,一舉終止連續13個交易日的升值走勢,導致人民幣出現五個月以來單日最大跌幅。儘管人民幣自去年4月以來大幅升值,但中國出口表現仍強勁,貿易順差可能連續第二年超過1兆美元;若以實質有效匯率衡量,人民幣仍比2022年3月弱約15%。
美國就業與經濟線索 週二公佈的JOLTS職缺數顯示9月職缺大幅上升、裁員減少,顯示就業市場仍具韌性,與部分觀點認為AI導致大規模裁員的論述相悖。其他數據則雜音並存:9月工廠訂單高於預期,顯示經濟運作順暢,但SLOOS報告顯示企業對信貸需求出現一年多來首次收縮。市場將關注未來數日的ADP私部門就業資料與週五的非農就業報告,以釐清就業走勢。
巴西痛苦調整與央行抉擇 在總統盧拉意外連任後不到兩周,巴西市場持續賣壓;Bovespa指數自勝選後累計下跌約20%,巴西雷亞爾貶值近10%,10年期公債殖利率飆至15.75%,為2015-16年衰退以來高點。面對市場震盪,市場原先預期央行Copom將連續第六次降息,但目前普遍預期會把Selic利率暫時維持在13.75%。
黃金是否仍為避險?——兩種觀點 有人認為黃金正在失去傳統「避險資產」地位:近期黃金與風險資產(如股票)相關度上升,且在市場波動時並未如歷史般明顯出現資金流入。支援此觀點的解釋包括貨幣政策預期、ETF與槓桿化資金的影響,以及市場對名目利率與實質利率變動的敏感性。反駁者則指出,黃金長期仍保有對抗通膨與貨幣貶值的功能;在極端風險事件或系統性金融壓力爆發時,黃金仍有可能重拾避險角色。因此,黃金的「避險」屬性可能隨市場環境與資金結構變動,而非被徹底取代。
市場風險與結論性評論 市場面臨多重潛在風險:一是大型AI相關押注造成的金融脆弱性(包括營運安全與產業就業衝擊),二是地緣政治變數(如美伊談判傳聞)對風險偏好的影響,三是中國與巴西的政策變動對資本流動與新興市場情緒的衝擊。儘管科技股短期回彈,但市場仍需對流動性與政策風向保持警覺。
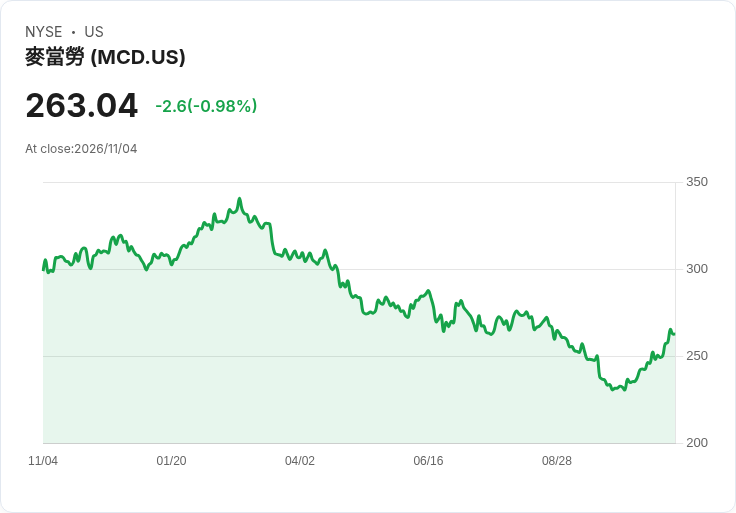
未來展望與投資者行動呼籲 短期內應關注一系列即將公佈的資料與事件:美、歐、英10月PMI、歐元區10月閃估通膨、巴西利率決議、美國9月貿易資料,以及企業財報季(日本豐田/TM、美國Arm/ARM、麥當勞/MCD、高通/QCOM、優步/UBER等)。建議投資人維持資產配置多元化、關注流動性變化、並在重大資料或選舉結果出爐前適度控制風險暴露。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







