


 我的網誌


摘要 : 油價重挫約7%、美元指數回落;科技股受壓,市場聚焦美國期中選舉、關鍵就業資料與多項央行利率決議。
新聞 : 美東時間週一,全球金融市場出現明顯震盪:在油價暴跌與美債殖利率回落的背景下,美元走弱,同時科技股與部分大型企業股價大幅下挫,投資人將焦點轉向本週一連串的政治與經濟事件,包括美國期中選舉、重磅就業資料與多國央行利率決議。

開場與核心事實 週一原油價格下挫約7%,主要因伊朗與卡達官員就結束美以與伊朗之間的戰事進行協商,市場因此押注中東供應中斷風險可望減輕。油價走低直接拖累避險與風險偏好分歧,使得美元指數下滑0.22%至101.76,盤中一度觸及101.42,為9月30日以來新低。美國十年期公債殖利率亦同步走低,為市場帶來壓力與喘息的交錯反應。
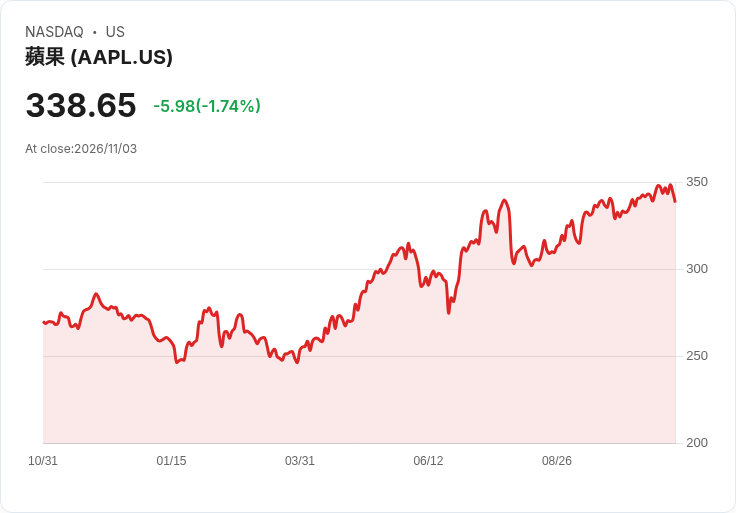
股市與企業動態 美股方面,科技股表現疲弱:蘋果(AAPL)在財報前走弱約2%,投資人謹慎觀望其盈利與銷售展望;甲骨文(ORCL)受計畫透過債券與股票籌資約200億美元的訊息衝擊,股價下挫逾8%。分析指出,企業在人工智慧領域的大量支出已在近週對股價造成壓力,短期內可能加劇波動。
宏觀資料與市場情緒 供應管理協會(ISM)公佈,10月製造業採購經理人指數(PMI)從9月的54.5上升至55.5,顯示製造業活動仍具韌性,但投入成本仍高。歐元區S&P Global製造業PMI雖維持成長但增速放緩;英國製造業則報告為兩年多來最強開局,但成本上升亦引發央行加息壓力。國際評級機構調整法國展望為「負向」,但歐元僅小幅上漲至1.1192美元。
加密貨幣與其他市場動向 加密市場在Binance遭遇創紀錄6.3億美元被盜事件後仍不穩:位元幣下跌1.5%至約76,645美元,以太幣下跌1.14%至約2,236美元。Binance表示自重啟後,客戶已提領近50億美元,顯示市場信心仍受損。
評論與分析 Bannockburn Capital Markets首席策略師Marc Chandler表示,市場在週末訊息後出現「集體舒一口氣」的反應:油價從12月合約測試每桶105美元回落至百美元以下,短期內緩解一些通膨與供應擔憂。然而,市場面臨多重相互牽動的風險:若就業資料強勁,可能再次推升殖利率與美元;若數據疲弱,則風險資產或短暫回暖。企業籌資活動(如甲骨文)與科技業巨額資本支出亦是未來數季影響盈餘與估值的重要變數。
駁斥替代觀點 部分觀點認為油價下跌應立刻提振風險資產並打壓美元,但現實是資金流向受多重因素左右:選情不確定性、就業資料、公債殖利率走勢及企業財報都可能抵銷油價利好,短期內市場仍易出現劇烈震盪。
結論與展望(行動號召) 投資人應密切追蹤本週關鍵事件:美國期中選舉結果、勞動市場多項資料(週五的10月就業報告尤其關鍵)、以及英國、澳洲、挪威、瑞典等央行的利率決定。此外,企業財報季與大型資本籌集案也將塑造市場情緒。面對不確定性,建議檢視資產配置、風險承受度與流動性需求,對於短期交易者則應設定明確的風險控管與止損策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







