


 我的網誌


摘要 : 蘋果前瞻本益比達37.2倍,財報與摺疊iPhone推出將左右估值走向。
新聞 : 蘋果(AAPL)在今夜公佈季報前夕,市值與估值成為市場焦點:根據市場資料平臺Koyfin(分析師Mike Zaccardi分享),蘋果的未來十二個月本益比(forward P/E)已攀升至37.2倍,為自2007年底以來的最高水準。

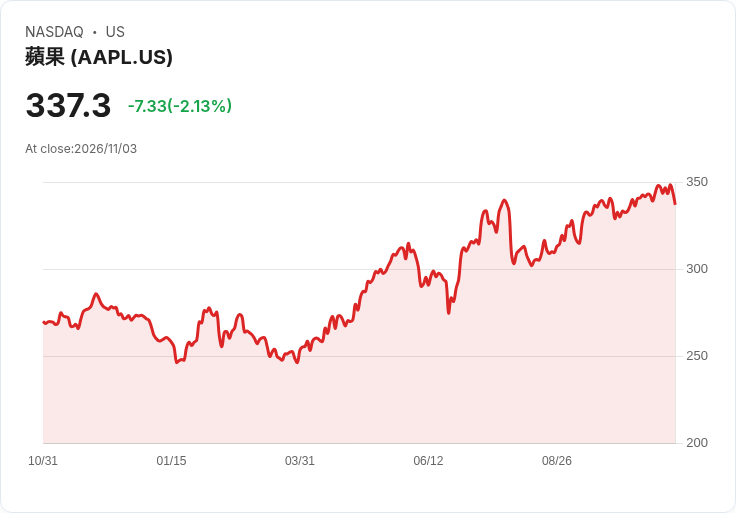
背景與事實: - 估值對比:37.2倍遠高於蘋果過去五年平均29.7倍,亦高於科技業中位數約28.8倍,顯示蘋果相對同業的估值溢價。 - 股價表現:今年迄今股價上漲約24%,勝過科技類股19%與標普500指數11%的漲幅;週一盤中曾下跌2.2%,但距離10月23日創下的盤中歷史高點351.73美元僅下約4%。 - 市場預期:華爾街對本季財報預期為每股盈餘(EPS)約1.98美元、營收約1133.2億美元(113.32B)。
為何估值飆升?分析與驅動力: - 成長預期與產品催化:市場對今年底的假期財季與本月推出的摺疊iPhone Duo高度關注,若新品能帶動換機潮及單位價格提升,將支撐較高本益比。 - 服務與生態體系:蘋果的服務營收與高毛利率業務仍被視為估值支柱,且龐大安裝基礎與續航性讓未來現金流較可預測。 - 資本回報機制:持續的股利與庫藏股計畫亦降低股東對高估值的疑慮。
風險與反對觀點(與駁斥): - 觀點一:有人認為高本益比反映市場泡沫或AI題材下的過度追捧,若財報未達高預期會導致劇烈回吐。 駁斥:雖然AI題材讓大型科技股估值重估,但蘋果的核心驅動仍以硬體升級、服務擴張與穩定利潤為主,短期情緒化賣壓可能出現,但長期基本面仍有支撐。 - 觀點二:估值過高意味著上檔空間有限;若供應鏈或產品接受度不及預期,回檔風險大。 駁斥:此風險真實存在,投資人應以財報指引、iPhone出貨數字與服務成長速率為觀察重點;高估值意味著市場對指引極為敏感,但也反映公司過去執行力與現金流能力。
深入觀察指標(投資人應關注): - 假期財季指引與iPhone銷量(尤其摺疊機的預期採購、售價與出貨時程)。 - 服務營收增速與毛利率變化(服務是估值延展的關鍵)。 - 毛利率與成本趨勢(供應鏈、零組件成本及匯率影響)。 - 現金回饋政策(庫藏股、股利)、資本支出與研發投入,反映未來成長投資與股東回報平衡。
總結與未來展望/行動建議: 蘋果在財報前被推至近20年來的最高前瞻本益比,代表市場對公司未來表現抱持較高期待。短期內,財報數字與公司對假期季度的展望、摺疊iPhone的市場反應,將決定估值是否續漲或出現回檔。建議投資人於財報發布時密切檢視公司指引與關鍵營運數據,並依風險承受度調整倉位:看好長期生態與現金流者可著眼基本面變化;偏好短線者則應警惕估值回撤風險,設好停損與定價策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







