


 我的網誌


摘要 : 超微將於11月3日法說後公佈Q1成績,營收與毛利優於預期;投資人關注毛利持續性、現金能否自給及來自HPE、Dell的競爭風險。
新聞 : 超微(Super Micro Computer, SMCI)將於11月3日美股收盤後公佈第1季財報,市場與部分分析師對該季業績抱持高度期待,重點聚焦在AI伺服器需求帶來的營收爆發與毛利率是否能回穩。

背景與預期: - 路透等市場預估,本季每股盈餘(EPS)約為1.23美元,年增逾251%;若以機構普遍估測,營收估值約為162.6億美元。 - 公司10月先行公告之Q1預估營收為185億至195億美元,主要歸因於對大型AI平臺的強勁訂單需求。 - 毛利率方面,公司先前給予10.4%–10.8%指引,但最新估計上修至約12.0%–12.5%,主要因客戶與產品組合改善所致。
市場反應與分析師觀點: - Wedbush分析師Matt Bryson將此初步財報視為「明確利多」,維持買進評等並給予40美元目標價,理由是營收看似超過先前指引約40億美元,毛利亦高於原指引區間。 - 另一位獨立分析師指出,毛利率穩定在12%–12.5%可望緩解對毛利進一步壓縮的擔憂,並估計2027財年營收有機會接近700億美元(年增約80%)。該分析同時指出,超微在AI雲端市場可能擁有約40%的市佔機會,若與SpaceX等夥伴深化合作,將帶來額外上行空間,但毛利進一步提升仍存在不確定性。 - 然而,KeyBanc等機構態度較為謹慎,評等偏中性(Sector Weight/持平),強調公司必須展現能夠自我募資與產生足夠現金流,以避免未來股本稀釋與過度槓桿化;同時若能提出更多企業客戶與策略性夥伴的顯著勝單,將有助於證明其向企業市場(較高毛利)轉型的成效。
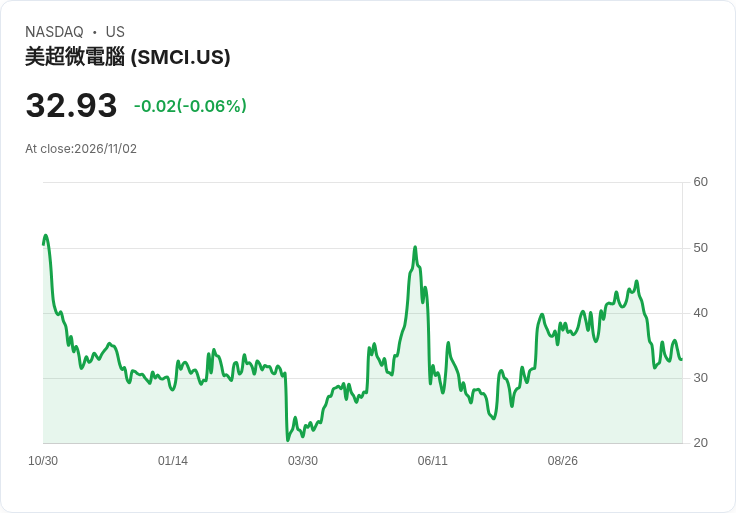
事實與走勢: - 今年以來,SMCI股價已上漲約12.8%,略優於同期S&P 500的大約10.8%漲幅。 - 過去兩年中,SMCI在財報上擊敗EPS預期的頻率約為75%,但營收超預期的比例僅25%。過去三個月內,EPS修正向上14次、向下1次;營收估計則有11次向上修正、無向下修正,顯示近月市場對其成長前景具明顯上調態勢。
深入分析與風險評估: - 利多理由:AI 訂單帶動的短期需求爆發與較佳的產品/客戶組合,能在高景氣期推升毛利與營收;預估的毛利上修反映了高階AI伺服器出貨比重提高。 - 風險面:主要競爭者如HPE與Dell在企業級與資料中心通路具深厚根基,可能在價格、供應鏈或企業級服務上構成壓力;此外,能否將大型AI客戶關係轉化為長期、穩定且利潤較高的企業性訂單,仍待觀察。現金流自給能力與是否須進一步融資,也是投資人關注的資本結構風險。 - 對替代觀點的回應:對於認為本次數字只是短期庫存轉移或非永續性需求者,公司的回應將落在後續季度的訂單流向、企業客戶佔比及現金回收情況上;若下一季能維持高毛利且顯示穩健現金流,短期懷疑論將被緩解。
結論與展望(行動呼籲): 投資人與市場應重點關注公司在11月3日公佈的三項指標:實際營收數字、毛利率與對未來數季的營運展望(含訂單背書與現金流預測)。若公司能同時呈現高於先前指引的營收、穩健的毛利與改善的自由現金流,將有助於化解有關融資與轉型的疑慮;反之,若僅為單季需求集中或毛利改善不可持續,則估值承接風險仍高。建議投資人於財報與法說會披露後,再評估持股策略或等待更多企業級客戶與現金流證據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







