


 我的網誌


Q3 營收降1.1%至6.698億美元,訂閱營收年增11%、現金流率近四成,RPO達25億美元。
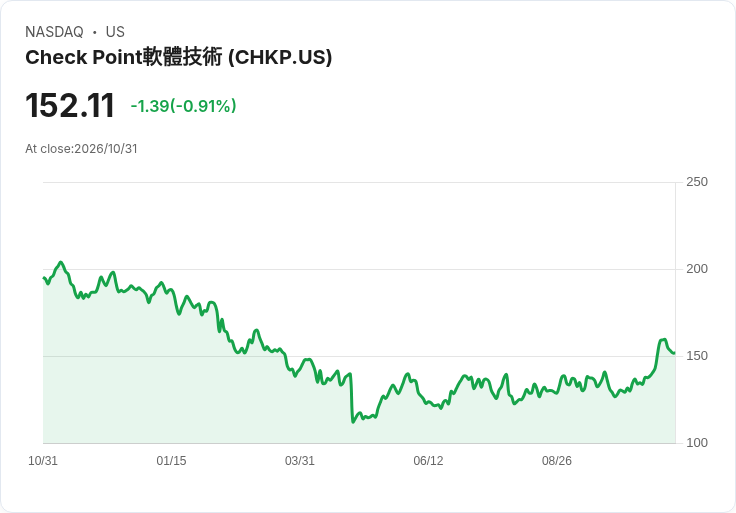
以網路與雲端資安產品為核心的 Check Point Software Technologies(CHKP)公佈2026財年第3季財報:Non-GAAP 每股盈餘(EPS)為2.49美元,與市場預期相符;營收為6.698億美元,年減1.1%,較華爾街預估少了約234萬美元。

背後關鍵資料顯示公司營運仍具韌性。安全訂閱(Security Subscriptions)營收達3.39億美元,年增11%,突顯其訂閱型商業模式帶來的穩定性;未來表現指標(Remaining Performance Obligation, RPO)為25億美元,較去年同期成長5%,代表可預見的未來收入基礎正在擴大。營運現金流為2.64億美元,約佔當季總營收的39%;調整後自由現金流為2.58億美元,約佔營收的38%,顯示公司現金轉換率高、財務體質穩健。
分析觀點:短期營收微幅下滑與小幅預估差距,表面上可能引發市場對增長動能的擔憂,但訂閱營收與RPO雙雙上升,表明收入結構正由一次性或更雜散的商業模式,逐步朝可預測的經常性收入轉型。高比例的營運現金流與自由現金流,則提供公司在研發、併購或回購股票上的彈性,亦降低短期業績波動帶來的風險。
針對反對或悲觀看法:批評者可能指出整體營收呈現收縮、且EPS僅「與預期相符」,暗示成長動能不足。但這一觀點忽略了公司訂閱營收年增11%與RPO成長5%的長期價值。若單以營收季比或EPS是否超預期來評斷,易低估訂閱合約的未來現金流與利潤槓桿效應。同時,強勁的現金流可緩衝短期營收波動並支援策略性投資以迎接下一波成長。
產業環境與展望:網路安全市場在生成式 AI 與雲端服務快速擴張下,威脅面持續演變;同時,各國政府(包含白宮)推動資安研究與解決方案的計畫,可能帶來公共部門與企業端的新商機。Check Point 亦在投資人/業界會議上闡述其在 AI 安全領域的策略,未來若能將 AI 防護與既有訂閱產品整合,將有助於提升每用戶收入與續約率。
結論與行動建議:本季財報呈現「短期營收小幅疲軟、但經常性訂閱與現金流體質強勁」的混合訊號。投資者與市場觀察者應重點追蹤下一季的訂閱續約率、RPO 兌現速度、以及公司在 AI 與雲端防護解決方案的商業化進度;此外,管理階層對未來營收指引與在會議中揭露的產品路線圖,將是判斷是否已進入新一波成長軌道的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







