我的網誌

11月2日盤後公佈Q3:EPS估0.04美元、營收約2.86億,供應與大客戶時序為變數。
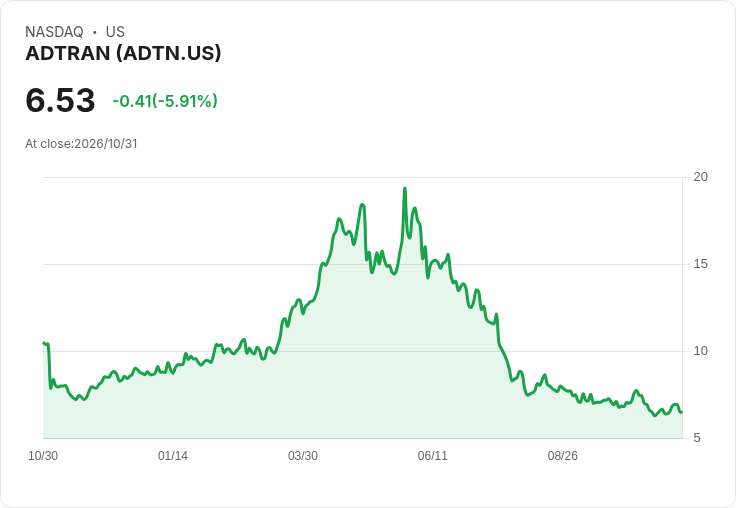
ADTRAN(代號ADTN)將於美東時間11月2日美股盤後公佈2026財年第三季(Q3)財報,市場焦點鎖定公司營收能否在供應鏈受限與大客戶訂單時序變動下達成預期。

根據目前共識,分析師預估本季每股盈餘(EPS)為0.04美元,較去年同期下滑約20.0%;營收共識為2.8572億美元,年增約2.3%。公司先前在第二季財報已點出供應限制與「大客戶時序改變」的影響,並對第三季提出275M至295M美元的營收區間指引,與市場共識數字相近,顯示管理層採取務實保守的預估。
從歷史表現來看,ADTRAN在過去兩年內有相對強勁的財報驚喜紀錄:EPS超預期的頻率達75%,營收超預期更達88%。但值得注意的是,近三個月分析師對未來預估的修正呈下降趨勢——EPS估算沒有上修、出現6次下修;營收估算則有1次上修但6次下修。這股下修壓力反映市場對供應鏈與客戶訂單時序的不確定性在近期有所惡化。
事實與可能情境分析: - 保守情境(較可能):若公司實際營收落在275M至295M區間下緣,且毛利受零組件短缺或出貨延遲擠壓,EPS可能與市場共識持平或略低,進而延續近月來的下修趨勢。管理層的財測與先前Q2的警示已暗示這類風險。 - 樂觀情境(高確定性不高):若ADTRAN成功加速供應鏈恢復或若某些大客戶提前出貨/加速付款,實際營收與EPS有可能超越共識——公司歷史上多次出現超預期結果為此提供可能性基礎。 - 指標觀察重點:本次財報應重點監測實際營收是否落入公司275M–295M範圍、毛利率走勢、庫存與應收項變動,以及管理層對第四季或全年展望的具體語句,特別是供應恢復時間表與大客戶訂單節奏。
反駁替代觀點: - 對於過度樂觀者主張「歷史驚喜率高,仍有上修空間」的看法,應注意近期分析師下修趨勢與公司已明確提出的供應與大客戶時序問題,這些是短期內可能壓縮業績的實際風險。 - 反過來,過度悲觀者若僅以短期下修作為未來業績持續惡化的論據,則忽略了ADTRAN過往在庫存管理與合約履約上展現的恢復能力,以及公司給出的相對審慎指引可能內含向上彈性。
結論與投資人行動建議: ADTRAN本季財報將由公司對供應鏈與大客戶時序的說明主導市場解讀。投資人應在財報發布後立即檢視:實際營收是否落在公司指引區間、毛利與營運現金流的變化,以及管理層對未來數季供應恢復與訂單重新排程的具體時間表。短期交易者可關注是否出現超預期或悲觀解讀導致股價波動;中長期投資者則應評估公司在網路通訊裝置市場的市場地位與能否在供應問題緩解後回復成長動能。總之,建議等待財報及電話會議中的管理層指引,再作進一步部位調整。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。