我的網誌

七家公司公佈財報,六家 EPS 超預期,煉油業績為最大亮點。
本週能源類股成為市場焦點,多家大型石油及煉油公司公佈第三季財報後股價普遍走強。整體戰況顯示:共有七檔個股公佈業績,六家每股盈餘(EPS)超過華爾街預期,僅 EQT 錯失市場估值;除了 EQT 外,所有公司也都超過營收預期,顯示需求端與價差挹注實際營運表現。

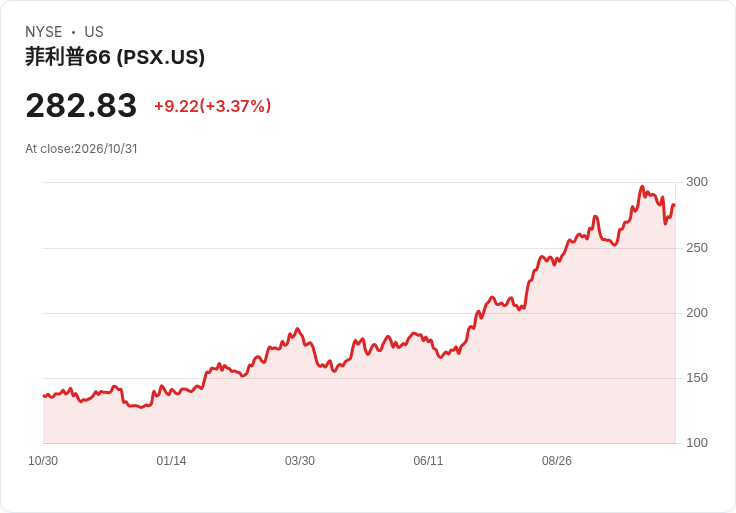
背景上,全球柴油與汽油價格受中東與烏克蘭衝突幹擾供給,推升煉油利差與成品油價格,成為本輪財報中最大助力。ExxonMobil 在週五公佈調整後獲利優於預期,煉油業務創下歷史新高;公司並宣佈到 2030 年擬投入逾 1,000 億美元擴大供應,其中約 10% 將用於最佳化既有煉廠(如路易西安那州巴吞魯日與德州波孟特),以提高產出比與利潤率。Chevron 同樣公佈調整後獲利與營收雙雙優於預期,主因為成品油利差提升與原油實際售價改善。Phillips 66 報告則寫下公司史上最強單季獲利,股價在週三收盤上漲 1.9%。
然而,強勢並非無懈可擊。Baker Hughes 儘管公佈優於預期的調整後獲利與營收,股價仍在週三下挫 5.4%,市場解讀為中東衝突已抑制該地區石油服務與裝置的需求,突顯地緣政治對不同業態的影響存在分歧。整體來看,能源類股表現亦可透過 ETF 如 XLE、AMLP、VDE、XOP、OIH、IXC 等進行分散佈局。
深入分析顯示:煉油利差與成品油價格短期內對大型石油與煉油企業獲利具顯著正向影響;同時,企業加碼資本支出(capex)策略反映長期供給端的結構性預期。反對觀點主張油價與需求仍高波動風險,若價格回落或需求疲弱,利差收斂將迅速侵蝕利潤——Baker Hughes 的股價走勢便是一例。對此回應是:投資人應區分公司營運模式與地理曝險,煉油與整合型大型石油商對成品價差更具防禦性,而服務商與裝置廠則面臨更高週期風險。
總結與展望:短期內應密切觀察成品油利差、原油實現價、地緣政治發展與公司資本支出執行力。對於尋求「合理價格下的成長」的投資者,當前部分能源股在基本面折價下仍提供機會,但需搭配風險控管與分散佈局;偏好防禦或想降低單一企業風險者,可考慮透過能源類 ETF 參與整體上漲趨勢。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。