我的網誌


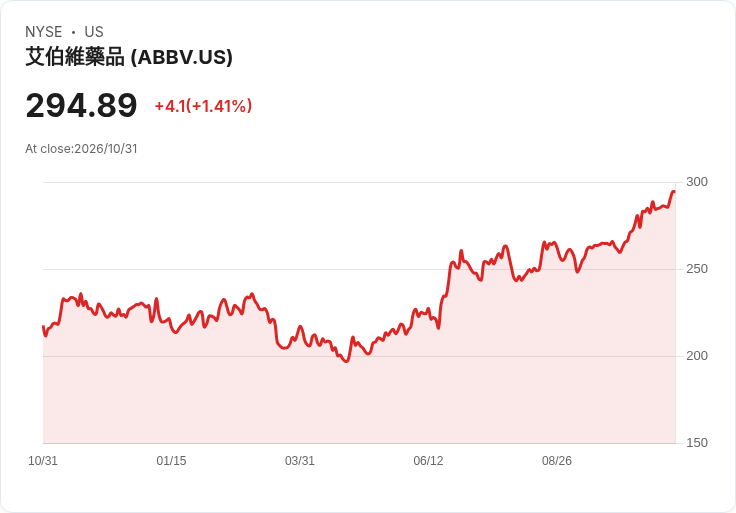
摘要 : Q3營收174億美元、調整後EPS為3.82美元;公司將2026年調整後每股盈餘上修至13.95–13.99美元,全年營收目標提高至約678億美元,並宣佈股息上調。
新聞 : 艾伯維(AbbVie)於2026年第3季財報暨法人說明會上公佈優於預期的營運成績,並再次上修全年財測:將調整後每股盈餘(adjusted EPS)區間提高至13.95–13.99美元,全年總淨營收目標調升至約678億美元,並宣佈自2027年2月起每股股息調高5.2%至1.82美元。

業績與財務亮點:公司第3季淨營收為174億美元,調整後每股盈餘為3.82美元,略高於市場預期。毛利率維持高檔(調整後毛利率85.1%),調整後營業利率48.7%,調整後稅率13.6%。前九個月產生自由現金流約140億美元,季末現金及約當現金108億美元。財報亦揭露並購相關無形資產研發(IPR&D)費用,對每股盈餘帶來約0.11美元的不利影響。
產品與業務動能:管理層強調,Skyrizi與Rinvoq繼續為成長主力,免疫領域全年銷售預估提高至349億美元,其中Skyrizi預估218億、Rinvoq103億美元。神經科學產品群預估全年收入130億美元,包含Vraylar與Botox治療型各42億美元、口服CGRP合計31億美元。第4季公司預期淨營收約184億美元,調整後EPS區間為3.83–3.87美元。
策略與併購進展:公司已完成收購Apogee Therapeutics,該公司主力候選藥zumilokibart預計於今年晚些時候啟動異位性皮膚炎第III期試驗。管理層表示,Apogee為補強免疫學產品線的「bolt?on」併購,並將有助於中長期營收成長與研發深度。公司也擴大帕金森病組合,FDA核准Juvmo,預期帕金森相關療法高峰銷售合計超過50億美元。
市場疑慮與管理層回應:分析師對政策、藥價及醫臨保險覆蓋時程抱持保留態度,討論焦點包括IRA價格影響、340B計畫濫用與醫管機構(Medicare)覆蓋時程。管理層對此回應謹慎但正面:雖然短期影響難以完全量化(例如Juvmo的Medicare覆蓋預期較廣泛落在2028年),但強調產品組合動能、穩健自由現金流與致力於在未來2–3年內達到淨槓桿比約2倍的財務紀律。
風險面向:公司披露Humira銷售受生物相似藥衝擊,較去年同期下滑30.6至6.83億美元;Imbruvica亦因IRA價格與競爭壓力下降26.1%。臨床與法規風險仍存在,例如TrenibotE遭到製程(CMC)相關CRL,預計年底重新申請,美國申請可能延至明年中旬;此外,針對Botox是否納入IRA選擇名單的訴訟仍在進行中,公司表示不認為Botox應被納入。
駁斥替代觀點與深入分析:針對外界對於政策與定價風險可能削弱成長預期的觀點,管理層以幾點回應:一、核心免疫與神經科學藥品展現高成長與定價彈性(如Skyrizi與Rinvoq的龐大預估銷售);二、強勁的毛利率與自由現金流提供資本回饋(股息上調)與併購空間;三、已完成的Apogee併購與在研品項(如zumilokibart)可補足中長期產品線。儘管如此,若政策不確定性加劇或關鍵藥品商業化遭遇延遲,對短期業績仍有下行風險。
結論與未來觀察重點:艾伯維以本季結果與上修財測向市場傳達「持續成長且執行力強」的訊號,但關鍵變數仍為政策與支付方的動向、法規程序(TrenibotE的CMC重申)、以及Apogee關鍵資產的臨床進展。投資人與業界應關注公司於第4季公佈的指引、Medicare對新藥覆蓋時間表、以及Apogee資產的第III期啟動與TrenibotE的補件時程;這些因素將決定公司能否將本季動能轉化為持續的長期成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。