我的網誌


擬在五年內將資產從30億增至50億,Q3淨利2.4百萬美元、NIM自7.94%降至7.34%,增提準備與資金多元化引發分析師憂慮。
美達利安金融公司(Medallion Financial)在2026年第三季財報暨法人說明會上,重申以成長驅動策略擴大市佔,並由董事會於10月27日批准一項新的4千萬美元庫藏股授權,無到期日,藉此擴大對股東的資本回報選項,同時為未來擴張打造資本彈性。

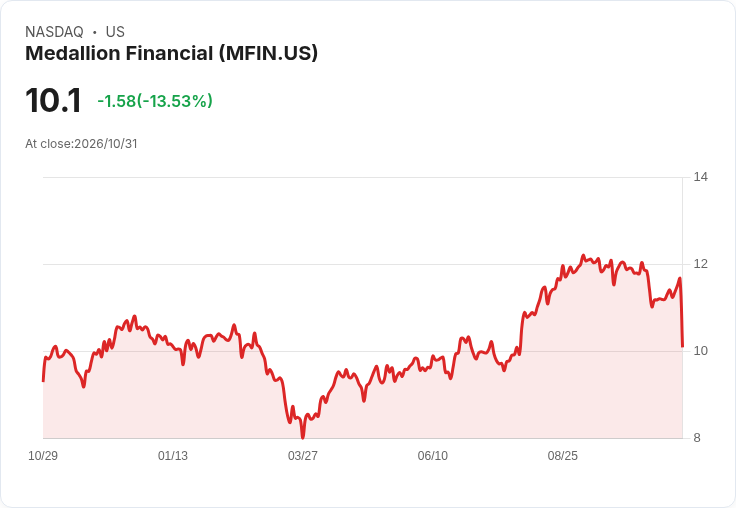
背景與重點資料 - 管理層再度確認中期目標:將資產規模從約30億美元擴大至50億美元,目標期為五年左右,並表示目前進度「在軌」。 - 第三季原始放款/分部表現:家庭改善(Home Improvement)放款量約146.3百萬美元,休閒(Recreation)放款量約198.2百萬美元;管理層指出家庭改善成長率暫時將優於休閒分部。 - 資金來源多元化:非經紀定期存款從第二季的27.2百萬美元增加到第三季的117.5百萬美元;高收益活期存款從2.5百萬美元升至101百萬美元。另於子銀行 reopen Series G 優先股並額外發行55百萬美元。 - 財務指標:第三季淨利歸屬股東為2.4百萬美元(每股攤薄盈餘0.10美元);淨利差(NIM)自第二季的7.94%降至7.34%;當季信用損失準備金為30.8百萬美元,消費組合淨核銷19.6百萬美元(約2.84%);營運成本24百萬美元。公司在季度內回購近50萬股,平均價位11.48美元,共支出約5.6百萬美元。
管理層論點與策略取捨 管理層表示,為追求「更高品質的成長」與擴張市佔,短期會承擔較高的日初(Day 1)提列與備抵,這是讓資產規模快速增長時的主要成本,並可能導致NIM短期壓縮。為改善利差,管理層預告第四季將普遍調高新放款利率,預期會在一段時間內抑制放款量但助長長期NIM表現;同時強調資金成本透過增加非經紀存款與高收益活期存款逐步最佳化,採取「有掌控的增長」(measured growth)。
分析師疑慮與管理回應 多位分析師在問答中對NIM的季節性下滑、備抵模型敏感度、淨核銷率攀升,以及在升息環境下的存貸利率錯配表示關切。對此,管理層回應: - NIM壓縮部分因放款組合向超級優質(super-prime)家庭改善移轉、以及持有較高現金水位;第四季調高貸款利率將有助回升利差。 - 備抵建置依賴一套較為複雜的量化模型,並納入宏觀變數(失業率、利率變動等),管理層稱準備金增提為策略性保守舉措。 - 對於監管資本比率(15%槓桿率)是否能獲豁免,管理層表示會再向監管機關申請但結果非其可控。 此外,公司表示在回購上採取「當股價低於有形帳面價值即買回」的彈性政策,並已用新授權補充先前回購後的彈藥。
替代觀點與駁斥 市場上對於在景氣或信貸迴圈不確定時大幅擴張存疑:批評者認為快速增加風險資產、同時面對備抵與淨利差壓力,可能侵蝕未來獲利與資本充足。管理層則以「品質成長」、「匹配資產與負債期間」及資金來源多元化為回應,強調目前的放款成長來自利率與風險可控的分部,且已透過優先股發行與活用回購授權平衡資本結構。公司也坦承短期會以資產擴張優先,換取GAAP上的盈餘波動(包括Day 1 provision衝擊)。
比較、風險與未來觀察指標 與第二季比較,Q3焦點由先前的紀錄性資產突破轉為檢視利差走勢、備抵模型透明度與成長成本。未來投資人與分析師宜關注:NIM是否回穩、貸款組合淨核銷率走勢、備抵是否持續上調、非經紀性存款持續性與成本,以及監管對槓桿率豁免的回應。此外,管理層計畫透過回購與優先股發行雙軌調整資本配置,觀察公司實際回購節奏與效果亦為關鍵。
結論與行動呼籲 美達利安將成長目標與資本回報同時放在議程上:一方面積極擴張資產規模並多元化資金來源,一方面以回購提振股東價值;但短期內NIM壓縮與大幅提列信用損失是必然的代價。投資人應密切追蹤下一季的利差變化、備抵模型輸出、存款成本走勢與監管裁定,以判斷公司擴張策略是否能在維持資本健全與盈利性的情況下成功執行。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。