我的網誌


Televisa與Fintech合資買下AT&T墨國無線,2027年第一季預計完成,強調規模與協同效益,透明度與整合風險受關注。
Grupo Televisa在第三季財報電話會議上宣佈,已與AT&T達成以20億美元收購其墨西哥無線電信業務的協議,管理層預期在取得監管核准後於2027年第一季完成交易,並將以合資公司(50-50)採用權益法入帳。公司稱此一併購將為固定與行動融合帶來規模化機會,促進捆綁銷售、交叉銷售與營運最佳化。

背景與交易架構:Televisa與Fintech Holdings各出資4億美元作為股權投入,餘下12億美元將以五年期無追索權貸款方式籌資。管理層估算,交易完成後合併資產將涵蓋逾2400萬無線使用者、570萬寬頻與630萬視頻訂閱戶;公司也預計淨負債對EBITDA比率僅會從第三季的1.6倍小幅上升至1.9倍。
當季營運與財務要點:TelevisaUnivision第三季營收約14億美元、調整後EBITDA約4.61億美元(年增持平);集團現金753萬美元,整體淨負債對EBITDA約5.5倍。旗下Cable事業izzi報告住宅營收約106億墨西哥披索持平、企業營收11億披索年增6.8%;Sky季度營收下降25.5%至24億披索。izzi截至九月已覆蓋逾2000萬戶家庭,單季新增約8千戶,已連六季將月流失率維持於低於2%水準。第四季與全年資本支出預期與2025年維持相近。
風險、質疑與管理回應:分析師對於透明度、邊際走勢及協同可見度表示中立偏負面,關切點包括AT&T墨西哥獨立財務揭露與未來利潤率走向。管理層回應將「從一開始就實施協同」,但短期內不打算公開AT&T墨西哥的獨立財務數據——理由之一為需將美國GAAP資料轉換為IFRS。公司亦表示暫無計畫追加股權投入。其他風險還包括墨西哥行動使用者需以身分證登記的新法規可能短期拖累新增、影片使用者流失(第三季淨流失約4.8萬戶)、以及美國廣告市場的不確定性。
深入分析:收購提供Televisa在墨西哥市場打造「固定—行動一體化」平臺的直接路徑,短期內可透過打包服務與交叉銷售提升客單價並最佳化網路資源配置;財務槓桿影響相對有限,有利於維持信用彈性。然而,交易能否如預期轉化為實質協同,仍取決於監管核准速度、整合執行力、以及管理層是否能在不完整公開AT&T墨西哥資料下,向市場證明協同進度與成本節省成效。此外,若墨西哥行動門檻法規延長或市場競爭加劇,既有成長假設亦可能受壓。
駁斥替代觀點:對於要求立即全面揭露AT&T墨西哥財務的聲音,管理層指出會先完成會計準則轉換與整合準備,再評估何時披露,以避免資訊誤讀或不當比較;對於擔心需追加出資的疑慮,公司明確表示現階段不預期發生額外股權投入,並強調已規劃以非追索貸款分攤籌資風險。
結論與展望:Televisa把此次交易視為長期擴張與差異化經營的關鍵催化劑,短期重點在取得監管核准、完成GAAP到IFRS的會計整合與揭示協同執行進度。投資人與市場應關注(1)監管核准時間表與條件、(2)合資公司在完成後對現金流與營運利潤的貢獻、(3)管理層就協同節省與使用者成長所提供的可量化指標。行動建議:追蹤2027年第一季監管進展、下一季財報中對AT&T墨西哥整合進度的具體說明,以及廣告市場與寬頻滲透變化對營收曲線的影響。
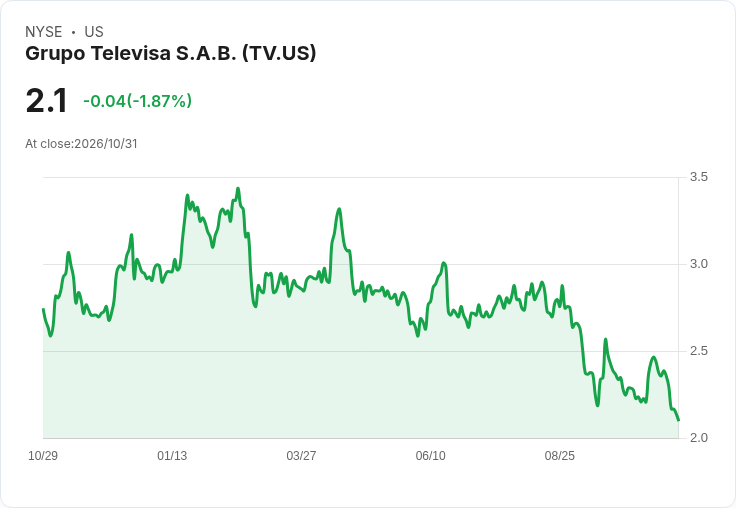
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。