我的網誌

大盤解析
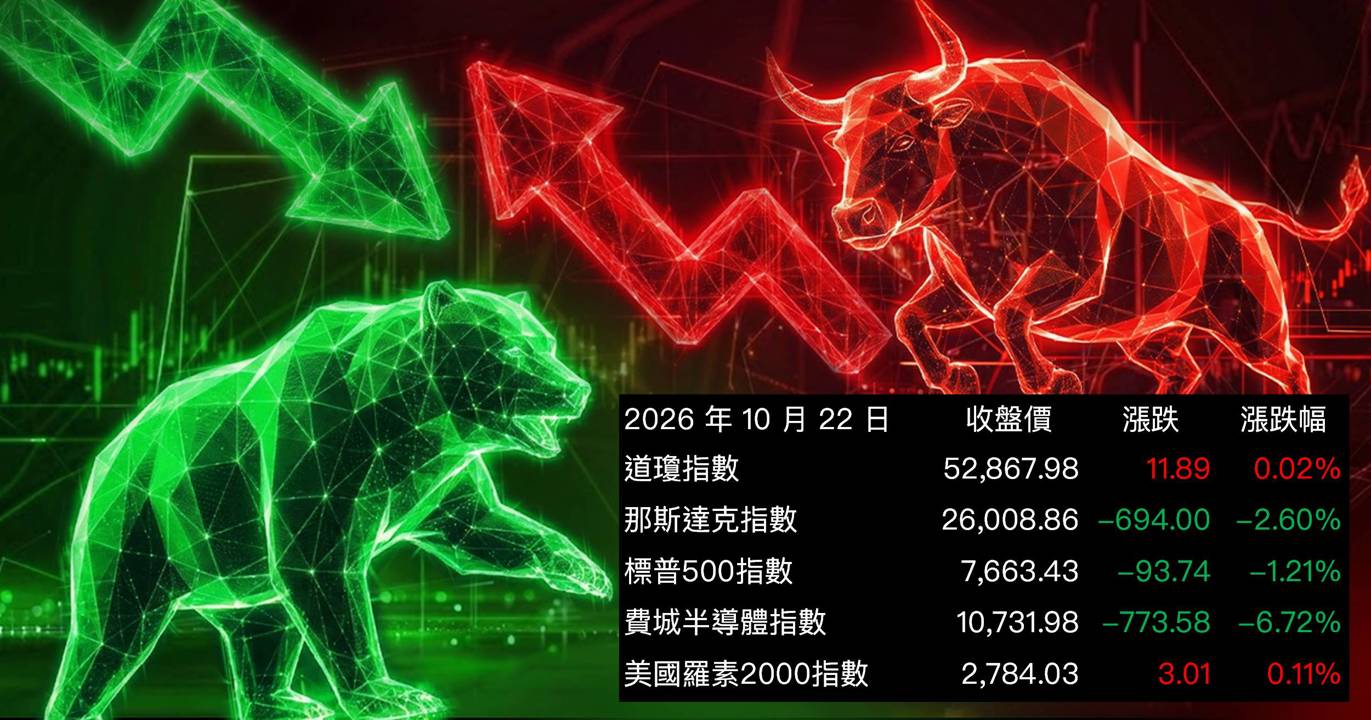
費半崩跌6.72%,那指重挫主導今日盤面
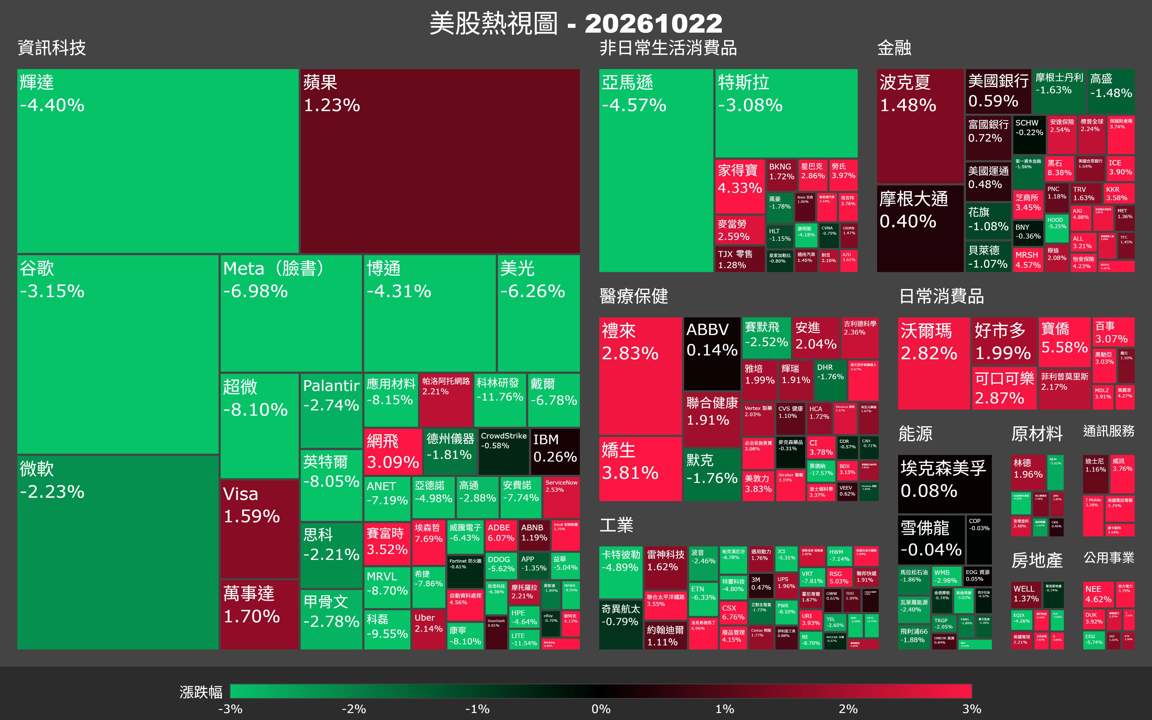
今日美股主線是科技與半導體類股的全面性賣壓。那斯達克指數收在26,008.86點,重挫694點、跌幅2.60%;標普500指數收在7,663.43點,下跌1.21%;道瓊工業指數則幾近平盤,僅小漲0.02%收在52,867.98點;羅素2000小型股指數也幾乎持平,上漲0.11%。最關鍵的是費城半導體指數(SOXX)重挫6.72%,收在10,731.98點,單日蒸發773點,是今日盤面最大殺盤所在。整體呈現科技股重跌、非科技股相對抗跌的明顯分歧格局。
Meta財報市場反應負面,AI資本支出疑慮點燃賣壓
今日科技股遭拋售的核心導火線,是Meta於2026年10月21日盤後公布的第三季財報。儘管Meta EPS成長超過三倍,淨利大幅走揚,但財報同時揭露約98.9億美元的一次性和解費用,並宣布新增C類普通股以融資AI投資,令市場對AI資本支出規模的可持續性產生憂慮。Meta當日收跌6.98%至648.85美元,成為科技巨頭中跌幅最重的一員。這股「財報後的失望情緒」迅速擴散至整個AI與半導體生態圈,引發連鎖賣壓。
半導體全線重挫,輝達AMD台積電ADR無一倖免
半導體族群今日跌聲一片,Lam Research重挫11.76%跌幅最深,KLA下跌9.55%,Marvell Technology重挫8.70%,AMD下殺8.10%,應用材料下跌8.15%,英特爾跌8.05%,ARM下跌7.28%,ASML跌6.93%;輝達下跌4.40%收在212.21美元,台積電ADR下跌4.52%收在412.35美元,博通跌4.31%。AI伺服器供應鏈的超微電腦(SMCI)也下跌5.20%。科技巨頭方面,亞馬遜跌4.57%、Alphabet跌3.08%、微軟跌2.23%,特斯拉跌3.08%。逆勢收紅的則是蘋果,上漲1.23%收在348.22美元,成為今日科技板塊罕見的亮點。
10年期公債殖利率跌破5%,避險資金轉進抵消部分跌勢
值得注意的是,今日10年期美國公債殖利率跌破5%的關鍵心理門檻,顯示資金在科技股重挫之際流向避險資產。殖利率下行通常被視為對成長股的正面訊號,但今日市場顯然更在意的是財報品質與AI資本支出疑慮,而非利率環境本身。能源、金融、工業等非科技板塊相對守穩,道瓊近平盤與羅素2000小幅收紅,也印證了資金在盤中出現往傳統產業輪動的跡象,在一定程度上抵禦了大盤進一步下滑。
台股連動:費半重挫,半導體設備與AI硬體鏈需留意震盪
美股今日由Meta財報疑慮引爆AI資本支出隱憂,費城半導體指數重挫逾6%,那斯達克重挫2.6%,是今日開盤台股最需正視的外部壓力。台灣半導體設備、IC設計與AI伺服器相關供應鏈,在費半重挫拖累下,開盤恐面臨補跌壓力,尤其是與半導體設備及先進封裝相關的族群需特別留意。相對而言,今日道瓊幾乎平盤、羅素2000微漲,加上美債殖利率跌破5%,金融保險、內需消費及傳統製造等非科技族群,在資金輪動邏輯下有機會相對抗跌甚至吸引買盤。蘋果逆勢收紅也暗示,與AI相關性較低的消費電子組裝與零組件族群,今日或能提供相對緩衝空間。整體而言,開盤先觀察AI硬體鏈的開盤表態,若跌幅收斂,代表市場消化速度尚佳;若追跌擴大,則宜靜待費半止穩再行評估。機會族群可先觀察金融保險、內需消費、消費電子零組件。風險族群則留意半導體設備、IC設計、AI伺服器供應鏈,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
10年期美債殖利率跌破5%,資金流向避險但未救科技
美國10年期公債殖利率今日顯著下滑並跌破5%的關鍵心理水位,為近年來罕見的大幅單日跌幅,反映市場風險偏好降溫、資金轉向避險。然而這波殖利率下行並未有效支撐科技股估值,科技與半導體類股仍遭到大規模拋售,顯示今日市場的主要壓力來自個股層面的財報疑慮,而非宏觀利率方向。
• 10年期美國公債殖利率當日跌破5%,為近年來少見的顯著單日跌幅
• 殖利率下行通常有利科技股估值,但今日未能提供支撐,顯示壓力來自個股面
• 道瓊工業指數幾乎平盤、羅素2000微漲0.11%,反映非科技資產相對受到資金青睞
• 能源、金融、工業等板塊今日表現相對穩健,呈現明顯資金輪動跡象
• 殖利率跌破5%若能持續,有助於緩和高估值科技股的長期壓力,但短期需待財報不確定性消散
個股
Meta財報EPS三倍增長仍難逃股價重挫,AI燒錢疑慮引爆賣壓
Meta於2026年10月21日盤後公布第三季財報,EPS約3.83美元、同比成長逾三倍,廣告業務維持強勁,但財報同時揭露與州檢察官和解產生的約98.9億美元一次性費用,並宣布將新增C類普通股以籌資用於AI基礎設施投資。市場焦點迅速轉向龐大的AI資本支出計畫對自由現金流的侵蝕,以及股權稀釋疑慮,導致Meta股價當日重挫6.98%。
• Meta第三季EPS約3.83美元,淨利年增超過三倍,廣告收入維持雙位數成長
• 財報含約98.9億美元一次性和解費用,拉低表面獲利品質,引發市場解讀分歧
• 宣布新增C類普通股以融資AI投資,市場憂慮股權稀釋及資本支出規模難以掌控
• Meta當日收跌6.98%至648.85美元,市場用腳投票反映對AI燒錢策略的疑慮
• 這股財報後失望情緒蔓延整個AI生態圈,成為今日科技股全面賣壓的直接導火線
輝達跌4.4%、台積電ADR跌4.5%,半導體全線遭波及
受Meta財報疑慮引發的AI資本支出擔憂蔓延,輝達、台積電ADR、AMD等AI與半導體核心個股今日全線走低。費城半導體指數重挫6.72%,創下近期明顯單日跌幅,其中Lam Research、KLA、AMAT等半導體設備股跌幅尤重,顯示市場開始對AI基礎設施整體投資動能表達疑慮。
• 輝達當日收跌4.40%至212.21美元,無財報或重大公告,主要受整體AI類股賣壓拖累
• 台積電ADR下跌4.52%至412.35美元,反映半導體供應鏈遭受連帶衝擊
• AMD重挫8.10%、Marvell下跌8.70%、Lam Research暴跌11.76%,跌幅創當日之最
• ASML跌6.93%、應用材料跌8.15%,設備股反映資本支出成長預期遭重新評估
• 蘋果逆勢收漲1.23%至348.22美元,與AI相關度相對低的硬體消費股成為難得亮點
放大鏡觀點
財報品質比EPS數字更關鍵,市場在懲罰AI燒錢
今日盤面最重要的訊號,不是EPS有沒有超預期,而是市場開始對AI資本支出的回報率失去耐心。Meta EPS三倍增長照理是佳績,但宣布新增股本融資AI基礎設施的訊號,讓投資人意識到這場AI軍備競賽還沒有終點。市場正在用股價懲罰那些只談AI願景、卻難以展示資本效率的企業。對於持有AI相關個股的投資人而言,這波修正提醒我們:未來幾季的財報關鍵不在獲利成長率,而在資本支出的節制與自由現金流的健康度。
費半重挫後的分歧:設備股風險最高,算力需求仍是主軸
費半指數單日重挫6.72%,但結構上的分歧值得留意。Lam Research、KLA、AMAT等半導體設備股跌幅最深,反映的是若AI資本支出成長預期下修,設備採購訂單首當其衝的邏輯;而輝達、台積電ADR雖也走軟,但跌幅相對收斂,顯示市場並未全盤否定算力核心需求。10年期公債殖利率跌破5%這個訊號,若後續能穩固,將緩解高估值科技股的壓力,但短期內只要AI資本支出疑慮未散,半導體設備與IC設計類股仍面臨震盪風險,追價需格外謹慎。
本週財報與數據密集,指引品質決定反彈空間
展望本週,財報季正處高峰期,市場焦點將持續落在大型科技股的資本支出指引與自由現金流展望;總經數據方面,需密切關注美債殖利率走勢是否能繼續維持跌破5%後的穩定,以及是否有新的Fed官員發言調整市場降息預期。若後續財報揭露AI資本支出逐步收斂、企業獲利品質改善,那斯達克與費半有望止穩反彈;反之,若更多巨頭宣布加碼AI投資且伴隨股本稀釋,則科技股的修正恐將延續,防禦型類股與非科技板塊短期內將維持相對強勢。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。