我的網誌
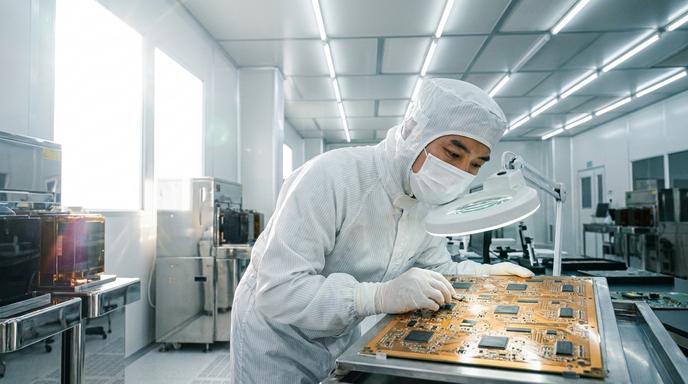
近期台股面臨高基期與邊際成長放緩的挑戰,市場預期明年整體股價波動度將明顯加大。在產業發展焦點上,PCB中上游族群因供需失衡與產品規格升級,成為營收表現強勢的產業之一。其中,銅箔基板廠台光電(2383)的營運現況備受市場關注。
受惠於下半年輝達Rubin架構開始拉貨,帶動高階M9 CCL材料需求顯著升溫。台光電(2383)作為M9 CCL的獨家供應商,近期營運繳出亮眼成績。法人觀察其營運動能,整理出以下幾項發展重點:
- 營收動能強勁:7至9月營收連續多月交出優於市場預期的成績單。
- 技術護城河深厚:儘管市場傳出競爭對手切入與PTFE材料轉換等雜音,公司憑藉優異的樹脂配方調整能力,維持穩固的技術優勢。
- 產業結構優化:受惠於產品價格上漲及規格升級的效益,推升整體營運表現。
綜合而言,台光電(2383)在高階CCL材料領域的技術優勢與拉貨動能,將是支撐其營運的重要關鍵。投資人後續可持續關注AI伺服器供應鏈的出貨進度,以及競爭對手在新材料技術上的發展情形,並留意市場供需與價格變化帶來的潛在風險,作為評估基本面的核心指標。
盤中資料來源:股市爆料同學會
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j