我的網誌

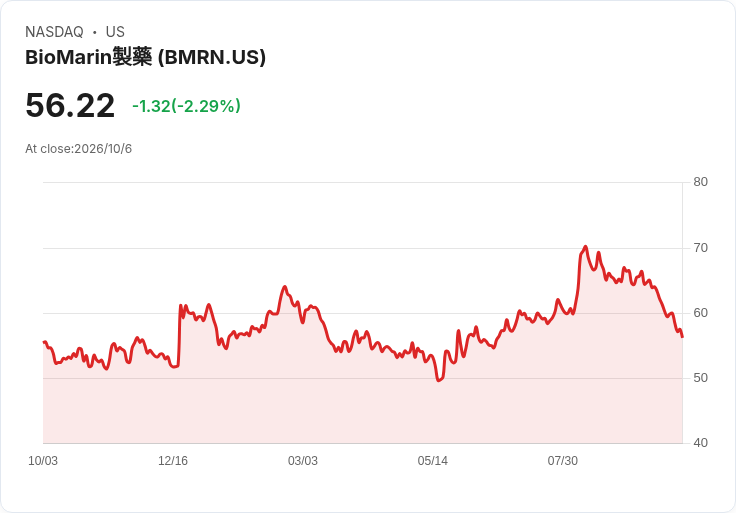
BioMarin Pharmaceutical(BMRN)第三季將認列2.83億美元研發費用,單季EPS估計被稀釋1.50美元,短期獲利承壓。但在多場大型醫療投資會議中,公司持續強調罕病藥物與新適應症布局,券商仍看好至2027年的長期成長空間。
BioMarin Pharmaceutical(BMRN)近期宣布,第三季將認列高達2.83億美元的「收購在製研發費用」(IPR&D expense),此舉直接拉高單季成本,使GAAP與非GAAP稀釋每股盈餘(EPS)都將受到明顯衝擊。公司指出,這筆費用將使當季EPS約被稀釋1.50美元,非GAAP稀釋EPS最新估計則落在1.25美元水準,顯示會計與財務表現短期內將呈現較為醜陋的數字。
這筆IPR&D費用本質上反映的是BioMarin在研發與管線併購上的策略選擇。依國際會計準則,企業若透過交易取得仍在研發階段的專案,通常需一次性將該項目視為費用入帳,而非資本化分年攤提。對投資人而言,這意味著第三季獲利表現看起來會大幅「縮水」,但並不代表公司核心營運惡化,而是將未來多年研發投入預先反映在當季財報。
BioMarin長期深耕罕見疾病藥物領域,在骨骼生長障礙與遺傳代謝疾病等市場已建立穩定營收基礎。近期公司參與Morgan Stanley第24屆全球醫療保健年會,以及Citigroup舉辦的Biopharma Back to School Summit 2026,多次對外說明其中長期策略與2027年以前的成長藍圖,其中包括持續優化現有產品組合、拓展新適應症,以及透過併購或合作充實研發管線。這些佈局,也被視為本季大額IPR&D費用背後的核心理由。
然而,投資人對於BioMarin的關注不僅在帳面數字,更在於產品風險與管線變化。公司日前已暫停針對Noonan syndrome的Voxzogo相關臨床研究,顯示產品延伸適應症並非一路順風。Noonan syndrome屬罕見遺傳疾病,先前市場期待若Voxzogo能成功跨入此適應症,有機會再創成長動能,如今研究喊停,不免引發對未來銷售曲線的疑慮。
即便如此,券商與機構投資人對BioMarin的態度並非全面轉向保守。BMO近期便給予BioMarin「跑贏大盤」(outperform)評等,理由之一是認為市場對Voxzogo銷售「侵蝕」(erosion)的憂慮被誇大。換言之,儘管個別適應症拓展遇到挫折,BMO仍認為Voxzogo在既有適應症市場的需求具黏性,藥品壽命與營收能見度仍高,加上公司其餘罕病藥物線持續貢獻現金流,足以支撐積極研發與併購策略。
從財務結構來看,BioMarin選擇在單一季度一次性認列2.83億美元IPR&D,勢必讓短期EPS承壓,股價可能面臨波動壓力。不過,若將視角拉長至2027年,這筆費用根本性上是將未來風險與不確定性「提前攤牌」給市場,反而提高財報透明度。部分長線投資人或許會將此視為公司願意為中長期研發下注的訊號,而非單純負面事件。
值得注意的是,罕見疾病藥物開發本身高度依賴監管核准進度與臨床數據,BioMarin在多場國際醫療投資論壇中,不斷向投資人強調其風險分散策略:一方面維持多適應症、多疾病別的管線布局,避免單一產品風險過度集中;另一方面透過策略性收購或合作引入外部研發專案,以加快進入新治療領域的速度。本季IPR&D費用即可能反映這類交易,雖短期傷及EPS,卻為中長期產品線鋪路。
當然,市場也存在反對或保留意見。部分分析師擔心,罕病藥市場愈來愈擁擠,競爭對手亦加速投入資源,BioMarin若持續以高額IPR&D與研發成本維持成長,未來勢必面臨毛利率壓力,加上監管機關對新藥成本效益的審查日益嚴格,任何臨床挫敗與延誤都有可能放大財務波動。對偏好穩定股息的保守型投資人而言,這樣的研發密集模式未必具有吸引力。
展望未來,BioMarin的關鍵在於能否把今日的「EPS犧牲」轉化為2027年前實質的營收與獲利成長。若新管線陸續跑出臨床數據、順利取得核准並投放市場,當前認列的2.83億美元IPR&D費用,就有機會被視為「成功投資的成本」,而非財報黑洞;相反地,若後續研究不順、競品壓力加劇,公司恐面臨研發支出回收不易的疑慮。對投資人而言,接下來幾季的臨床里程碑與監管進度,將是衡量BioMarin是否值得長期押注的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。