我的網誌

合成生物公司Gingko Bioworks(DNA)因與Eli Lilly(LLY)合作引爆選擇權交易潮、股價月漲約120%;Better Home & Finance(BETR)處分Birmingham Bank釋放資本、押注轉盈;美國衛生部(HHS)更新醫療價格透明規則,試圖壓抑高價醫療費用,三股力量交織出醫療與金融市場的新權力版圖。
美股近期在高利率陰影下震盪,但在醫療創新與金融調整的縫隙中,市場仍快速重塑權力版圖。從合成生物公司Gingko Bioworks(DNA)的選擇權瘋潮,到Better Home & Finance(BETR)出售英國銀行資產,再到美國衛生部(HHS)加強醫療價格透明規則,一連串看似零散的消息,其實共同指向一個核心:醫療與金融兩大體系,正同時被科技創新與監管紅線重塑遊戲規則。
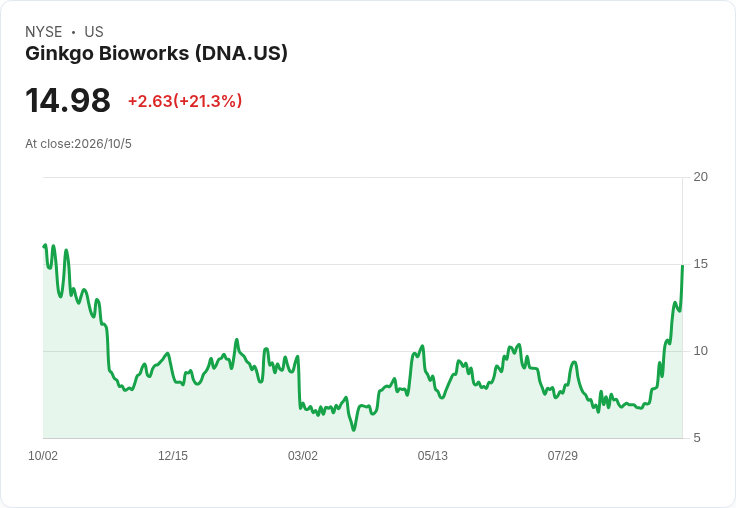
先從資本市場最敏感的價格訊號看起。Gingko Bioworks(DNA)在本週一股價再度飆漲,單日收盤上漲約21%,累計過去一個月漲幅已逼近120%。推升股價的關鍵轉折來自9月中旬,該公司與由製藥巨頭Eli Lilly(LLY)設立的協作式藥物研發平台Lilly TuneLab簽署合作協議。雖然相關合作細節在市場公開資訊中有限,但對投資人而言,這代表DNA的合成生物平台有機會更深度導入大型藥廠的早期研發流程,提升未來里程碑收入或授權機會的想像空間。
股價飆升背後,更明顯的熱度體現在選擇權市場。數據顯示,DNA在週一被買入的看漲(call)選擇權多達10,531口,相較於平均每日約1,055口的水準,暴增約898%。這種近十倍的放大量,通常反映市場上出現高度投機或高度信心的單邊押注,尤其常見於中小型成長股或題材股。對風險偏好較高的投資人而言,選擇權提供了以較低資本放大漲幅的槓桿工具,也讓股價短期波動顯得更為劇烈。
然而,這波狂熱也伴隨疑慮。部分市場觀點會擔心,當股價在短時間內飆漲逾一倍、選擇權成交量接近十倍暴衝時,基本面改善是否真能完全支撐如此估值重評?畢竟目前公開資訊僅能確認DNA與Lilly TuneLab建立合作關係,至於未來能否轉化為實質營收、現金流,仍有相當多不確定性。對較謹慎的機構投資人來說,如何在創新題材與估值風險間取得平衡,是接下來評估這類生技創新股的關鍵。
與高風險創新標的相對照,房貸與金融科技領域則走向另一種資本策略。Better Home & Finance(BETR)宣布,買方團隊已將1,000萬英鎊匯入託管帳戶,為收購Birmingham Bank跨出實質一步。依交易條件,BETR將以約0.95倍有形淨資產比率出售該銀行100%股權,而Birmingham Bank截至9月30日的有形淨資產約為5,600萬英鎊,折合約7,400萬美元。就價格水準來看,這並非溢價出售,但對BETR來說,重點不在估值拉高,而是資本回收與聚焦核心。
公司財務長Loveen Advani表示,若交易順利完成,BETR帳上的現金部位可望上升至約1.4億美元,為公司提供更大空間推動成長與朝正向現金流邁進。這反映出在利率偏高、融資成本攀升的環境下,金融與房貸相關企業更傾向透過出售非核心資產,換取現金與資本靈活度,而非盲目擴張資產負債表。儘管消息公布當天BETR股價收跌約5.6%,收在約11.13美元,但盤後交易則相對持平,顯示市場對這筆交易仍在消化評估其長期意義。
不過,這筆收購仍須經監管機關核准並完成其他交割條件,這也點出跨境金融交易不可忽視的監管風險。倘若審批延宕或附帶嚴格條件,可能影響BETR資金回流時點與規模。在風險管理角度,投資人也需注意,出售銀行資產固然能改善短期現金水位,但同時也將減少未來利差收益來源,長期獲利結構是否更健康,仍有待觀察。
與資本市場的自發調整相比,醫療體系則更倚賴政府監管出手修正。美國衛生及公共服務部(HHS)宣布,已最終定案更新「醫療保險覆蓋透明度規則」(Transparency in Coverage,TiC),目標是讓健保計畫的投保人,在接受醫療服務前,就能更清楚知道自己要付多少錢。新規要求團體保險與保險公司,除了既有的線上工具外,也必須透過電話提供個人化的自付額度資訊,同時強化院內網路(in-network)的價格脈絡、提高非網路(out-of-network)價格資訊透明度,並要求業者對外公布數據的正確性負起更高責任。
值得注意的是,TiC制度最初是在2020年11月於前總統Donald Trump任內建立。HHS現指出,自價格透明要求上路以來,最昂貴的25%醫療服務價格每年平均下降約6.3%。雖然這個數據未必完全能歸因於單一政策,但至少提供了一個方向性證據:當價格資訊被揭露,醫療機構在訂價上壓力上升,部分高價服務可能因此出現調整空間。對保險公司與雇主來說,更清楚的價格資訊有助於談判與設計給付方案,最終可能反映在保費增幅的壓力緩解上。
當然,反對意見也存在。有批評聲音指出,醫療價格本身高度複雜,即便公布更多數據,對一般民眾而言仍難以理解與比較,更可能造成資訊疲勞;醫療服務多數在緊急或資訊不對稱情境下做出決策,患者難以像比價電商那樣理性選擇。另一方面,醫療機構與保險公司也可能透過更精緻的合約結構,將成本轉嫁到不易被察覺的項目,讓名目價格的下降不一定等於實際負擔減輕。
然而,從資本市場角度看,價格透明本身就是一種風險重定價機制。當醫療服務價差縮小、高價治療報酬率下降,傳統醫療服務提供者的獲利模式將面臨挑戰,反而可能提高對新技術、新商業模式的需求。這也間接支撐了像Gingko Bioworks(DNA)與Eli Lilly(LLY)這類以研發效率、精準醫療為主軸的創新合作,因為在報酬受限的情況下,藥廠更需要透過提高研發成功率與縮短研發時間,來維持投資報酬率。
綜合來看,一端是高風險高波動的合成生物股價與選擇權熱潮,一端是金融科技公司出售銀行資產換取現金防守,另一端則是HHS透過醫療價格透明度規則試圖壓低醫療成本。這三個看似不相干的事件,背後都牽動同一個問題:在資金成本走高、監管更嚴的環境中,誰能用更高效率、更透明的方式配置資本與醫療資源,就有機會在接下來的市場洗牌中勝出。對投資人而言,未來不僅要看企業的故事與題材,更要看其在監管與資本約束下,是否真有能力把創新變成可持續的現金流。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。