我的網誌

美國監管機構擬把房貸核貸徵信由「三合一」改為「雙合一」,直攻關鍵過戶成本。Fair Isaac(FICO)股價先崩後彈,Equifax(EFX)、TransUnion(TRU)亦震盪,VantageScore強勢搶市占,掀起房貸信用評分權力重分配。
美國房貸市場正醞釀一場關乎數兆美元信貸的「信用評分革命」。監管單位Federal Housing Finance Agency(FHFA)計畫要求兩大房貸融資機構Fannie Mae(FNMA)與Freddie Mac(FMCC),將目前沿用多年的「三合一徵信報告」(tri-merge)改為只需兩家信用資料的「雙合一」(bi-merge),直接衝擊既有產業利益結構,也讓借款人、放款銀行與投資人同步緊張。

依現行規定,只要是要賣給Fannie、Freddie的房貸,銀行必須向Equifax(EFX)、TransUnion(TRU)、Experian(EXPGF/EXPGY)三大信用評分機構全數購買報告,再由Fair Isaac(FICO)整合成tri-merge報告並計算FICO分數。這套機制多年來被視為定價房貸風險的「黃金標準」,但也因此形成高昂且固定的過戶成本。現任FHFA局長Bill Pulte近月多次公開批評徵信公司及FICO收費過高,認為擠壓了首購族負擔,美國政府要「砍成本、挺自有住房率」,bi-merge就成為改革突破口。
根據消息人士向Bloomberg透露,FHFA最快將在10月中旬的房貸產業會議上正式公布新規,並在發布後一到三個月內生效。若真如期上路,等於在極短時間內強迫整個房貸鏈條——從放款銀行、徵信機構到打包證券的Fannie、Freddie——全面調整風險模型與作業流程,對資本市場定價邏輯將是實質衝擊。
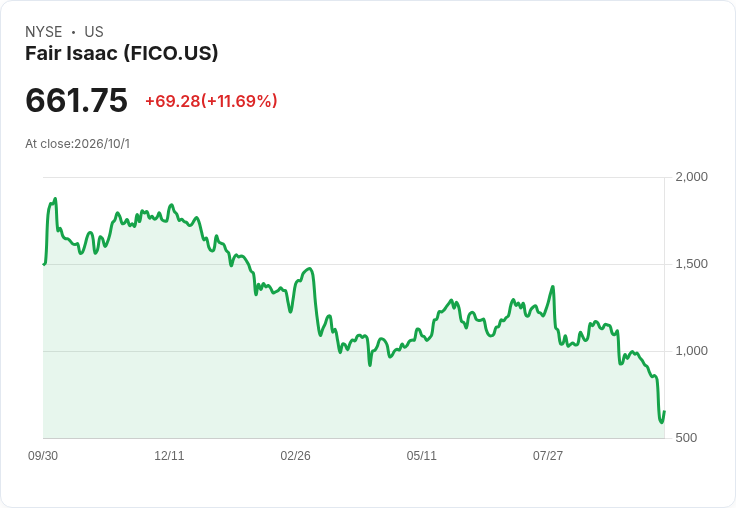
市場反應已先行給出警訊。消息傳出當天,負責製作tri-merge報告與FICO分數的Fair Isaac(FICO)在延長交易時段一度重挫7%,徵信龍頭TransUnion(TRU)跌逾4%,Equifax(EFX)亦挫近4%。隨後在另一則競爭利空——TRU把VantageScore 4.0房貸定價壓到每筆0.99美元並一路鎖定到2028年底、Rocket Mortgage選擇VantageScore 4.0為合格貸款優先模型——引爆市場恐慌之下,FICO股價在9月29日單日崩跌約26%,五個交易日累計跌逾三成、近一個月腰斬,市值蒸發慘烈。
然而,在連日暴跌將技術指標推入極度超賣區間後,部分投資人開始押注「殺過頭」。FICO在最新一個交易日強彈近12%,以661.75美元收盤,成交量放大至近一個月均量四倍以上。多位分析師雖普遍承認FICO在房貸領域的護城河正遭VantageScore蠶食,但也有人強調,公司在企業分析軟體與FICO Platform等決策智慧平台仍具領先地位,加上穩健的自由現金流與庫藏股政策,對中長期價值仍抱持相對樂觀態度。
FHFA的改革並非毫無阻力。拜登政府時期曾討論過bi-merge方案,當時就因「會否削弱風險定價精準度」的疑慮而拖延。八名共和黨籍參議院銀行委員會議員更曾公開致函前FHFA局長Sandra Thompson,要求「放棄從tri-merge轉向bi-merge的規畫」,直言不能在缺乏明確消費者利益下,犧牲納稅人背書機構所仰賴的數據準確度與預測力。如今Pulte重新推進,相當於直接挑戰國會先前的憂慮與產業既得利益。
從政策角度看,支持者主張,三家徵信公司資料重複度高,改用兩家即可維持足夠覆蓋率,省下的徵信費用可直接反映到過戶成本,有助於改善年輕族群與中低收入家庭的購屋門檻。尤其在高房價、高房貸利率環境下,任何成本削減都被視為政治上加分的方向。
反對者則警告,少掉一家的數據,難免增加模型偏誤與資訊缺口風險,尤其對於信貸紀錄較薄弱、身份變動較大的族群,三家徵信彼此交叉比對本身就是風險緩衝。若在房價高檔與景氣變數眾多之際貿然降低資訊密度,未來一旦房市反轉,風險最終恐仍由納稅人與機構投資人買單。此外,VantageScore藉由超低價格搶市占,雖短期壓低放款成本,但長期一旦形成新壟斷,同樣可能面臨監管與定價爭議。
對台灣與亞洲投資人而言,此次美國房貸徵信改革,牽動的不只是FICO、TRU、EFX等個股股價,更可能改變美債抵押擔保證券(MBS)風險評估框架。若風險定價因資訊變動而重新校正,未來機構投資人對MBS要求的收益率、風險溢價與評等機構模型,都可能進入一段「重新定價期」。
接下來關鍵在於FHFA正式公布新規的細節:將採用哪兩家徵信公司、轉換期多長、是否搭配其他風險管理配套,以及Fannie、Freddie內部模型如何調整。可以肯定的是,長年穩定的房貸信用評分秩序,已被政策與競爭雙重力量撕開裂縫,FICO能否守住「行業標準」地位、VantageScore是否坐大成新霸主,將成為未來幾年全球信用市場必須持續追蹤的焦點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。