我的網誌

美國國防與醫療兩大戰略產業同日爆出大單與資本合作:國防標案自艦載戰系統到C-17運輸機全線加碼,醫療與生技則出現數十億美元等級股權投資與長天期軍醫採購,顯示在景氣雜音中,「國防+醫療」正成為資金避風港。
在全球景氣與利率前景撲朔迷離之際,資金正悄悄集中到兩個關鍵領域:國防安全與醫療健康。從華府到華爾街,一連串合約與投資宣布,勾勒出一條清晰脈絡——政府長約與重磅研發合作,正在重新定義「防禦型」資產的真正含義。

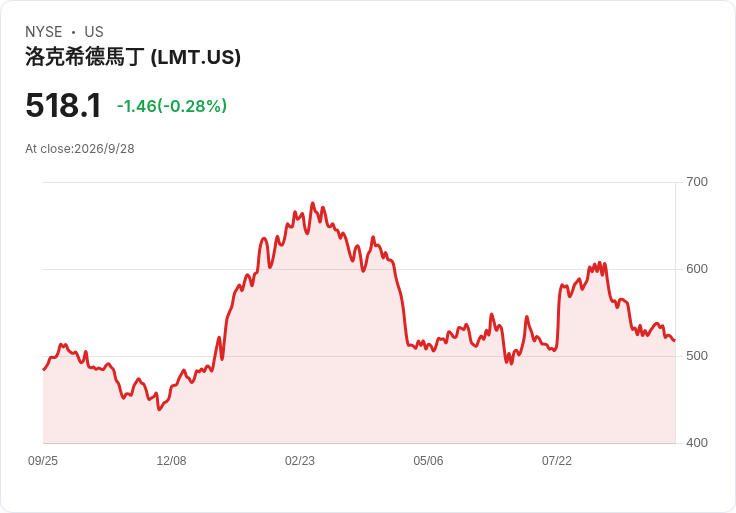
從國防產業來看,軍方採購腳步毫不鬆懈。首先是 Lockheed Martin(LMT) 旗下 Rotary and Mission Systems 單位拿下一筆 1.557 億美元的成本加獎金合約修改案,核心在於替美國海軍與海岸防衛隊水面艦隊整合戰鬥系統,提供系統工程與軟體整合服務,預計在 2026 年 9 月 27 日前完成。這類成本加獎金合約的特性,是政府願意為不確定度較高、高技術含量的工程埋單,並透過獎金機制鼓勵準時、達標交付。對 LMT 而言,除了帶來中期穩定營收,也鞏固其在艦隊戰鬥系統領域的話語權。
另一端,隸屬 RTX(RTX) 集團的 Collins Aerospace 旗下 Rockwell Collins,同樣傳出捷報,以 2.497 億美元的 IDIQ(不定期、不定量)合約,承攬 GPS 為基礎的射擊測試儀器、訓練系統與技術支援,並負責現有系統的維護與現代化升級,合約期一路延伸至 2031 年 9 月。IDIQ 是美軍常見的採購工具,雖然起標時沒有立即撥付資金,但一旦個別訂單陸續釋出,將為 Rockwell Collins 帶來長達數年的穩定訂單流,反映軍方對精準導航與武器測試能力升級的長期承諾。
在軍機領域,Boeing(BA) 則拿下 1,380 萬美元合約,提供 C-17 運輸機機尾貨艙坡道鎖定致動器。這筆合約採固定價格與成本加固定費用混合結構,部分工作以預先談妥的單價計算,其餘則依實際成本加上固定費用,展現軍方在維持戰略運輸機隊可用性上的精細成本控管。工作將在加州長灘進行,預計 2030 年 5 月 30 日前完成,約 1,110 萬美元來自空軍維運預算,另有 260 萬美元屬對外軍售資金,凸顯 C-17 不只服務美軍,亦是盟友空運能力的一環。
國防醫療交會點上,Boston Scientific(BSX) 取得一筆最高 1.357 億美元的 IDIQ 合約,供應心血管手術相關套組與耗材,對象涵蓋美國陸、海、空三軍,訂購期一路到 2031 年 9 月。這不只是單純醫療耗材生意,更意味著軍方正為長期心血管照護與急重症處置建立穩定供應鏈,對 BSX 來說則是軍醫通路的長期深耕機會,也穩住公司在高值醫材市場的軍方市占。
與此同時,純醫療與生技研發端的資金布局也相當火熱。Summit Therapeutics(SMMT) 宣布與 AstraZeneca(AZN) 達成重大股權投資與臨床合作協議。AstraZeneca 將以 20 億美元認購可轉換優先股,約 108,955 股優先股可按 1:1000 比例轉為普通股,隱含普通股價格約為 18.36 美元,較前五日量加權平均價溢價約一成,顯示大藥廠對 Summit 管線的高度信心。消息一出,SMMT 盤後勁揚逾 17%,AZN 亦小幅收紅。
在研發合作面,雙方將展開 sonesitatug vedotin 與 ivonescimab 的聯合臨床研究,鎖定多項胃腸道癌症適應症。前者是鎖定 Claudin 18.2 的 ADC(抗體藥物複合體),後者則是 PD‑1/VEGF 雙靶向抗體,雙藥聯手意在同時打擊腫瘤細胞、調節腫瘤微環境與強化免疫反應。依協議內容,雙方各自提供藥物並共同分攤試驗費用,且各自保留自家分子的開發與商業權利,合作採「非獨家、無里程金與權利金」模式,形同戰略結盟而非併購整合,降低結構性風險,提升研發彈性。
更進一步,Summit 與 AstraZeneca 亦簽署不具約束力的諒解備忘錄,評估將 ivonescimab 與 AZN 旗下多款癌症藥物,特別是其領先的 ADC 組合進行試驗。這種開放式合作框架,讓雙方有機會快速試水多種聯合療法,掌握誰能在腫瘤治療新賽局中跑出頭。對投資人而言,這意味著巨量的臨床與商業選擇權,不過也伴隨著臨床結果不確定、監管風險與研發成本攤提節奏的變數。
在資本市場末端,幾家中小型公司則透過不同工具強化資金彈性。Orion Digital(ORIO) 收到 Nasdaq 正式書面通知,確認已重回最低股價 1 美元的掛牌規則合規門檻,股價自 2026 年 9 月 8 日至 25 日連續 14 個交易日收在 1 美元以上,讓潛在退市風險暫告段落。這對任何處於轉型或籌資階段的科技公司而言,都是維繫投資人信心與後續融資能力的關鍵一步。
相較之下,Magic Empire Global(MEGL) 則選擇主動補強資本結構,宣布以每單位 1.12 美元的價格進行註冊直接發行,共計 268 萬單位,每單位包含一股 A 類普通股與一份認股權證,行使價同為 1.12 美元,期限一年,可採現金減免方式最多兌換 9 股。這次發行預計籌得約 300 萬美元總募資額,資金將用於營運資金與一般企業用途。雖然消息公布後股價在盤後約跌 2%,但對公司而言,提前鎖定現金池,換取業務成長與風險緩衝,仍是常見策略。
在北美醫療科技創新鏈上游,加拿大的 TempraMed Technologies(TMPTF) 則擴大先前公布的非經紀人私募案,將無擔保可轉換債與權證單位募資上限放大到合計 160 萬加元。可轉債年息 10%、按月計息、按季付息,一年期到期;債權人可在到期前隨時以每股 0.50 加元轉股,到期時還可將本金與累計未付利息一併依同價轉換。至於權證單位部分,每單位含一股普通股與一張認股權證,行使價 1 加元、期限 18 個月。公司表示,募得資金將用於新庫存、產品開發、全球銷售與行銷擴張,以及一般營運資金。高利率環境下仍願意付出 10% 年息,凸顯醫療科技公司為加速商業化所付出的融資成本,但可轉換機制也為投資人提供潛在股價上行的槓桿。
綜合觀察,從 LMT、RTX、BA 到 BSX,軍工與軍醫合約普遍採多年期、分批撥款結構,降低了單一年份預算波動對營收的影響;而在生技與醫療創新端,則可看到 AZN 對 SMMT 的大手筆股權投資,以及 TMPTF 等公司採用可轉債與權證組合籌資。這兩條路線看似迥異,實則指向同一個政策與市場共識:在地緣政治緊繃與人口老化壓力下,「國家安全」與「健康安全」都將持續獲得資金與政策優先權。
當然,反對意見也存在。部分分析指出,過度集中於國防與高階醫療,恐壓縮教育、基礎建設等其他領域資源;而生技合作再怎麼華麗,臨床試驗失敗的風險仍無法迴避,股價波動恐更劇烈。不過從本輪合約與投資規模、期限與參與者來看,這股資金流向短期內難以逆轉。未來幾年,投資人恐怕得更細緻地評估,每一家軍工與醫療公司在長約、研發與資本結構三者之間的平衡,才能在「防禦型」板塊中真正找出能穿越景氣循環的長跑選手。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。