我的網誌

投資人可能正在錯失市政債券市場中醞釀的新機會。傳統上市政債券主要用於籌措道路、橋樑、水電系統等基礎建設與民生基本服務的資金。Nuveen市政債券主管Dan Close表示,如今州政府與地方政府也開始透過發行市政債券,來應對日益嚴峻的氣候風險。隨著氣候極端事件增加,越來越多資金被投入災後重建工作。
根據美國國家海洋暨大氣總署的數據顯示,2024年共有27起與天氣及氣候相關的災難事件,每起事件造成的損失均超過10億美元。相較之下,在1980年代,每年平均僅發生3.3起災難,年均損失約為220億美元。Dan Close指出,與此同時,聯邦政府正試圖縮減其在災難應對中的角色。聯邦緊急事務管理署的改革提案可能會將大部分的災難準備、應對與復原責任,以及相關成本轉嫁給州和地方政府。
地方政府積極強化基礎建設,高達630億美元專案啟動
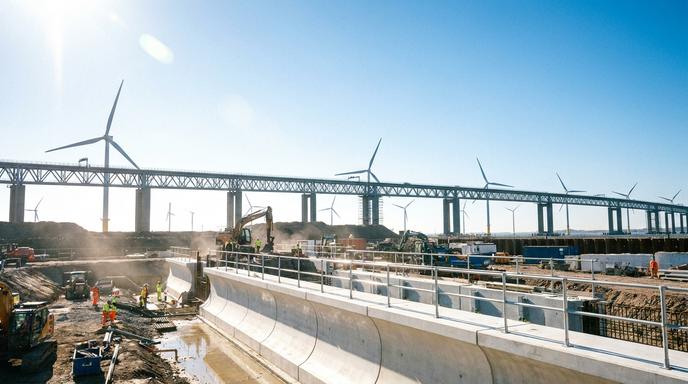
面對日益沉重的財政與救災壓力,各地方政府正積極採取預防措施。Dan Close提到,許多市政當局決定發行債券來強化其基礎建設,以便在遭受自然災害打擊時,能有更完善的應對能力。目前已有價值約630億美元的專案正在進行中,其中包含了ㄧ般責任債券以及水務、下水道和公用事業等收益債券。
對於資金充裕的投資人而言,這類債券的殖利率目前仍維持在相當具吸引力的水準。市政債券的利息收入免徵聯邦稅,如果持有者居住在債券發行的州,還能免繳地方稅。Dan Close分析,目前市場已經跨越了一個門檻,長天期、票面利率5%的AA級債券正以折價交易,殖利率超過5%。如果在高稅率的州,整體稅率達到50%的水準,這意味著長天期債券的應稅等值殖利率高達10%;而10年期債券的殖利率約為4%,換算成應稅等值殖利率也大約有8%。
評估地方政府抗災能力,尋找未被市場正確定價的投資機會
然而,並非所有處於高風險地區的地方政府都積極進行減災工作。Dan Close認為,市政債券市場在評估與定價氣候風險方面,進度落後於其他固定收益市場。對於那些已經投入資金並充分強化基礎建設的地方政府來說,目前市場上存在著絕佳的投資機會,因為它們的債券價格通常與災區其他未做防護的地區相同,市場並未給予這些已投入防護基礎建設的債券應有的溢價肯定。
因此,投資人必須深入了解特定社區是否面臨氣候風險,如果確實存在風險,當地政府又是如何管理這些風險。在最近的一份報告中,Dan Close特別點出了幾個積極投入抗災準備的市政當局,展現出良好的風險管理能力。
邁阿密與紐約積極發行氣候債券,這2檔基金與ETF搶先卡位
在具體案例方面,邁阿密推出了規模達4億美元的「邁阿密永續債券」計畫。這些投資等級別的債券主要用於資助海堤更換和防洪泵站等專案。此外,紐約的砲台公園城管理局也籌集了6.58億美元的投資級收益債券,用於建設永久性海岸防洪屏障,以保護曼哈頓南端的地區。而Nuveen All-American Municipal Bond Fund(FLAAX)目前就持有了邁阿密的相關債券。
與此同時,大芝加哥都會水務局為了防範極端降雨和洪水,也發行債券來推動其隧道與水庫計畫。這是一個由深層隧道和水庫組成的龐大系統,旨在減少洪水災害並改善水質。投資人若想參與這類防洪基建商機,可關注持有芝加哥相關債券的State Street SPDR Nuveen ICE Short Term Municipal Bond ETF(SHM)。